L’effet de levier : comment la dette immobilière crée du patrimoine, et quand elle le détruit
En résumé
L'effet de levier immobilier expliqué : rôle du crédit, rendement de l'apport et risque de perte. Les hypothèses à vérifier avant d'emprunter.
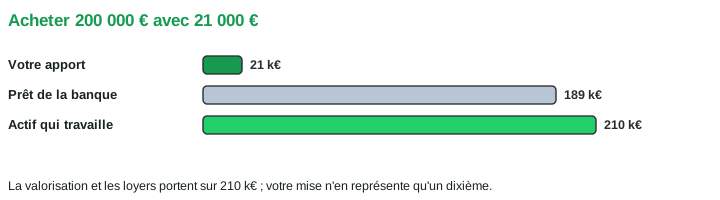
Le crédit permet d’acheter un bien en mobilisant une partie seulement de son prix. Il amplifie l’effet d’une hausse comme d’une baisse sur vos fonds propres, mais ajoute intérêts et échéances à payer. L’effet de levier se mesure avec les loyers, les coûts et la revente, pas avec la seule hausse du prix.
Le principe : votre rendement se calcule sur votre mise, pas sur le prix
Achetez un bien de 200 000 € avec 21 000 € d’apport, le reste financé par la banque. Si le bien prend 2 % par an, il gagne 4 000 € de valeur : rapportés au prix, c’est 2 % ; rapportés à votre mise réelle de 21 000 €, c’est 19 % par an, avant coûts. Les mêmes 21 000 € placés à 2 % sur un livret auraient produit 420 €. Voilà le levier : la valorisation porte sur le capital total, alors que vous n’en avez engagé qu’une fraction.
S’y ajoute un second moteur, plus silencieux : chaque mensualité rembourse du capital, payé pour l’essentiel par le loyer du locataire. Année après année, la dette diminue, la part du bien qui vous appartient grandit, sans effort d’épargne équivalent. C’est ce que mesure l’enrichissement cumulé de notre guide du cash-flow : flux de trésorerie plus capital amorti.
Comparer achat à crédit et achat comptant
Pour une comparaison utile, partez du même prix, des mêmes loyers, charges et hypothèses de revente. Recalculez ensuite les intérêts, l’assurance, l’impôt et les apports propres à chaque financement. Dans le scénario comptant, les loyers nets restent des flux à inclure : les oublier fausse la comparaison.
Un multiplicateur obtenu en divisant la valeur nette finale par l’apport et la somme des versements ne constitue pas un TRI. Le TRI utilise la date de chaque flux et le produit net de vente après frais, impôts et remboursement de la dette. Le guide de l’apport personnel précise cet arbitrage.
Le levier inversé : la même machine, dans l’autre sens
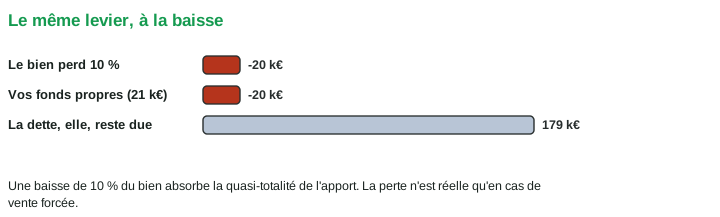
Tout ce qui précède fonctionne symétriquement. Si le bien perd 10 %, soit 20 000 €, ce ne sont pas 10 % de votre mise qui disparaissent : ce sont 95 % de vos 21 000 € de fonds propres. Dans cette illustration instantanée, avant amortissement du prêt et hors frais, la dette est supposée inchangée. Un levier à 90 % transforme une correction de marché banale en quasi-anéantissement de l’apport, sur le papier du moins : la perte ne se matérialise que si vous devez vendre à ce moment-là.
C’est la clé de lecture du risque : le levier ne se juge pas seulement par le multiplicateur, mais par votre capacité à ne jamais être vendeur forcé. Vacance prolongée, travaux imprévus, accident de la vie : ce sont les événements qui transforment une moins-value latente en perte réelle. D’où les garde-fous classiques : un cash-flow ou un effort d’épargne soutenable dans la durée, une épargne de précaution intacte après l’opération, et un taux d’endettement qui laisse de la marge pour l’imprévu.
Ce que finance le prêteur
La banque apprécie la solvabilité de l’emprunteur, le bien, les revenus attendus et les garanties proposées. L’accès à un financement de longue durée est un intérêt du projet immobilier, mais ne rend pas automatiquement le recours au crédit rentable. Comparez son coût complet aux flux de l’opération et conservez une réserve disponible.
Un levier qui se dégonfle tout seul
Dernière propriété rassurante du levier immobilier : il diminue mécaniquement avec le temps. Le ratio dette sur valeur, la LTV que suit votre banquier, part de 90 % à la signature ; dix ans plus tard, entre le capital amorti et la valorisation même modeste du bien, il est retombé vers 48 % dans notre exemple. L’opération la plus risquée de votre patrimoine devient, sans que vous ne fassiez rien, l’une des plus solides.
Cette trajectoire ouvre des options : refinancer pour extraire une partie des fonds propres et enchaîner sur une nouvelle acquisition, ou simplement laisser courir vers un actif détenu sans dette au moment où les revenus locatifs deviennent un complément de retraite. Le plan de financement et le bilan année par année de notre dossier prévisionnel racontent précisément cette dérisquification progressive, capital restant dû et valeur du bien mis en regard.
Le troisième étage : le levier fiscal
Le levier financier se double d’un levier fiscal souvent oublié : les intérêts de la dette qui vous enrichit sont, au régime réel, déductibles de vos loyers. L’État subventionne ainsi une fraction du coût de l’instrument, 45 à 48 % pour un contribuable à la tranche de 30 %, un mécanisme détaillé dans notre guide du coût total du crédit. Combiné à l’amortissement du meublé, il explique qu’un montage bien construit puisse cumuler rendement des fonds propres à deux chiffres et impôt courant proche de zéro, la spécialité du LMNP au réel décrite dans notre guide de l’amortissement.
Les conditions du bon levier
Quatre règles résument l’usage sain de l’outil. D’abord, le levier s’applique à un actif de qualité : démultiplier le rendement d’un mauvais bien démultiplie une erreur. Ensuite, la charge de la dette doit être couverte au maximum par le loyer, l’effort d’épargne restant un choix calibré et non une contrainte subie. Troisièmement, l’horizon doit être long : le levier immobilier se déploie sur dix à vingt ans, il punit les sorties précipitées, comme le rappelle la fiscalité de la plus-value avant cinq ans de détention. Enfin, l’inflation travaille pour l’emprunteur à taux fixe, un allié discret que nous chiffrons dans notre guide inflation, dette et loyers.
Le rendement des fonds propres, le fameux TRI, est précisément l’indicateur que calcule notre simulateur pour chacun des six régimes fiscaux, revente comprise : c’est lui qui dit si votre levier travaille, et le rapport complet le documente au format que votre banquier attend.
Questions fréquentes
Comment la dette augmente-t-elle le rendement ?
Parce que le rendement se calcule sur votre mise, pas sur le prix du bien. Une revalorisation de 2 % sur un bien de 200 000 € représente 4 000 €, soit 2 % du prix mais près de 19 % d’un apport de 21 000 €.
Le levier peut-il jouer contre soi ?
Oui, symétriquement. Une baisse de 10 % sur un bien de 200 000 €, soit 20 000 €, efface la quasi-totalité d’un apport de 21 000 €. La dette, elle, ne baisse pas.
Le levier diminue-t-il avec le temps ?
Oui, mécaniquement. Le rapport de la dette à la valeur part très haut à la signature, puis se réduit sous le double effet du capital remboursé et de la revalorisation du bien.
Références
- Modigliani, F. et Miller, M. (1958), « The Cost of Capital, Corporation Finance and the Theory of Investment », American Economic Review, 48(3)
- Jordà, Ò., Knoll, K., Kuvshinov, D., Schularick, M. et Taylor, A. M. (2019), « The Rate of Return on Everything, 1870-2015 », Quarterly Journal of Economics, 134(3)
- Haut Conseil de stabilité financière, décision relative aux conditions d’octroi de crédits immobiliers (norme des 35 %), hcsf.economie.gouv.fr
Travaux académiques cités à titre pédagogique ; les liens renvoient vers Google Scholar.