Tout mettre dans la pierre ? Concentration, liquidité et place du locatif dans un patrimoine
En résumé
Quelle place donner à l'immobilier dans votre patrimoine ? Crédit, liquidité, concentration et réserve disponible : les arbitrages à examiner.
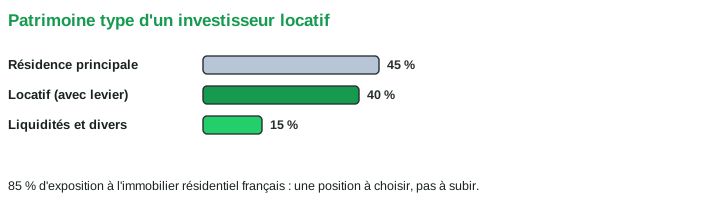
L’investisseur locatif enthousiaste raisonne souvent bien par appartement, et jamais en patrimoine global. Or au moment où il signe son deuxième studio, son bilan personnel ressemble déjà à ceci : une résidence principale, un ou deux biens locatifs, un crédit sur chacun, et quelques milliers d’euros de liquidités. Traduction : 80 à 90 % d’exposition à un seul actif, l’immobilier résidentiel français, avec du levier. Ce n’est pas nécessairement une erreur ; c’est une position qu’il faut choisir en connaissance de cause.
Ce que concentrer veut dire
La concentration immobilière se cumule en couches. Une classe d’actifs unique : le résidentiel, sensible aux mêmes taux, à la même fiscalité, à la même conjoncture. Une zone unique, souvent : deux biens dans la même ville partagent le même marché de l’emploi, les mêmes politiques locales, parfois la même rue. Un locataire unique par bien : le studio vide ne produit pas 5 % de moins, il produit zéro. Et un cadre réglementaire unique : une réforme du DPE, de la fiscalité du meublé, la loi Le Meur pour le saisonnier, frappe tout le portefeuille en même temps.
Aucun de ces risques n’est exotique : chacun s’est matérialisé au cours des cinq dernières années. La réponse n’est pas de renoncer, mais de dimensionner : la part de l’immobilier dans le patrimoine, le nombre de marchés, la nature des baux sont des curseurs, pas des fatalités.
La liquidité : l’angle mort du bailleur
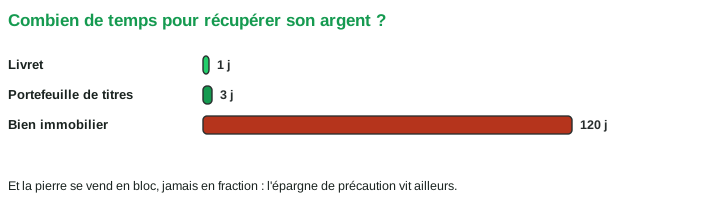
Deuxième spécificité structurelle : la pierre se vend lentement, en bloc, et à prix incertain quand on est pressé. Trois à six mois de délai dans un marché normal, davantage en marché grippé ; impossible de céder « 15 % de l’appartement » pour faire face à un imprévu ; et une décote immédiate pour toute vente contrainte. À l’opposé, un livret se mobilise en un jour et un portefeuille de titres en trois.
La conséquence pratique n’est pas d’éviter l’immobilier, c’est de ne jamais y placer l’argent qui pourrait devoir en sortir vite. L’épargne de précaution, six mois de charges du foyer plus les provisions des biens, vit hors de la pierre, sur des supports liquides et sans risque. C’est la même règle vue de la banque : le prêteur vérifie votre épargne résiduelle après opération précisément parce qu’il sait qu’un immeuble ne se revend pas en cas de coup dur, un point développé dans notre guide de l’apport personnel.
Ce que le locatif apporte que rien d’autre n’offre
L’immobilier peut associer un financement de longue durée et des loyers, en contrepartie de frais, d’une gestion et d’une liquidité limitée. Le levier n’est pas exclusif à l’immobilier, et un loyer n’est pas garanti ni automatiquement indexé. Examinez son rôle à côté de l’épargne disponible et des autres placements : voir inflation, dette et loyers.
La conclusion raisonnable n’est donc ni « tout pierre » ni « pas de pierre » : c’est un rôle. Le locatif est le compartiment de constitution de patrimoine à crédit et de revenu complémentaire de long terme ; la poche liquide est l’amortisseur ; le reste diversifie. Chaque compartiment a une mission, et les mélanger, financer la poche de précaution par une ligne de crédit conso, ou immobiliser l’épargne de sécurité dans un apport, est la vraie erreur.
Trois règles simples, sans jargon
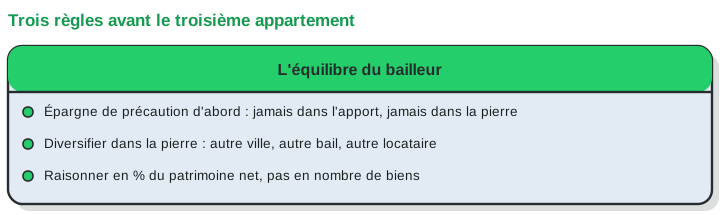
Première règle : l’épargne de précaution d’abord, l’investissement ensuite. Aucune opération locative ne justifie de vider le matelas de sécurité ; c’est lui qui vous évite d’être vendeur forcé, une situation qui peut aggraver les pertes liées au levier.
Deuxième règle : diversifier à l’intérieur même de la pierre avant d’empiler. Deuxième bien dans une autre ville, autre type de locataire, autre régime de bail, plutôt que le clone du premier à 300 mètres. À patrimoine égal, la corrélation entre vos actifs baisse, donc le risque global aussi.
Troisième règle : piloter en pourcentages, pas en unités. « Un troisième appartement » n’est pas une décision patrimoniale ; « porter l’immobilier de 75 à 85 % de mon patrimoine net » en est une, et elle se discute, chiffres en main, avec les professionnels du conseil, votre expert-comptable et votre conseiller en gestion de patrimoine, chacun dans son rôle.
Deux moments de vie, deux lectures du même dosage
Sans rien personnaliser, deux situations types montrent comment le raisonnement s’applique. En début de parcours, patrimoine net faible et revenus du travail en croissance, la concentration immobilière est presque inévitable et peu grave : le « capital humain », les décennies de salaires à venir, constitue de fait l’actif dominant et diversifie le bilan ; le levier a le temps de travailler et les accidents ont le temps de se réparer. C’est l’âge où la pierre à crédit a le plus de sens, à condition de garder la poche de précaution intacte.
À l’approche de la retraite, le raisonnement s’inverse : le capital humain s’épuise, les revenus vont dépendre du patrimoine lui-même, et la capacité à absorber un choc, vacance longue, gros travaux, baisse de marché, diminue. La priorité glisse de la constitution vers la sécurisation : dettes qui s’éteignent, liquidités reconstituées, revenus locatifs nets stabilisés, et éventuellement arbitrage des biens les plus fragiles pendant que le calendrier des abattements de plus-value est favorable. Même patrimoine, même pourcentage parfois : ce sont l’horizon et la dépendance aux revenus qui changent la conclusion.
Chiffrer avant de trancher
La part raisonnable de la pierre dépend de votre âge, de vos revenus, de votre tolérance au risque et de vos projets : il n’existe aucun pourcentage universel, et quiconque vous en vend un vous vend un raccourci. Ce qui se calcule en revanche objectivement, c’est la performance et la robustesse de chaque opération immobilière prise isolément : rendement des fonds propres, effort d’épargne, résistance à la vacance et aux chocs. C’est le travail de notre simulateur et du dossier complet, plan de financement et trésorerie prévisionnelle compris : des opérations saines, une par une, sont la condition nécessaire, à vous et à vos conseils de décider du bon dosage dans l’ensemble.
Questions fréquentes
Quelle part de patrimoine peut-on mettre dans l’immobilier ?
Il n’existe aucun pourcentage universel : la réponse dépend de l’âge, des revenus, de la tolérance au risque et des projets. Quiconque avance un chiffre valable pour tout le monde vend autre chose qu’un conseil.
Pourquoi la liquidité est-elle un enjeu ?
Parce qu’un bien se vend lentement, en bloc, et à prix incertain quand on est pressé : trois à six mois dans un marché normal, davantage quand il se grippe. C’est ce qui rend l’épargne de précaution indispensable avant d’investir.
Qu’apporte l’immobilier locatif qu’aucun autre placement n’offre ?
Le levier bancaire : aucune banque ne prête dix fois votre mise pour un portefeuille financier. C’est cette propriété, plus que le rendement, qui justifie sa place dans un patrimoine.
Références
- Markowitz, H. (1952), « Portfolio Selection », Journal of Finance, 7(1)
- Flavin, M. et Yamashita, T. (2002), « Owner-Occupied Housing and the Composition of the Household Portfolio », American Economic Review, 92(1)
- Goetzmann, W. N. (1993), « The Single Family Home in the Investment Portfolio », Journal of Real Estate Finance and Economics, 6(3)
- INSEE, enquête Histoire de vie et Patrimoine, composition du patrimoine des ménages, insee.fr
Travaux académiques cités à titre pédagogique ; les liens renvoient vers Google Scholar.