Apport personnel : combien faut-il vraiment pour investir dans le locatif ?
En résumé
Quel apport prévoir pour un investissement locatif ? Frais à financer, réserve de sécurité et effet sur le crédit et le rendement des fonds propres.
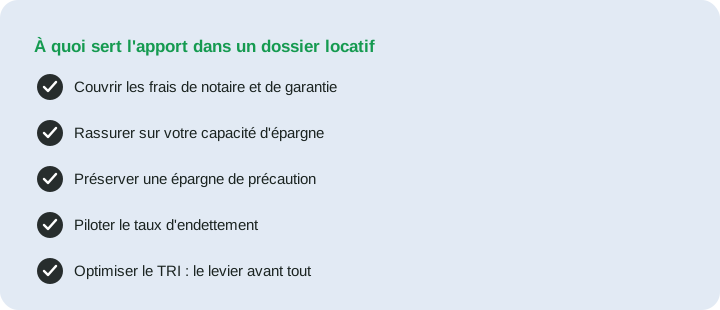
L’apport sert d’abord à financer la part de l’achat que la banque ne prend pas en charge : frais d’acquisition, garantie, travaux ou mobilier selon l’offre. Son montant se décide avec une seconde contrainte : conserver assez d’épargne après l’achat pour supporter la vacance et les dépenses imprévues.
Ce que la banque attend
La référence actuelle est simple : un apport couvrant les frais d’acquisition, soit les frais de notaire, environ 7,5 % dans l’ancien, et les frais de garantie et de dossier. La banque finance alors 100 % du prix du bien, et votre mise correspond aux frais, autour de 10 % du coût total.
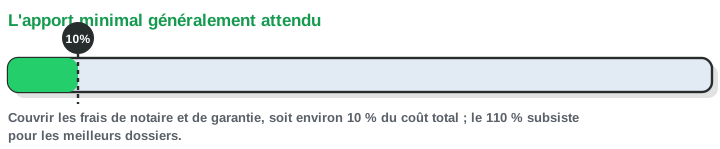
Le financement à 110 %, où la banque prend aussi les frais à sa charge, n’a pas disparu ; il s’est raréfié, et nous lui consacrons un guide complet du sans-apport. Il demeure accessible aux profils qui rassurent : revenus solides, épargne résiduelle conséquente, premier investissement réussi, ou relation bancaire ancienne. À l’inverse, certains établissements demandent 20 % sur les dossiers qu’ils jugent tendus.
Un point compte autant que le montant : l’épargne de précaution qui reste après l’opération. Une banque préfère un apport de 15 000 € laissant 20 000 € de côté, à un apport de 30 000 € qui vide les comptes. L’investisseur sans réserve est le premier fragilisé par une vacance ou une chaudière.
Ce qui est optimal pour vous : le levier
En résidence principale, apporter beaucoup réduit une charge. En locatif, le raisonnement s’inverse : l’effet de levier consiste précisément à faire financer par la banque un actif dont le locataire paie l’essentiel du coût. Plus l’apport est faible, plus le rendement de vos fonds propres est élevé, tant que l’opération se tient.
Pour comparer 12 000 € et 60 000 € d’apport sur un même achat, il faut recalculer le prêt et tous les flux : mensualités, intérêts, fiscalité, effort d’épargne et dette restante à la vente. Maintenir arbitrairement le même gain net de 95 000 € dans les deux cas ne permet pas d’isoler l’effet de l’apport. Le TRI mesure ensuite la rentabilité des sommes effectivement investies à leurs dates respectives.
La limite de l’exercice est le taux d’endettement : moins d’apport signifie plus de crédit, donc plus de mensualité. L’optimum se trouve généralement au point où le dossier reste finançable avec un cash-flow supportable, pas au-delà.
Où placer le curseur selon votre situation
Premier investissement avec un profil standard : visez l’apport des frais, environ 10 %, en conservant une épargne de précaution d’au moins six mensualités. Profil très solide ou relation bancaire forte : tentez le 110 %, l’effet de levier maximal en vaut la démarche. Dossier limite en endettement : l’apport supplémentaire est alors un outil pour faire passer le dossier, pas une fin en soi.
Et rappelez-vous que l’apport ne se discute jamais seul : il fait système avec les autres conditions d’octroi, l’assurance emprunteur et le choix de la banque. Un prévisionnel Previmmo à l’appui, testez deux ou trois niveaux d’apport et comparez le TRI : le chiffre tranchera mieux que l’intuition.
Le cas de l’investisseur qui enchaîne les acquisitions
Pour un premier bien, l’apport se raisonne isolément. Dès le deuxième, il devient un instrument de pilotage du taux d’endettement. Injecter un peu d’apport sur une opération tendue peut suffire à ramener la mensualité sous le seuil qui débloque l’accord, là où un dossier à 110 % aurait été refusé. L’apport n’est plus alors une question de rendement, mais de faisabilité : mieux vaut une opération financée avec 15 000 € d’apport qu’une opération parfaite sur le papier mais recalée.
La logique se renverse à mesure que le patrimoine grossit. L’investisseur aguerri cherche à préserver sa trésorerie pour saisir la prochaine occasion : il apporte le minimum exigé, garde ses liquidités mobilisables, et accepte un effort mensuel un peu plus lourd. C’est un pari sur sa capacité à trouver mieux ailleurs que le coût du crédit, pari qui se tient tant que les taux restent inférieurs au rendement de ses opérations.
Apport et fiscalité : un lien indirect
L’apport ne se raisonne pas seulement au regard du rendement des fonds propres, il touche aussi, indirectement, à la fiscalité de l’opération. Un apport élevé réduit le capital emprunté, donc les intérêts, or ces intérêts sont déductibles au régime réel, en location nue comme en meublé. Apporter davantage revient ainsi à diminuer une charge déductible, ce qui augmente légèrement le résultat imposable les premières années.
L’effet reste secondaire par rapport à celui du levier, mais il va dans le même sens : pour un investisseur imposé au réel, un apport mesuré préserve à la fois le rendement des fonds propres et le volume de charges déductibles. C’est un argument de plus en faveur d’un apport ajusté au minimum finançable, plutôt que maximal, que le prévisionnel Previmmo permet de chiffrer précisément.
D’où peut venir l’apport
Toutes les sources d’apport ne se valent pas aux yeux de la banque. Une épargne personnelle constituée régulièrement, lisible sur les relevés, est la plus rassurante : elle atteste de la capacité d’épargne qui remboursera le crédit. À l’inverse, un apport apparu la veille du dossier, par un virement isolé, appelle des questions, même parfaitement légitime : mieux vaut documenter sa provenance en amont. Une donation familiale est parfaitement admise dès lors qu’elle est tracée par un acte ou une attestation.
Une épargne salariale déjà disponible peut contribuer à l’apport. En revanche, l’achat locatif n’ouvre pas, à lui seul, le droit au déblocage anticipé prévu pour l’acquisition de la résidence principale. Vérifiez la disponibilité du PEL ou des autres placements utilisés, ainsi que les conditions qui leur sont propres. Un crédit à la consommation destiné à compléter le financement doit être déclaré : ses échéances s’ajoutent à celles du projet dans l’analyse de solvabilité.
Questions fréquentes
Peut-on investir dans le locatif sans aucun apport ?
Oui, c’est le financement à 110 %, mais il est aujourd’hui réservé aux dossiers solides : revenus confortables, épargne résiduelle, gestion bancaire irréprochable. Un prévisionnel démontrant l’autofinancement de l’opération augmente nettement les chances.
Vaut-il mieux un gros apport ou garder son épargne ?
En locatif, conserver une épargne de précaution vaut souvent mieux qu’un apport maximal : la banque y est sensible, et votre TRI aussi. L’apport optimal est le plus petit montant qui rend le dossier finançable avec un cash-flow supportable.
L’apport doit-il venir de mon épargne personnelle ?
C’est la lecture la plus rassurante pour la banque. Un don familial est admis s’il est documenté ; un crédit à la consommation déguisé en apport est en revanche rédhibitoire et se voit sur les relevés.
Références
- Service Public — déblocage anticipé de l’épargne salariale
- Décision n° D-HCSF-2021-7 du 29 septembre 2021 : taux d’effort maximal, assurance comprise
- Code de la consommation, art. L. 313-16 : évaluation de la solvabilité
- ACPR, « Le financement de l’habitat » : statistiques annuelles des quotités de financement et de l’apport constaté, acpr.banque-france.fr
Aucun texte n’impose de montant d’apport : il s’agit d’une pratique d’octroi, propre à chaque établissement et à chaque période.