Cash-flow positif : indicateur utile, boussole dangereuse
En résumé
Calculez le cash-flow de votre investissement locatif et distinguez effort mensuel, remboursement du capital et gain net à la revente.
« Ne visez que du cash-flow positif. » La formule a fait le tour des réseaux sociaux au point de devenir, pour beaucoup d’investisseurs débutants, l’unique critère de décision. L’indicateur est utile, il mesure une réalité concrète, mais en faire une boussole absolue conduit à écarter d’excellentes opérations et à en accepter de médiocres. Voici ce qu’il dit vraiment, et ce qu’il ne dit pas.
De quoi parle-t-on exactement ?
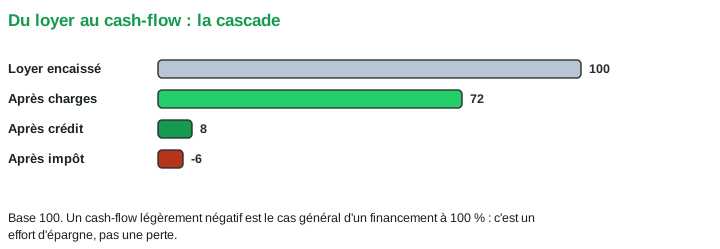
Le cash-flow est le solde de trésorerie de l’opération : loyers encaissés, moins charges d’exploitation (copropriété, taxe foncière, assurances, gestion, entretien), moins l’échéance complète du crédit, intérêts, capital et assurance emprunteur, moins l’impôt. S’il est positif, le bien s’autofinance et dégage un excédent ; s’il est négatif, vous complétez chaque mois : c’est l’effort d’épargne.
Première précision qui change tout : le calcul doit être fait après impôt, et l’impôt dépend du régime fiscal. Le même bien peut afficher un cash-flow positif en LMNP au réel, où l’amortissement neutralise l’impôt des premières années, et négatif en location nue au micro-foncier. Un cash-flow annoncé sans préciser le régime ne veut à peu près rien dire.
Deuxième précision : les charges doivent être complètes. Une simulation qui oublie la vacance locative, la provision pour entretien, la CFE en meublé ou les honoraires comptables du réel surestime le cash-flow de 50 à 150 € par mois. C’est l’écart entre le tableur d’un vendeur et le compte bancaire d’un propriétaire.
Un exemple : le même bien, trois lectures
Un T2 à 160 000 € frais compris, loué 640 € par mois, financé à 100 % sur 20 ans à 3,6 %, donne une mensualité d’environ 972 € assurance comprise. Les charges d’exploitation, taxe foncière, copropriété, PNO, provision d’entretien et vacance, retiennent environ 21 % des loyers, soit 134 € mensuels.
Lecture 1, la trésorerie : 640 − 134 − 972 = −466 € par mois avant impôt, un effort d’épargne significatif. Lecture 2, le patrimoine : dans la mensualité, 500 à 560 € remboursent du capital dès les premières années ; l’enrichissement mensuel réel est légèrement positif avant même toute revalorisation du bien. Lecture 3, la banque : loyers pondérés à 70 % (448 €) contre 972 € d’échéance, le dossier pèse 524 € sur votre capacité d’endettement. Trois lectures du même bien, trois conclusions différentes : aucune ne suffit seule.
Ce que le cash-flow ne mesure pas : le capital remboursé
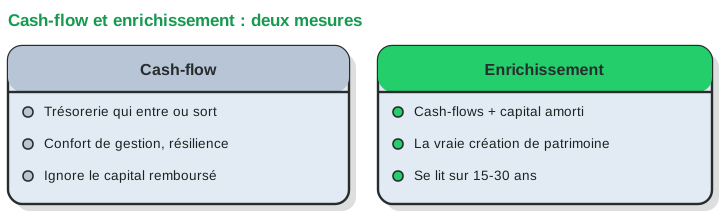
Dans chaque mensualité de crédit se cache une part de capital remboursé : de la dette en moins, donc du patrimoine en plus. Le cash-flow la traite comme une dépense, alors qu’elle est une épargne forcée. Un bien à cash-flow mensuel de −100 € qui amortit 600 € de capital par mois vous enrichit de 500 € tous les mois ; un bien à cash-flow de +50 € financé in fine, qui n’amortit rien, peut créer moins de valeur. C’est pourquoi les comparatifs sérieux raisonnent en enrichissement cumulé et en rendement correctement calculé, cash-flows plus capital remboursé, sur quinze ou trente ans, revente comprise.
L’obsession du cash-flow positif immédiat pousse par ailleurs vers des stratégies qui le fabriquent artificiellement : allonger la durée du prêt, réduire l’apport, viser des marchés à haut rendement affiché mais à vacance forte. Autant de choix qui se défendent, à condition d’être faits consciemment et non pour faire passer un tableur au vert.
Les leviers qui améliorent vraiment le cash-flow
Certains leviers créent de la valeur, d’autres ne font que la déplacer. Dans la première catégorie : le régime fiscal, un passage au réel avec amortissement peut rendre positif un cash-flow négatif au forfait, sans toucher à rien d’autre ; l’assurance emprunteur déléguée, souvent 20 à 40 € gagnés par mois comme le montre notre guide sur le changement d’assurance emprunteur ; la renégociation des charges récurrentes, PNO, GLI, contrat d’entretien ; et bien sûr le loyer, quand des travaux ciblés justifient un repositionnement.
Dans la seconde catégorie : l’allongement de la durée du prêt, qui améliore le solde mensuel mais augmente le coût total du crédit et ralentit la constitution du patrimoine ; et l’apport massif, qui « achète » du cash-flow au prix de l’immobilisation d’une épargne, arbitrage détaillé dans notre guide de l’apport personnel. Ces leviers-là se règlent en fonction de votre situation globale, pas pour embellir un indicateur.
Ce que la banque regarde : le DSCR, pas votre slogan
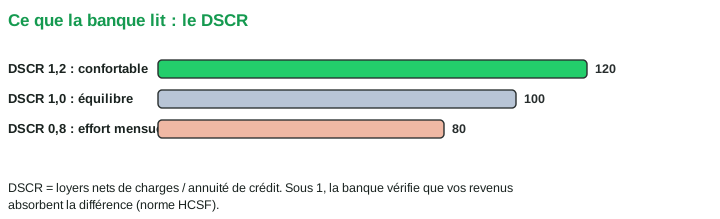
Le comité de crédit ne parle pas de cash-flow mais de couverture du service de la dette, le DSCR : loyers nets de charges rapportés à l’annuité de crédit. À 1,2, l’opération couvre confortablement son financement ; à 1,0, elle s’équilibre ; en dessous, la banque vérifie que vos revenus absorbent la différence, avec la pondération des loyers à 70 % et le plafond d’endettement décrits dans notre guide du taux d’endettement à 35 %. Un effort d’épargne maîtrisé n’a jamais empêché un financement ; un dossier qui promet un cash-flow mirobolant sans le documenter, si.
Cash-flow négatif : la limite du raisonnable
Un effort d’épargne n’est pas un défaut, c’est un choix d’allocation : vous placez chaque mois dans la pierre ce que d’autres placent en assurance-vie. Encore faut-il le calibrer. Trois garde-fous simples : l’effort mensuel ne devrait pas dépasser ce que vous épargniez déjà sans y penser, il doit rester soutenable si le logement reste vide deux mois, et il doit laisser intacte une épargne de précaution de plusieurs mensualités. Un effort de 200 € pour un foyer qui épargne 800 € est un placement ; le même effort pour un foyer à flux tendu est une fragilité que la banque, elle, repérera via le reste à vivre.
Le second critère est temporel : un cash-flow négatif qui se résorbe, parce que les loyers s’indexent et que l’impôt reste contenu par l’amortissement, n’a rien à voir avec un déficit structurel qui durera vingt ans. La trajectoire compte plus que la photo de l’année 1.
Le bon usage : un critère de confort, pas un critère de valeur
Le cash-flow répond à une seule question, mais elle est importante : combien cette opération pèse-t-elle sur mon budget chaque mois ? C’est un critère de résilience, votre capacité à traverser une vacance locative ou une hausse de charges, et de capacité à enchaîner les opérations, puisque chaque effort d’épargne réduit votre reste à vivre aux yeux du prêteur.
La valeur de l’opération, elle, se lit ailleurs : enrichissement cumulé, taux de rendement interne, sensibilité au régime fiscal et au scénario de revente. Notre simulateur calcule les deux familles d’indicateurs sur trente ans, pour les six régimes ; le dossier complet présente ensuite le tout au format qu’un comité de crédit attend, compte de résultat, capacité d’autofinancement et plan de financement compris. Le cash-flow y figure en bonne place, comme un indicateur parmi d’autres, exactement là où il mérite d’être.
Questions fréquentes
Un cash-flow négatif signifie-t-il une mauvaise opération ?
Pas nécessairement. Le cash-flow traite le capital remboursé comme une dépense, alors que c’est de la dette en moins, donc du patrimoine en plus. Un bien à cash-flow légèrement négatif qui amortit fortement son capital peut enrichir davantage qu’un bien à cash-flow positif.
Qu’est-ce que le DSCR, et pourquoi la banque le regarde-t-elle ?
C’est le rapport des loyers nets de charges à l’annuité de crédit. À 1,2 l’opération couvre confortablement son financement, à 1,0 elle s’équilibre, en dessous elle dépend de vos autres revenus. C’est l’indicateur du comité de crédit, pas le cash-flow.
Jusqu’où peut-on accepter un effort d’épargne mensuel ?
L’effort ne devrait pas dépasser ce que vous pourriez épargner durablement par ailleurs, doit rester tenable en cas de vacance locative, et se réduire dans le temps grâce à l’indexation des loyers.
Références
- Décision du 29 juin 2023 relative aux conditions d’octroi de crédits immobiliers : calcul du taux d’effort et traitement des revenus locatifs dans l’appréciation de la solvabilité, hcsf.economie.gouv.fr
- ACPR, « Le financement de l’habitat » : indicateurs de risque suivis par le superviseur (taux d’effort, LTV, maturités), acpr.banque-france.fr
Textes consultables sur Légifrance et les sites institutionnels cités ; les pratiques bancaires évoluent, les textes font foi.