Le vrai coût d’un crédit immobilier : intérêts, assurance, durée, et ce que le taux ne dit pas
En résumé
Calculez le coût d'un crédit immobilier : intérêts, assurance et frais. Exemple de 200 000 € et comparaison des durées à taux identique.
« J’ai eu 3,6 %. » Le taux nominal est devenu le trophée de l’emprunteur, au point d’éclipser la seule question qui compte : combien ce crédit coûte-t-il, en euros, du premier au dernier mois ? La réponse surprend souvent, dans les deux sens : le coût total est plus élevé que l’intuition, et le coût réel d’un crédit locatif est plus faible que le coût affiché. Décomposons.
Le coût total : bien plus que les intérêts
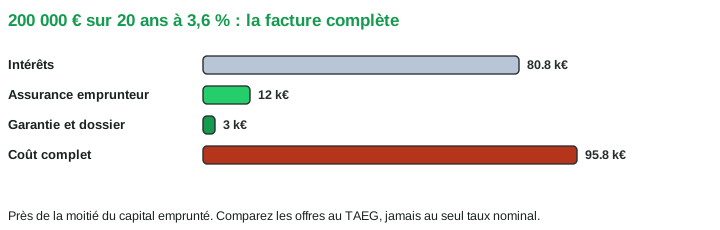
Prenons le cas standard : 200 000 € empruntés sur 20 ans à 3,6 %. La mensualité hors assurance ressort à environ 1 170 €, soit 280 850 € remboursés en tout : 80 850 € d’intérêts. Ajoutez l’assurance emprunteur, disons 0,30 % du capital initial par an, 50 € par mois, 12 000 € sur la durée. Puis la garantie et les frais de dossier, environ 3 000 €. Coût complet : près de 96 000 €, presque la moitié du capital emprunté.
Ce chiffre n’est ni un scandale ni une anomalie : c’est le prix du temps. Vous disposez de 200 000 € pendant vingt ans ; la banque facture cette mise à disposition. Le taux annuel effectif global, le TAEG, agrège l’ensemble et permet de comparer deux offres sans se laisser distraire par le seul taux nominal.
Quelle part de capital remboursez-vous dès le début
Sur les 1 170,22 € de la première mensualité, 600 € correspondent aux intérêts et 570,22 € au capital : près de 49 % de l’échéance hors assurance réduit donc déjà la dette. Après cinq ans, environ 37 425 € de capital sont remboursés ; le solde est proche de 162 575 €. La part de capital augmente ensuite au fil des mensualités.
Les intérêts sont calculés chaque mois sur le capital restant dû. Un remboursement anticipé réduit les intérêts futurs, mais son intérêt dépend aussi des indemnités, de la fiscalité et de l’usage alternatif de votre épargne. Le guide du prêt amortissable ou in fine compare les profils de remboursement.
La durée : le paramètre le plus cher
Pour isoler l’effet de la durée, conservons 200 000 € empruntés à 3,6 %, une assurance de 0,30 % par an sur le capital initial et 3 000 € de frais, sans remboursement anticipé. Ce sont des hypothèses pédagogiques, pas des offres de marché.
| Durée | Mensualité hors assurance | Intérêts | Assurance | Coût total avec frais |
|---|---|---|---|---|
| 15 ans | 1 439,61 € | 59 129 € | 9 000 € | 71 129 € |
| 20 ans | 1 170,22 € | 80 854 € | 12 000 € | 95 854 € |
| 25 ans | 1 012,01 € | 103 602 € | 15 000 € | 121 602 € |
Faut-il pour autant toujours choisir court ? Non, et c’est là que le locatif se distingue de la résidence principale. Allonger la durée abaisse la mensualité, donc améliore le cash-flow et préserve votre capacité d’emprunt pour l’opération suivante ; le surcoût d’intérêts est en partie payé par le locataire et, on va le voir, allégé par la fiscalité. Le bon réflexe n’est pas un dogme, c’est un chiffrage : notre guide du cash-flow détaille cet arbitrage entre confort mensuel et coût total.
L’assurance : le deuxième prix, le plus négociable
Sur vingt ans, l’assurance emprunteur pèse souvent 12 à 20 % du coût total du crédit, et c’est le poste le plus facile à réduire : la délégation d’assurance permet de retenir un contrat individuel à garanties équivalentes, résiliable à tout moment depuis la loi Lemoine. Diviser la prime par deux, un résultat courant pour un profil sain, économise plusieurs milliers d’euros sans toucher au taux, la mécanique que chiffre notre guide du changement d’assurance emprunteur.
En cours de route : renégocier, racheter, rembourser
Le coût d’un crédit n’est pas figé à la signature. Trois chantiers restent ouverts pendant toute la vie du prêt. La renégociation avec votre banque, ou le rachat par une concurrente, redevient pertinente dès que les taux de marché passent environ 0,7 point sous le vôtre, avec un capital restant dû encore important et une durée résiduelle longue : c’est en début de prêt que le jeu en vaut la chandelle, précisément parce que les intérêts s’y concentrent. Comptez les frais du rachat, indemnités, garantie, dossier, dans le calcul.
Le remboursement anticipé, ensuite : les indemnités sont plafonnées par la loi à six mois d’intérêts sur le capital remboursé, sans excéder 3 % du capital restant dû, et beaucoup de contrats locatifs les négocient à zéro. Rembourser tôt un crédit cher est un placement sans risque au taux du crédit ; rembourser tard un crédit bon marché, surtout net de fiscalité et d’inflation, l’est rarement. La règle de décision est toujours la même : comparer le taux réel net du crédit à ce que vos liquidités peuvent produire ailleurs, sans jamais entamer l’épargne de précaution.
Le coût réel en locatif : deux rabais invisibles
Au régime réel, les intérêts et l’assurance liés au financement locatif peuvent être déductibles. Une déduction réduit une base imposable ; elle ne constitue pas un remboursement automatique par l’État. Si le résultat est déjà nul, l’effet peut être différé par les règles de déficit ou d’amortissement. Le coût net d’impôt se calcule donc année par année selon le régime et la situation du foyer : on ne peut pas diviser systématiquement le coût complet du prêt par deux.
Second rabais : l’inflation. Vos mensualités sont figées en euros de la signature ; les loyers, eux, s’indexent. À 2 % d’inflation annuelle, l’euro remboursé la vingtième année vaut un tiers de moins que celui d’aujourd’hui. Le taux réel de votre crédit, taux nominal moins inflation, est bien plus bas que le chiffre du contrat, un mécanisme que nous détaillons dans inflation, dette et loyers, et qui est le carburant discret de l’effet de levier.
Ce qu’il faut retenir pour votre dossier
Comparez les offres au TAEG et au coût total, pas au taux nominal ; négociez l’assurance autant que le taux ; choisissez la durée en fonction du cash-flow visé et de votre stratégie d’enchaînement, pas par peur du coût brut ; et raisonnez toujours en coût net de fiscalité pour un projet locatif au réel. Notre simulateur intègre l’échéancier complet de votre prêt, la déductibilité selon chacun des six régimes et les revalorisations : le dossier final présente à votre banque un plan de financement où chaque euro de crédit est à sa place.
Questions fréquentes
Quelle part de capital est remboursée au début ?
Dans l’exemple à 3,6 % sur vingt ans, près de 49 % de la première mensualité hors assurance rembourse déjà du capital. Cette proportion augmente ensuite.
Sur quoi comparer deux offres de prêt ?
Sur le TAEG et le coût total, jamais sur le seul taux nominal. L’assurance emprunteur pèse souvent 12 à 20 % du coût d’un crédit sur vingt ans, et c’est le poste le plus négociable.
Références
- Campbell, J. Y. (2006), « Household Finance », Journal of Finance, 61(4)
- Agarwal, S., Driscoll, J. C. et Laibson, D. (2013), « Optimal Mortgage Refinancing: A Closed-Form Solution », Journal of Money, Credit and Banking, 45(4)
- Loi n° 2022-270 du 28 février 2022 (dite loi Lemoine) sur la résiliation à tout moment de l’assurance emprunteur, legifrance.gouv.fr
Les travaux académiques renvoient vers Google Scholar ; les sources officielles renvoient vers Légifrance et l’INSEE.