Inflation, dette et loyers : pourquoi la hausse des prix rembourse une partie de votre crédit
En résumé
Inflation et crédit à taux fixe : comprenez la valeur réelle de la dette, l'indexation des loyers et les limites du raisonnement.
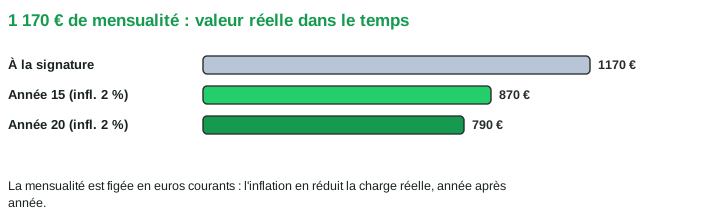
À taux fixe, l’inflation réduit la valeur des mensualités en euros constants. Elle n’améliore cependant votre budget que si vos revenus suivent suffisamment et si les charges restent maîtrisées. L’indexation des loyers et la valeur de revente doivent être examinées séparément.
Votre dette est figée, la monnaie ne l’est pas
Un crédit à taux fixe vous engage sur des mensualités constantes en euros courants : 1 170 € par mois aujourd’hui, 1 170 € dans quinze ans. Or ces euros-là ne se valent pas. À 2 % d’inflation annuelle, 1 170 € de l’année 15 représentent environ 870 € d’aujourd’hui ; à l’année 20, environ 790 €. La charge réelle de votre dette diminue mécaniquement, sans négociation, sans effort, simplement parce que l’unité de mesure fond.
La mensualité nominale reste constante, mais vos revenus ne suivent pas nécessairement les prix. Avec 3,6 % de taux nominal annuel et 2 % d’inflation, le taux réel approché est de 1,6 % ; la relation (1,036 / 1,02) − 1 donne environ 1,57 %. Cette illustration ne représente ni un TAEG corrigé de l’inflation ni une prévision des revenus futurs.
Les loyers, eux, suivent l’IRL
Un bail d’habitation peut prévoir une révision annuelle selon l’IRL, sous réserve des conditions légales et des restrictions applicables, notamment aux logements énergivores. Avec une hausse hypothétique de 2 % par an, un loyer initial de 850 € atteint environ 1 036 € après dix revalorisations et 1 263 € après vingt. Il dépasse 1 170 € après dix-sept revalorisations. Ce croisement concerne uniquement le loyer et l’échéance : les charges, la vacance et l’impôt doivent encore être déduits avant de parler de cash-flow positif.
C’est ce croisement des courbes, loyer croissant contre dette constante, qui explique qu’un prévisionnel sur trente ans n’a rien de commun avec la photo de l’année 1, l’erreur de lecture que nous décrivions déjà dans le guide du cash-flow.
Le taux réel : le vrai prix du temps
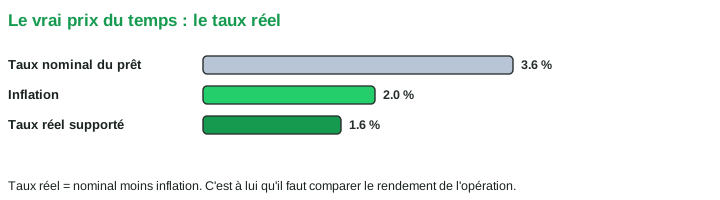
Il faut comparer des grandeurs homogènes. Opposer directement un rendement locatif nominal de 4 % à un taux de crédit réel de 1,6 % donne un écart trompeur. Pour évaluer le projet, projetez tous les flux dans la même unité : euros courants avec indexations explicites, ou euros constants après correction de l’inflation. Incluez les charges, les impôts, le crédit et la revente ; le levier se mesure sur cette trajectoire complète.
Pour arbitrer entre remboursement anticipé et placement, comparez également des rendements nets de frais et de fiscalité sur une même base, en tenant compte du risque et de la disponibilité de l’épargne. Le guide du coût du crédit détaille les postes à retenir.
Ce que protège un taux fixe
Le taux fixe protège la charge d’intérêts contractuelle contre une hausse ultérieure des taux de marché. Il ne garantit ni vos revenus, ni vos charges, ni le prix de revente. Pour comparer fixe et variable, lisez les plafonds de variation, la durée, les frais et les échéances possibles dans chaque offre ; la protection ne doit pas être présentée comme gratuite.
Les limites : tout ne s’indexe pas en votre faveur
Les charges peuvent progresser plus vite que les loyers : taxe foncière, entretien, assurances ou travaux. Le solde de trésorerie peut donc se dégrader malgré la baisse de la valeur réelle de la dette.
Ensuite, l’IRL est un indice plafonné et politique : le bouclier loyer de 2022-2023 l’a écrêté à 3,5 % quand l’inflation dépassait 5 %, et l’indexation suppose un bail qui la prévoit et un bailleur qui l’applique. En zone tendue, l’encadrement des loyers peut limiter les rattrapages entre deux locataires.
Enfin, inflation ne veut pas dire hausse des prix immobiliers : 2022-2024 l’a rappelé, avec des prix en baisse pendant que l’IRL montait. Le mécanisme décrit ici joue sur les flux, loyers contre mensualités, et sur la valeur réelle de la dette ; il ne garantit rien sur la valeur de revente, dont la fiscalité obéit à ses propres règles, décrites dans notre guide de la plus-value immobilière.
Ce que ça change dans un prévisionnel sérieux
Un scénario sans revalorisation est utile pour tester la résistance du projet ; il ne constitue pas une erreur en soi. Comparez-le à des hypothèses explicites de hausse des loyers et des charges, sans supposer qu’elles seront identiques. Le simulateur permet de documenter ces hypothèses dans le rapport, avec la revente pour apprécier le gain final.
Questions fréquentes
Les loyers suivent-ils vraiment l’inflation ?
La révision suppose une clause du bail et le respect des conditions légales. L’IRL et les restrictions applicables encadrent la hausse ; elle n’est pas automatique.
Quelle est la limite de ce raisonnement ?
Les revenus peuvent stagner alors que les charges augmentent. Une dette moins lourde en euros constants ne garantit donc ni un cash-flow positif ni une plus-value à la vente.
Références
- Fisher, I. (1933), « The Debt-Deflation Theory of Great Depressions », Econometrica, 1(4)
- Doepke, M. et Schneider, M. (2006), « Inflation and the Redistribution of Nominal Wealth », Journal of Political Economy, 114(6)
- INSEE, indice de référence des loyers (IRL), série trimestrielle, insee.fr
Travaux académiques cités à titre pédagogique ; les liens renvoient vers Google Scholar.