Plus-value immobilière : le calcul, les abattements et les cas d’exonération
En résumé
Plus-value immobilière : prix corrigé, abattements après 22 et 30 ans, exonérations et cas LMNP. Un calcul détaillé pour préparer la revente.
La plus-value immobilière est l’impôt le plus mal anticipé de l’investissement locatif : on le découvre chez le notaire, quelques semaines avant la signature, quand plus rien n’est négociable. Son calcul est pourtant mécanique, et chaque étape offre des leviers parfaitement légaux pour réduire la note. Voici la cascade complète, celle qui s’applique aux particuliers, en direct ou via une SCI à l’IR.
Étape 1 : corriger le prix de vente et le prix d’achat
La plus-value brute n’est pas « prix de vente moins prix d’achat ». Le prix de vente se diminue des frais de cession : diagnostics obligatoires, mainlevée d’hypothèque, commission d’agence si elle est à votre charge. Le prix d’achat, lui, se majore deux fois. D’abord des frais d’acquisition : au réel sur justificatifs, ou au forfait de 7,5 % du prix, à comparer avec les frais réellement admissibles. Ensuite des travaux : au réel, pour les travaux de construction, reconstruction, agrandissement ou amélioration réalisés par entreprise et non déjà déduits de vos revenus fonciers, ou au forfait de 15 % du prix d’achat si vous détenez le bien depuis plus de cinq ans, sans aucun justificatif.
Ce forfait de 15 % est le levier le plus sous-utilisé : sur un bien acheté 200 000 €, il gonfle le prix de revient de 30 000 €, même si vous n’avez jamais fait de travaux. Cumulé au forfait de 7,5 %, un bien acheté 200 000 € affiche un prix de revient fiscal de 245 000 € : dans ce cas général, une cession à ce prix ou en dessous ne dégage pas de plus-value brute. En LMNP au réel, la minoration du prix d’acquisition par les amortissements concernés doit être ajoutée au calcul avant de conclure.
Étape 2 : les abattements de durée
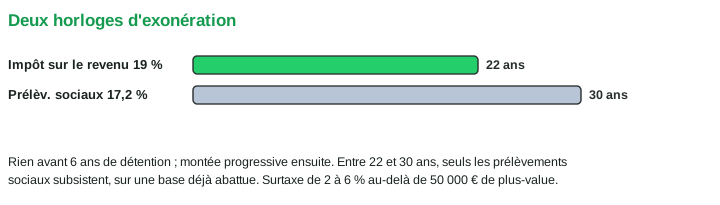
La plus-value brute se réduit ensuite par détention, avec deux horloges distinctes. Pour l’impôt sur le revenu (19 %) : 6 % par an de la sixième à la vingt-et-unième année, 4 % la vingt-deuxième, soit une exonération totale après 22 ans. Pour les prélèvements sociaux (17,2 %) : 1,65 % par an de la sixième à la vingt-et-unième année, 1,60 % la vingt-deuxième, puis 9 % par an au-delà, soit une exonération après 30 ans.
Deux conséquences pratiques. Les cinq premières années ne donnent droit à rien : les reventes courtes paient plein tarif. Et entre 22 et 30 ans, il ne reste que les prélèvements sociaux, sur une base déjà fortement abattue. Une surtaxe de 2 à 6 % s’ajoute par ailleurs aux plus-values imposables supérieures à 50 000 €, un cap à surveiller quand on peut choisir sa date de vente.
Un exemple complet
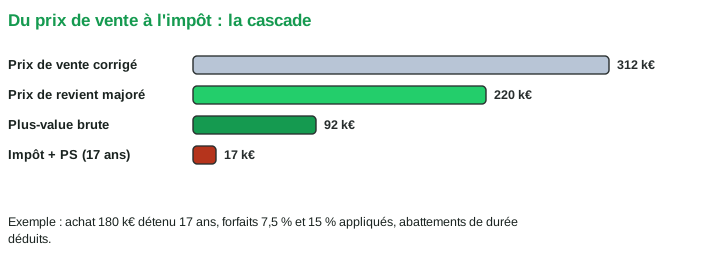
Appartement acheté 180 000 € il y a 17 ans, revendu 320 000 €, 8 000 € de frais de cession. Prix de revient : 180 000 + 13 500 (forfait 7,5 %) + 27 000 (forfait travaux 15 %) = 220 500 €. Plus-value brute : 312 000 − 220 500 = 91 500 €.
Après 17 ans, l’abattement IR atteint 72 % : base imposable 25 620 €, impôt 4 868 €. L’abattement social atteint 19,8 % : base 73 383 €, prélèvements 12 622 €. Total : environ 17 490 €, prélevés par le notaire à la signature. Le même calcul à 22 ans de détention serait tombé à environ 11 330 €, et à zéro d’impôt sur le revenu : ce passage de dix-sept à vingt-deux ans suppose cinq années supplémentaires. L’évolution des loyers, charges et du prix de vente doit être comparée à cette économie fiscale.
Le calculateur ci-dessous illustre le régime général des particuliers. Il ne remplace pas le calcul spécifique d’une cession en LMNP au réel, en LMP ou en SCI à l’IS.
Outil gratuit
Calculateur de plus-value immobilière
L’impôt et les prélèvements sociaux dus, abattements pour durée de détention compris.
Plus-value brute
—
Impôt (19 %)
—
Prélèvements sociaux (17,2 %)
—
Abattements art. 150 VC du CGI : IR, 6 %/an de la 6ᵉ à la 21ᵉ année puis 4 % la 22ᵉ (exonération totale à 22 ans) ; prélèvements sociaux, 1,65 %/an de la 6ᵉ à la 21ᵉ année, 1,60 % la 22ᵉ puis 9 %/an au-delà (exonération à 30 ans). Estimation hors surtaxe sur les plus-values supérieures à 50 000 € et hors cas d’exonération (résidence principale, première cession, etc.).
Travaux : réel ou forfait, l'arbitrage se prépare
Le forfait de 15 % et les travaux au réel ne se cumulent pas : c'est l'un ou l'autre. Le réel gagne quand les gros travaux d'entreprise dépassent 15 % du prix d'achat, à une condition stricte : n'avoir pas déjà déduit ces mêmes travaux de vos revenus fonciers. Un chantier passé en déficit foncier pendant la détention ne peut pas resservir dans la plus-value ; l'administration croise les déclarations. D'où un arbitrage de long terme souvent ignoré : déduire les travaux à l'entrée (économie immédiate à votre taux marginal plus 17,2 %) ou les garder pour la sortie (économie à 19 % plus 17,2 %, elle-même rabotée par les abattements de durée). Dans la grande majorité des cas, la déduction immédiate l'emporte, et le forfait de 15 % couvrira de toute façon la sortie ; mais pour un bien destiné à une revente rapide, avant cinq ans de détention, conserver les factures peut inverser le calcul.
Autre subtilité : les travaux réalisés soi-même ne comptent jamais au réel, seules les factures d'entreprises sont admises. Le forfait de 15 %, lui, ne demande rien : c'est la récompense silencieuse des détentions longues.
La moins-value ne s'impute nulle part
La moins-value immobilière n'existe pas fiscalement, ou presque : elle ne s'impute ni sur vos autres plus-values immobilières, ni sur vos revenus, ni sur les années suivantes. Vendre un bien à perte et un autre à profit la même année ne compense rien, sauf cas très particulier d'une vente en bloc d'un immeuble acquis par fractions. Ce traitement asymétrique renforce l'intérêt des majorations de prix de revient : chaque euro de forfait ou de frais documenté réduit une plus-value taxable, mais ne creusera jamais une moins-value utile. Inutile donc de sur-documenter un dossier déjà en perte.
Les exonérations totales
Plusieurs situations effacent purement et simplement l'impôt. La résidence principale, d'abord : exonération totale, quelle que soit la durée de détention, à condition que le logement soit effectivement votre résidence au jour de la vente. La première cession d'un logement autre que la résidence principale, ensuite : exonération si vous n'avez pas été propriétaire de votre résidence principale au cours des quatre années précédant la cession et que vous remployez tout ou partie du prix, dans les vingt-quatre mois, pour acquérir ou construire votre résidence principale. L'exonération est proportionnelle au prix effectivement remployé, sous les autres conditions du dispositif. S'y ajoutent la vente inférieure à 15 000 €, l'expropriation avec remploi, et les cessions par des retraités ou invalides de condition modeste.
Ces exonérations ne s'improvisent pas : la qualification de résidence principale se prouve (consommations, adresse fiscale, durée d'occupation), et l'administration requalifie les occupations de complaisance de quelques mois avant la vente.
Les cas particuliers qui changent le calcul
Trois profils s'écartent du schéma standard. Le loueur en meublé non professionnel voit désormais ses amortissements réintégrés dans le calcul, la grande nouveauté de la loi de finances 2025 détaillée dans notre guide de l'amortissement LMNP. Le loueur en meublé professionnel relève des plus-values professionnelles, avec l'exonération après cinq ans sous seuils de recettes décrite dans LMP ou LMNP. Et la SCI à l'IS ne connaît ni abattements ni forfaits : sa plus-value se calcule sur la valeur nette comptable, le scénario chiffré dans SCI à l'IS : le piège de la plus-value. Le choix de structure à l'achat détermine donc, vingt ans à l'avance, la facture de la revente.
L'intégrer au prévisionnel dès l'achat
Un prévisionnel qui s'arrête au cash-flow rate l'essentiel : à horizon de revente, la fiscalité de sortie pèse souvent plus que trois ans de loyers. Notre simulateur calcule la plus-value nette de chaque régime à votre date de revente, abattements, réintégrations et exonérations compris, et le rapport d'arbitrage compare les six régimes jusqu'au produit net de cession. La date de vente optimale, elle, se règle à quelques années près : c'est un des conseils chiffrés du rapport, à valider avec votre expert-comptable et votre notaire.
Questions fréquentes
Comment se calcule le prix de revient ?
Prix d'achat, augmenté des frais d'acquisition retenus pour leur montant réel ou au forfait de 7,5 %, et des travaux retenus pour leur montant réel ou au forfait de 15 % après cinq ans de détention. Le choix réel ou forfait se fait séparément pour les frais et les travaux ; on ne cumule pas deux méthodes pour un même poste.
Au bout de combien de temps la plus-value est-elle exonérée ?
Deux horloges distinctes : l'impôt sur le revenu à 19 % s'efface après vingt-deux ans de détention, les prélèvements sociaux après trente ans. Une vente entre les deux reste donc partiellement taxée.
Une moins-value immobilière est-elle déductible ?
Non. Elle ne s'impute ni sur d'autres plus-values immobilières, ni sur vos revenus, ni sur les années suivantes.
Références
- DGFiP — conditions des exonérations
- DGFiP — calcul de la plus-value immobilière
- Code général des impôts, art. 150 U : principe d'imposition et cas d'exonération (résidence principale, première cession, cessions inférieures à 15 000 €)
- Code général des impôts, art. 150 VB : prix d'acquisition et majorations forfaitaires de 7,5 % (frais) et 15 % (travaux)
- Code général des impôts, art. 150 VC : abattements pour durée de détention
- Code général des impôts, art. 1609 nonies G : surtaxe de 2 à 6 % sur les plus-values imposables supérieures à 50 000 €
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025 : réintégration des amortissements LMNP
- BOFiP, série BOI-RFPI-PVI : doctrine des plus-values immobilières des particuliers
Textes cités en vigueur en 2025-2026 ; ils peuvent évoluer. Faites valider votre situation par un cabinet inscrit à l'Ordre.