Rendement locatif : brut, net, net d’impôt, comment le calculer sans se mentir
En résumé
Rendement locatif brut, net de charges ou net d'impôt : les formules et les postes à inclure pour comparer deux investissements.
« Rendement : 7 % ». La ligne claque dans l’annonce, et elle ne veut presque rien dire : ni les charges, ni la vacance, ni l’impôt, ni même les frais d’achat n’y figurent. Le rendement locatif est l’indicateur le plus cité et le plus maltraité de l’investissement immobilier. Voici les trois étages du calcul, leurs formules exactes, et les réflexes pour comparer des biens sans se faire piéger.
Le rendement brut : un tri rapide, rien de plus
La formule : loyer annuel hors charges, divisé par le prix d’achat, multiplié par cent. Un T2 loué 650 € par mois et affiché 145 000 € ressort à 5,4 % brut. C’est le chiffre des annonces, et son seul mérite est d’exister : il permet d’écarter en dix secondes les biens manifestement hors marché.
Ses défauts sont structurels. Le prix retenu est souvent le prix net vendeur, sans les 7 à 8 % de frais de notaire ni les travaux ; le loyer est parfois optimiste, charges comprises, ou calculé sur douze mois pleins sans vacance. Premier réflexe : refaire le calcul avec le coût d’acquisition complet, frais et travaux inclus. Notre T2 avec 11 000 € de frais et 6 000 € de rafraîchissement tombe déjà à 4,8 %.
Le rendement net de charges : le chiffre de gestion
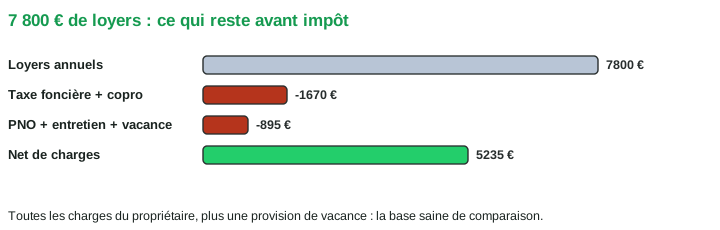
Deuxième étage : retrancher tout ce que le propriétaire paie réellement. Taxe foncière, charges de copropriété non récupérables, assurance propriétaire non occupant, gestion locative le cas échéant, entretien courant, et une provision de vacance, un mois tous les deux ans est une base saine en zone dynamique. Sur notre exemple : 7 800 € de loyers, moins 950 € de taxe foncière, 720 € de copropriété, 180 € de PNO, 390 € d’entretien et 325 € de vacance provisionnée : 5 235 € nets, soit 3,2 % du coût total de 162 000 €.
L’écart avec l’affichage initial, 7 % rêvé contre 3,2 % net de charges, n’est pas une anomalie : c’est l’ordre de grandeur normal de la décote entre le brut d’annonce et la réalité de gestion. Un investisseur qui compare deux biens doit le faire à cet étage, jamais au brut.
Outil gratuit
Calculateur de rendement locatif
Le rendement brut d’annonce et le rendement net de charges, sur votre bien.
Rendement brut
—
Rendement net de charges
—
Brut = loyer annuel ÷ prix d’achat. Net de charges = (loyer annuel − charges) ÷ coût total (prix + frais + travaux). Le rendement net d’impôt dépend du régime fiscal choisi : notre simulateur le calcule pour les six régimes.
Le rendement net d’impôt : celui qui dépend de vous
Le rendement après impôt dépend du régime et du foyer. Avec 7 800 € de loyers et une TMI constante de 30 %, le micro-foncier donne une base de 5 460 € et, à 17,2 % de prélèvements sociaux, 2 577,12 € d’imposition avant l’effet différé éventuel de la CSG déductible. Si le revenu net de charges est de 5 235 €, il reste 2 657,88 € avant remboursement du prêt. Pour le réel nu ou le LMNP, il faut calculer les charges déductibles, intérêts et amortissements : on ne peut pas annoncer 1 200 € ou zéro d’impôt sans ces données.
C’est la raison d’être de l’arbitrage entre régimes : à bien identique, la fiscalité fait varier le rendement final de plus d’un point, davantage que la plupart des négociations de prix.
Rendement n’est pas enrichissement
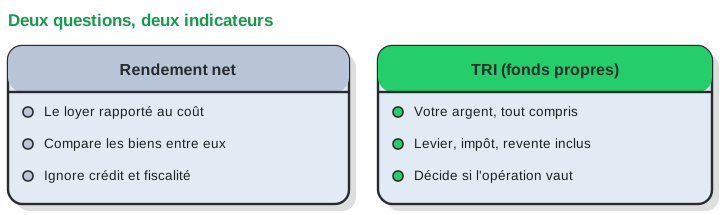
Dernière marche, la plus contre-intuitive : un rendement modeste peut enrichir vite, et réciproquement. Le rendement mesure le loyer rapporté au prix ; il ignore le financement. Or votre argent, c’est l’apport, pas le prix : un bien à 3,2 % net financé à 90 % par la banque peut servir un rendement des fonds propres à deux chiffres, la mécanique de l’effet de levier, pendant que le locataire amortit la dette. L’indicateur qui capture tout cela, flux, levier, fiscalité et revente, est le TRI, celui que nous opposons au simple cash-flow dans notre guide du cash-flow positif.
En pratique : le rendement net de charges sert à comparer les biens entre eux ; le TRI et l’enrichissement cumulé servent à décider si l’opération, financement et régime compris, mérite votre épargne.
L’échelle des rendements : lire le marché sans illusion
Un repère de lecture, à prendre comme des ordres de grandeur et non des promesses. Dans les métropoles chères, Paris et sa proche couronne, Lyon, Bordeaux centre, les rendements bruts s’étagent de 3 à 4,5 % : on y achète de la profondeur de marché locatif et une liquidité de revente, pas du flux. Les grandes villes régionales et leurs périphéries servent 4,5 à 6,5 % : le cœur du marché de l’investisseur. Au-delà de 7 % brut affiché, villes moyennes en déprise, étages sans ascenseur, rez-de-chaussée sombres, le chiffre rémunère un risque : vacance structurelle, rotation, revente incertaine.
Le rendement est un prix du risque avant d’être une performance : un taux brut élevé peut être absorbé par la vacance et les charges. Une vacance de 15 % ramène, à elle seule, 8 % brut à 6,8 % avant autres charges ; elle ne suffit pas à le rendre inférieur à 5,5 %. La question utile n’est jamais « quel rendement ? » mais « ce rendement paie-t-il le risque de ce bien, dans cette rue, pour ce locataire ? ». C’est l’esprit des garde-fous de notre guide de la diversification : le chiffre le plus élevé n’est pas un objectif, c’est un signal à instruire.
Les cinq pièges des rendements affichés
Un florilège à garder en tête. Le brut sur prix net vendeur, déjà vu, gonfle systématiquement d’un demi-point. Le loyer « charges comprises » compte comme revenu ce qui ne fait que transiter. Le meublé comparé au nu sans provisionner le renouvellement du mobilier ni la rotation plus fréquente. La colocation ou la courte durée annoncées à plein régime, sans vacance ni frais de commercialisation, alors que ce sont précisément les exploitations où ils pèsent le plus. Et le rendement « après travaux » calculé sur un loyer cible jamais validé par le marché local : entre l’annonce et le bail signé, il manque parfois 15 %.
Faire le calcul proprement, une fois pour toutes
La bonne méthode tient en trois lignes : coût complet au dénominateur (prix, frais, travaux, mobilier), loyer réaliste net de toutes charges et d’une vacance provisionnée au numérateur, puis passage par la case fiscalité pour chaque régime candidat. C’est un travail fastidieux à la main, et c’est exactement ce que notre simulateur exécute : les trois étages du rendement, les six régimes, le TRI sur trente ans, et le rapport complet pour documenter le tout face à votre banquier.
Questions fréquentes
Quelle est la différence entre rendement brut et rendement net ?
Le brut rapporte le loyer annuel au prix d’achat : c’est le chiffre des annonces, utile pour un premier tri. Le net retranche les charges réellement supportées par le propriétaire, taxe foncière, copropriété, assurance, gestion, entretien et vacance.
Pourquoi le rendement net d’impôt dépend-il de l’investisseur ?
Parce qu’il ne dépend plus seulement du bien mais du couple bien-régime : à loyer identique, deux régimes fiscaux et deux tranches marginales donnent deux résultats différents.
Un bon rendement garantit-il un bon enrichissement ?
Non. Le rendement ignore le financement, alors que c’est lui qui détermine ce que votre argent rapporte réellement. Un rendement modeste avec un bon levier peut enrichir plus vite qu’un rendement élevé sans crédit.
Références
- Jordà, Ò., Knoll, K., Kuvshinov, D., Schularick, M. et Taylor, A. M. (2019), « The Rate of Return on Everything, 1870-2015 », Quarterly Journal of Economics, 134(3)
- Eichholtz, P. (1997), « A Long Run House Price Index: The Herengracht Index, 1628-1973 », Real Estate Economics, 25(2)
- Chambre des notaires / INSEE, indices Notaires-INSEE des prix des logements anciens, notaires.fr
Les travaux académiques renvoient vers Google Scholar ; les sources officielles renvoient vers Légifrance et l’INSEE.