LMP ou LMNP : ce qui change vraiment quand vous passez le seuil des 23 000 €
En résumé
LMP ou LMNP : les deux conditions du statut, le seuil de 23 000 € et les conséquences sur les déficits, les cotisations et la revente.
Le statut de loueur en meublé professionnel n’est pas une option qu’on coche : c’est une bascule automatique, qui se déclenche quand vos recettes locatives franchissent certains seuils. Beaucoup d’investisseurs la découvrent après coup, parfois avec de bonnes surprises, parfois avec un appel de cotisations. Voici la ligne de partage, et ce qu’elle change concrètement.
Deux conditions cumulatives, pas une
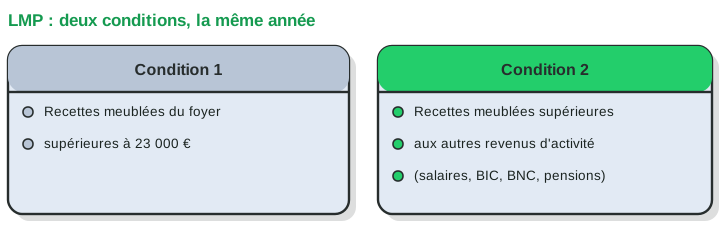
Vous êtes loueur en meublé professionnel, LMP, si deux conditions sont réunies la même année : vos recettes meublées brutes du foyer dépassent 23 000 €, et elles excèdent l’ensemble des autres revenus d’activité du foyer, salaires, BIC, BNC et pensions compris. Tant qu’une des deux conditions manque, vous restez loueur non professionnel, LMNP.
La seconde condition protège la plupart des salariés : avec 60 000 € de salaires, il faut plus de 60 000 € de loyers meublés pour basculer. Les profils réellement concernés sont les retraités à pension modérée, les indépendants à revenus irréguliers et les investisseurs dont le parc meublé est devenu l’activité principale. Un point d’attention particulier pour la location saisonnière : depuis 2021, les recettes de courte durée supérieures à 23 000 € entraînent l’affiliation aux cotisations sociales des indépendants même sans remplir la seconde condition. Le seuil des 23 000 € est donc, à lui seul, une frontière sociale pour les meublés de tourisme.
La contrepartie la plus lourde : les cotisations sociales
Lorsque les revenus meublés ne relèvent pas de cotisations d’activité, les prélèvements sociaux sur les revenus du patrimoine s’appliquent selon la situation du bailleur ; le taux de référence est de 18,6 % pour les revenus concernés par la hausse issue de la LFSS 2026. En cas d’affiliation, les cotisations se calculent selon le régime social applicable : un pourcentage unique du résultat fiscal ne suffit pas à reproduire le calcul.
Un résultat fiscal faible n’implique pas nécessairement l’absence de cotisations : assiette sociale, cotisations minimales et composantes de la plus-value doivent être examinées. Il faut distinguer le calcul annuel de celui de la cessation ou de la revente.
Les avantages : déficits et plus-value
Le LMP a deux atouts que le LMNP n’aura jamais. D’abord les déficits : hors amortissement, un déficit meublé professionnel s’impute sur le revenu global du foyer sans limite de montant, là où le déficit LMNP ne s’impute que sur les bénéfices meublés des dix années suivantes. Une grosse année de travaux déductibles peut effacer l’impôt sur vos salaires.
Ensuite la plus-value : le LMP relève des plus-values professionnelles, avec l’exonération de l’article 151 septies du CGI. Après cinq ans d’activité, la plus-value est totalement exonérée d’impôt si la moyenne des recettes de référence n’excède pas 90 000 €, avec une exonération partielle entre 90 000 € et 126 000 €, sous les conditions du dispositif. Restent les cotisations sociales sur la fraction correspondant aux amortissements réintégrés, mais l’économie peut être considérable face au régime des particuliers, surtout pour une revente avant les grands abattements de durée que décrit notre guide de la plus-value immobilière.
S’y ajoute un avantage patrimonial discret : les biens d’un vrai LMP, exercé à titre principal, peuvent être qualifiés d’outil de travail et sortir de l’assiette de l’IFI.
Un exemple chiffré : le retraité bailleur
Prenons un retraité percevant 18 000 € de pensions, propriétaire de trois meublés générant 28 000 € de recettes. Les deux conditions sont remplies : plus de 23 000 €, et davantage que les autres revenus. Le voilà LMP.
Pour ce retraité, un bénéfice fiscal de 4 000 € ne suffit pas à chiffrer les cotisations ni à conclure à l’intérêt du statut. À la revente, il faut séparer les plus-values à court et long terme, vérifier la durée d’activité et les recettes de référence, puis calculer l’éventuel coût social. L’exonération d’IR ne signifie pas exonération de toutes les cotisations. Le gain de 9 000 € parfois avancé à partir d’une seule plus-value de 40 000 € ne peut pas être déduit de ces seules données.
Avec 80 000 € d’autres revenus retenus et 30 000 € de recettes meublées, la seconde condition fiscale du LMP n’est pas remplie. Une activité saisonnière peut néanmoins entraîner l’affiliation sociale au-delà de 23 000 €. Répartir les biens entre conjoints d’un même foyer ne divise pas le seuil fiscal du LMP ; la situation sociale doit être examinée selon l’activité réellement exercée.
Cotisations : le choix du régime social
Le régime de cotisations dépend de la nature de la location et des conditions d’affiliation. Une option micro-sociale, lorsqu’elle est accessible, ne se compare pas à un pourcentage forfaitaire du bénéfice : l’assiette de recettes, les taux, les minima et les droits associés diffèrent. Faites établir un calcul pour l’année concernée avant d’intégrer ce poste au prévisionnel.
Subir ou choisir : la vraie question
Le statut fiscal découle des conditions remplies par le foyer ; il ne se choisit pas par une case ni par une simple répartition des acquisitions entre ses membres. Une variation de recettes, un départ à la retraite ou un changement de mode de location peut modifier l’analyse fiscale ou sociale. Anticipez ces événements dans les projections, revente comprise.
Le pire scénario est la bascule subie et non déclarée : cotisations rappelées, majorations, et un régime de plus-value différent de celui anticipé au moment de vendre. Si vos recettes approchent 23 000 €, c’est le moment de faire les comptes, pas après la signature du compromis suivant. Notre guide LMNP au réel ou micro-BIC reste valable dans les deux statuts : micro et réel existent aussi en LMP.
Ce que ça change dans votre prévisionnel
Un même immeuble meublé ne produit pas le même résultat net selon le statut : prélèvements sociaux contre cotisations, déficits cantonnés contre imputables, abattements de durée contre exonération professionnelle. Sur trente ans, l’écart se compte en dizaines de milliers d’euros et dépend surtout de votre trajectoire de revenus. Notre simulateur chiffre le scénario meublé parmi les six régimes comparés ; le rapport complet documente les hypothèses retenues, à affiner avec votre expert-comptable si le seuil des 23 000 € est en vue, car l’affiliation sociale et ses options (micro-social ou réel) se calibrent au cas par cas.
Questions fréquentes
Quelles conditions font passer en LMP ?
Deux conditions cumulatives, la même année : des recettes meublées brutes du foyer supérieures à 23 000 €, et supérieures à l’ensemble des autres revenus d’activité du foyer. Une seule des deux ne suffit pas.
Qu’est-ce que le statut LMP change socialement ?
En LMNP, les bénéfices supportent les prélèvements sociaux sur le patrimoine. En LMP, ils y échappent mais entrent dans le champ des cotisations sociales des indépendants, avec une cotisation minimale due même en l’absence de bénéfice.
Le LMP a-t-il des avantages ?
Deux, que le LMNP n’a pas : le déficit hors amortissement s’impute sur le revenu global sans limite de montant, et la plus-value relève du régime professionnel, avec une exonération possible sous conditions d’ancienneté et de recettes.
Références
- DGFiP — régime fiscal de la location meublée
- DGFiP — prélèvements sociaux des locations
- Code général des impôts, art. 155, IV : définition du loueur en meublé professionnel (recettes supérieures à 23 000 € et aux autres revenus d’activité du foyer)
- Code de la sécurité sociale, art. L611-1 : affiliation aux cotisations des indépendants, notamment au-delà de 23 000 € de recettes de location de courte durée
- Code général des impôts, art. 151 septies : exonération des plus-values professionnelles selon les recettes, après cinq ans d’activité
- Code général des impôts, art. 156, I-1° bis : régime des déficits de la location meublée
- BOFiP, BOI-BIC-CHAMP-40-20 : champ de la location meublée et caractère professionnel
Textes cités en vigueur en 2025-2026 ; ils peuvent évoluer. Faites valider votre situation par un cabinet inscrit à l’Ordre.