Investir en colocation : rendement, bail, fiscalité, ce que les chiffres disent vraiment
En résumé
Investir en colocation : comparez loyers, charges et gestion, puis vérifiez le régime fiscal et les seuils de recettes avec un exemple de T4.
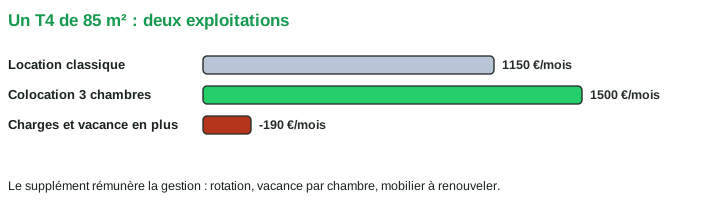
La colocation est devenue le levier de rendement préféré des investisseurs en grandes surfaces : un T4 loué 1 150 € à une famille peut produire 1 500 € loué par chambre à trois colocataires. L’écart est réel, mais il rémunère quelque chose : plus de gestion, plus de rotation, plus de mobilier, et quelques choix juridiques structurants. Passons l’exploitation au crible.
Le rendement : d’où vient le supplément
Le principe économique est simple : le prix au mètre carré d’une chambre se loue plus cher que celui d’un grand logement entier, parce que le colocataire n’achète pas des mètres carrés mais un budget logement. Sur un T4 de 85 m² acheté 240 000 € tout compris à Bordeaux, Toulouse ou Lille : location classique autour de 1 150 €, colocation trois chambres entre 480 et 520 € chacune, communs compris, soit 1 450 à 1 560 €. Le rendement net de charges gagne un point à un point et demi.
Le supplément se paie en exploitation : rotation plus fréquente, un colocataire reste 12 à 24 mois contre 3 à 5 ans pour une famille ; vacance par chambre entre deux arrivées ; usure accélérée des communs ; et un ameublement complet à provisionner, 8 000 à 15 000 € pour un T4 correct, à renouveler par cycles. Un prévisionnel honnête provisionne un mois de vacance par chambre et par an et 1 % du prix du bien en entretien : le rendement reste supérieur, mais l’écart se resserre. C’est l’exploitation type où les chiffres d’annonce mentent le plus.
Bail unique ou baux individuels : le choix structurant
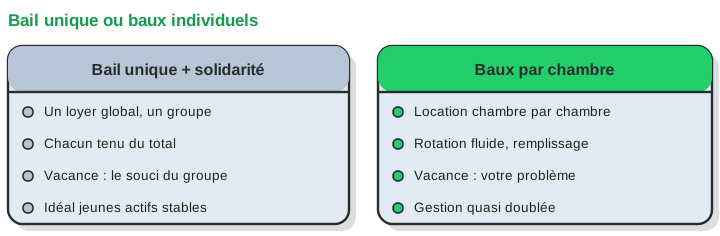
Tout le droit de la colocation tient dans cette alternative. Le bail unique, signé par tous les colocataires, permet la clause de solidarité : chacun est tenu de la totalité du loyer, y compris après son départ pendant six mois maximum ; le groupe se coopte, le bailleur encaisse un loyer global, la vacance d’une chambre est le problème des colocataires. Simple, protecteur, mais commercialement plus exigeant : il faut un groupe constitué.
Les baux individuels, un par chambre avec jouissance des communs, vendent chacune séparément : remplissage chambre par chambre, rotation fluide, produit attractif pour les colocataires qui ne se connaissent pas. En contrepartie, la vacance d’une chambre est votre problème, chaque entrée-sortie génère son état des lieux, et chaque bail suit ses propres règles, dépôt, préavis, révision. La gestion double presque, l’externaliser coûte typiquement 7 à 9 % des loyers.
Le choix dépend du marché local : ville étudiante à flux constant, les baux individuels maximisent le remplissage ; marché de jeunes actifs stables, le bail unique simplifie tout.
La fiscalité : le terrain de jeu du LMNP
La colocation se pratique meublée dans l’immense majorité des cas, décret d’ameublement respecté pièce par pièce, et c’est fiscalement sa deuxième force : elle relève du régime du meublé, micro-BIC à 50 % ou réel, avec la puissance de l’amortissement par composants sur un bien et un mobilier importants. Sur notre T4, la dotation annuelle dépasse aisément 9 000 € : à ce niveau, le réel efface l’impôt sur les loyers pendant une décennie, là où le micro laisserait 8 700 € imposables. Le match complet est dans LMNP au réel ou micro-BIC.
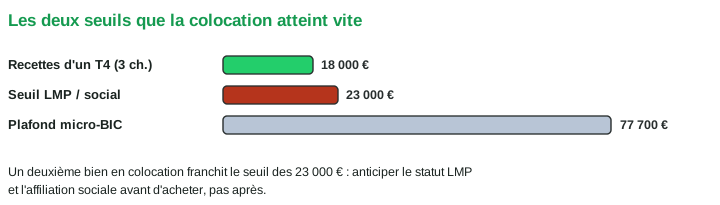
Deux seuils doivent être distingués. Pour la location meublée de longue durée, le plafond micro-BIC est de 83 600 € pour les revenus 2026 (77 700 € pour 2025), sous réserve des règles d’éligibilité et de dépassement. Le statut LMP requiert quant à lui plus de 23 000 € de recettes annuelles et le dépassement des autres revenus du foyer retenus pour cette comparaison. Un T4 peut franchir ce seuil, mais les loyers de 1 450 à 1 560 € par mois illustrés ici représentent 17 400 à 18 720 € par an : ils ne le franchissent pas à eux seuls. Les recettes des autres meublés du foyer comptent aussi ; voir LMP ou LMNP.
Le produit fait le loyer : ameublement, communs, services
En colocation, le locataire compare des offres packagées, pas des surfaces : la qualité du produit détermine directement le loyer par chambre et la vitesse de remplissage. Les standards du marché ont monté : chambre avec lit en 140, bureau et rangements ; communs équipés, cuisine complète, lave-linge, et l’internet fibre inclus dans les charges, devenu non négociable ; idéalement une salle d’eau pour deux chambres. Chaque centaine d’euros investie au bon endroit se retrouve dans le loyer : passer d’un ameublement minimal à un produit soigné coûte 4 000 à 6 000 € sur un T4 et se loue 30 à 50 € de plus par chambre et par mois, l’un des meilleurs rendements marginaux de l’opération, amortissable de surcroît.
Le forfait de charges se construit avec le même soin : énergie, eau, internet, assurance habitation le cas échéant, et éventuellement un ménage mensuel des communs, l’astuce discrète qui prévient la première cause de conflit entre colocataires, donc de départs. Un forfait réaliste, révisé chaque année, évite l’effet ciseau d’une énergie qui flambe dans un loyer « tout compris » figé.
Le financement : convaincre avec les bons chiffres
Face au banquier, la colocation a un handicap d’image, loyer jugé « fragile », et un atout objectif : trois signatures valent mieux qu’une, la défaillance simultanée de tous les colocataires est plus improbable que celle d’un locataire unique. La banque pondérera les loyers à 70 % comme d’habitude, notre guide du taux d’endettement détaille le calcul, mais appréciera un prévisionnel qui provisionne explicitement vacance par chambre et renouvellement du mobilier : c’est la crédibilité du dossier qui fait passer le loyer de colocation de « pari » à « flux documenté ».
Dernier point de vigilance : la réglementation locale. Encadrement des loyers dans certaines villes, autorisation préalable de division dans d’autres, règlement de copropriété parfois restrictif ; une heure de vérifications avant le compromis, comme pour le meublé de tourisme.
Chiffrer les deux scénarios avant d’acheter
La bonne décision se prend en comparant, sur le même bien, l’exploitation classique et la colocation : loyers, charges réelles, vacance différenciée, mobilier, fiscalité du meublé au réel, et revente. Notre simulateur permet précisément cela, jusqu’au TRI sur trente ans, et le rapport complet présente le scénario retenu au format que votre banque attend, provisions comprises.
Questions fréquentes
D’où vient le supplément de rendement en colocation ?
Du fait qu’une chambre se loue plus cher au mètre carré qu’un logement entier : le colocataire n’achète pas des mètres carrés mais un budget mensuel et des espaces partagés.
Bail unique ou baux individuels ?
Le bail unique permet la clause de solidarité, qui sécurise le loyer en rendant chaque colocataire tenu de la totalité. Les baux individuels simplifient les départs mais laissent le risque d’impayé sur le bailleur.
Quelle fiscalité pour une colocation ?
La colocation se pratique presque toujours meublée, décret d’ameublement respecté pièce par pièce : elle relève donc du régime du meublé, micro-BIC ou réel, avec l’amortissement que ce dernier autorise.
Références
- Service Public — location meublée, seuils et année de revenus
- Loi n° 89-462 du 6 juillet 1989, art. 8-1 : régime de la colocation et clause de solidarité (limitée à six mois après le départ du colocataire)
- Décret n° 2015-981 du 31 juillet 2015 : liste du mobilier obligatoire d’un logement meublé
- Code général des impôts, art. 50-0 et 155, IV : micro-BIC et seuils du loueur en meublé professionnel
- Code de la sécurité sociale, art. L611-1 : affiliation sociale au-delà de 23 000 € de recettes de courte durée
Textes consultables sur Légifrance et bofip.impots.gouv.fr ; l’état du droit évolue, vérifiez les versions en vigueur et faites valider votre situation par un professionnel.