Prêt amortissable ou in fine : quel crédit pour votre investissement locatif ?
En résumé
Prêt amortissable ou in fine : comparez intérêts, effort d'épargne, nantissement et capital à rembourser lors de la revente.
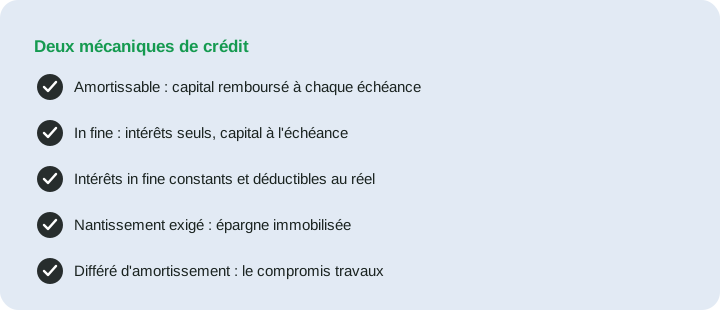
Tous les crédits immobiliers ne se ressemblent pas. Derrière un même capital emprunté, la mécanique de remboursement change le coût total, la fiscalité et le profil de risque de l’opération. L’immense majorité des investisseurs n’entendra parler que du prêt amortissable, et c’est le plus souvent justifié ; encore faut-il savoir ce que l’alternative propose.
Le prêt amortissable : la mécanique de référence
Chaque mensualité comporte une part d’intérêts et une part de capital. Au fil des années, la proportion s’inverse : beaucoup d’intérêts au début, beaucoup de capital à la fin. C’est la mécanique que le simulateur Previmmo retient par défaut, et elle porte une vertu patrimoniale silencieuse : chaque échéance augmente votre patrimoine net, puisque la dette diminue pendant que le bien demeure.
Fiscalement, seuls les intérêts et l’assurance sont déductibles au régime réel ; la part de capital, elle, n’est pas une charge. Or cette part déductible fond avec le temps : c’est l’une des raisons pour lesquelles l’impôt d’un investissement en location nue au réel remonte au fil des années.
Le prêt in fine : les intérêts d’abord, le capital à la fin
Dans un prêt in fine, vous ne remboursez que les intérêts pendant toute la durée, puis le capital en une fois à l’échéance. Les intérêts, calculés sur un capital qui ne diminue jamais, sont plus élevés et constants ; le coût total du crédit est donc nettement supérieur à celui d’un amortissable équivalent.
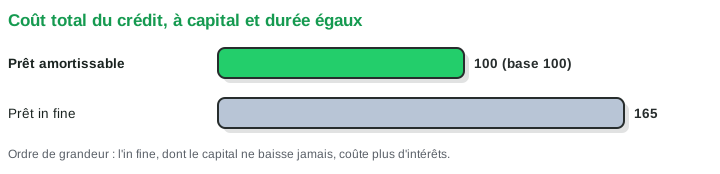
Le recours à un crédit plus coûteux tient à deux raisons propres à l’investisseur. La première est fiscale : au régime réel, notamment en location nue à tranche marginale élevée, des intérêts constants et maximaux constituent une charge déductible constante et maximale, là où l’amortissable voit sa déduction s’éroder au fil du temps. La seconde tient à la trésorerie : des mensualités réduites aux seuls intérêts allègent l’effort mensuel, le capital étant reconstitué en parallèle sur un support nanti, le plus souvent une assurance-vie alimentée à l’origine puis par versements.
La banque exige en effet une garantie : le nantissement d’un capital placé, souvent 30 à 50 % du montant emprunté à l’origine. Le montage suppose donc de disposer d’une épargne conséquente que l’on accepte d’immobiliser, en pariant que son rendement net dépassera le surcoût d’intérêts.
L’arbitrage en pratique
Le prêt in fine se défend dans un profil précis : tranche marginale haute, location nue au régime réel, épargne disponible à nantir, horizon de revente défini où la cession soldera le capital. Hors de ce couloir, l’amortissable l’emporte presque toujours : coût total inférieur, désendettement progressif qui rassure la banque pour les financements suivants, et simplicité.
Le différé d’amortissement, proche de l’in fine, mérite d’être distingué : pendant douze à vingt-quatre mois, souvent le temps des travaux, seuls les intérêts sont dus, puis l’amortissement démarre. Il s’agit d’un outil de confort de trésorerie en début d’opération, plus accessible que l’in fine et fréquemment accordé.
Seul le chiffrage tranche : à projet identique, il convient de comparer le gain net et le TRI des deux mécaniques, en intégrant la fiscalité du régime retenu et le rendement du capital nanti. Le choix du crédit se décide du reste en même temps que l’apport, l’assurance et l’établissement prêteur, et non de façon isolée.
Le comparatif en une lecture
À capital et durée identiques, les deux mécaniques se lisent sur trois axes : le coût total du crédit, l’effort mensuel, et la charge fiscale déductible.
| Critère | Amortissable | In fine |
|---|---|---|
| Mensualité | Capital + intérêts | Intérêts seuls, capital à l’échéance |
| Coût total du crédit | Plus faible | Plus élevé |
| Intérêts déductibles (réel) | Décroissants | Constants et maximaux |
| Garantie exigée | Standard | Nantissement d’une épargne |
| Désendettement | Progressif | Nul jusqu’à l’échéance |
| Profil visé | La quasi-totalité | TMI haute, location nue, épargne à nantir |
La lecture est claire : l’in fine coûte plus cher en trésorerie de crédit, mais concentre l’avantage fiscal et allège la mensualité courante. Il ne se justifie que si le gain d’impôt et le rendement du capital nanti dépassent ce surcoût, ce qui suppose une tranche marginale élevée et un placement performant.
Le prêt relais, un cousin de court terme
À ne pas confondre avec l’in fine : le prêt relais avance le prix d’un bien à vendre, le temps que la cession se réalise, généralement sur douze à vingt-quatre mois. On n’en paie que les intérêts, le capital étant soldé par la vente. C’est un outil de transition, non de détention longue, mais sa mécanique proche de l’in fine explique la confusion fréquente.
Le désendettement, un actif silencieux
Au-delà du coût et de la fiscalité, les deux crédits ne construisent pas le même patrimoine. Avec un prêt amortissable, chaque échéance réduit la dette, si bien que la valeur nette de l’opération, bien diminué du capital restant dû, progresse mécaniquement. Avec un in fine, la dette reste entière jusqu’à l’échéance, et le patrimoine net ne se constitue que par la valorisation du bien et par l’épargne nantie en parallèle.
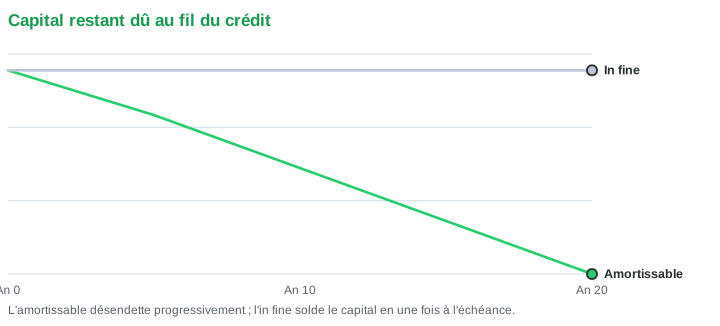
Le désendettement réduit le capital à solder lors de la vente. Il ne libère toutefois pas automatiquement de capacité au regard du taux d’effort si la mensualité reste constante : c’est sa réduction ou la fin du prêt qui diminue la charge mensuelle retenue par la banque.
Ce que change le contexte de taux
L’arbitrage entre les deux mécaniques dépend enfin du niveau des taux. Lorsque le crédit est cher, l’in fine, dont les intérêts se calculent sur un capital jamais amorti, voit son surcoût s’alourdir, ce qui restreint son intérêt aux seuls profils très fortement imposés. Lorsque le crédit est bon marché, ce surcoût s’atténue, et l’écart avec l’amortissable se resserre. Le rendement attendu du capital nanti entre dans la même balance : il doit dépasser le coût marginal des intérêts pour que le montage se justifie. Seul un chiffrage aux conditions du moment permet de trancher.
Le remboursement anticipé et son coût
Le choix du crédit se pense aussi à sa sortie. Un investisseur peut souhaiter solder son prêt avant terme, à l’occasion d’une revente ou d’une rentrée de trésorerie. La loi encadre alors les indemnités de remboursement anticipé : elles ne peuvent excéder le plus faible de six mois d’intérêts sur le capital remboursé ou 3 % du capital restant dû.
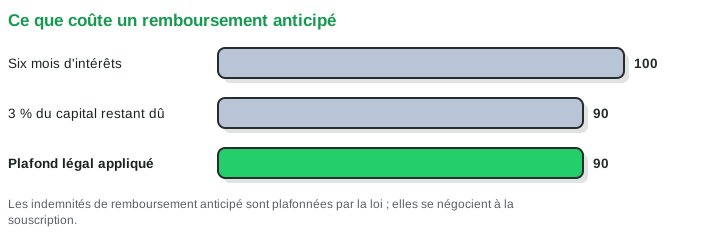
Ces indemnités se négocient utilement à la souscription, où l’on peut obtenir leur suppression, notamment en cas de revente. Le prêt in fine, dont le capital est soldé en une fois, appelle une attention particulière sur ce point, puisque son remboursement se confond souvent avec sa sortie. Anticiper ces conditions évite qu’une bonne opération ne soit amputée d’une part de son gain le jour de la cession.
Questions fréquentes
Le prêt in fine est-il plus difficile à obtenir ?
Oui : il suppose un nantissement significatif et un profil patrimonial établi. C’est un produit que proposent surtout les banques patrimoniales et privées, rarement mis en avant en agence généraliste.
Que se passe-t-il à l’échéance d’un prêt in fine ?
Le capital doit être remboursé en une fois : par le support nanti arrivé à maturité, par la revente du bien, ou par un refinancement effectivement obtenu ; celui-ci n’est jamais garanti. L’horizon de sortie se prépare dès la signature, pas à l’échéance.
Le différé d’amortissement est-il déductible ?
Les intérêts payés pendant le différé sont déductibles au régime réel comme les autres. Le différé ne change pas la nature des charges, il en déplace le calendrier, ce qui soulage la trésorerie pendant des travaux.
Références
- Code de la consommation, art. L. 313-1 et suivants : régime du crédit immobilier
- Code général des impôts, art. 31, I-1°-d : déduction des intérêts d’emprunt des revenus fonciers
- Code général des impôts, art. 39, 1-3° : déduction des charges financières en BIC
- Code de la consommation, art. L. 313-47 et R. 313-25 : indemnité de remboursement anticipé plafonnée à six mois d’intérêts et 3 % du capital restant dû
Le prêt in fine suppose un nantissement ; ses conditions relèvent du contrat et de la politique de chaque établissement.