Investir dans le locatif sans apport : le financement à 110 % existe-t-il encore ?
En résumé
Investir sans apport : que finance un prêt à 110 % ? Examinez les frais, les conditions bancaires et la réserve nécessaire après l'achat.
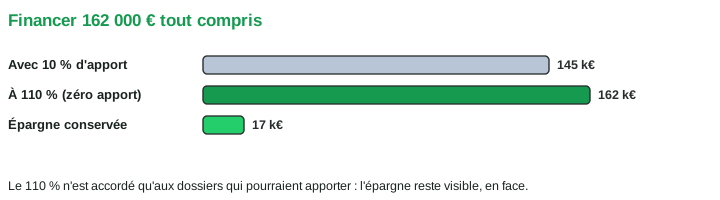
Investir sans apport n’est pas un mythe de réseaux sociaux : le financement à 110 %, prix du bien plus frais, se signe encore en 2026. Mais il a changé de nature : d’argument commercial standard avant 2020, il est devenu une dérogation que la banque accorde à des dossiers qui n’en ont, paradoxalement, pas besoin. Voici comment il fonctionne, qui l’obtient, ce qu’il coûte, et par quoi le remplacer quand la porte se ferme.
Pourquoi la banque hésite, et pourquoi elle dit parfois oui
Rappel du cadre : les normes HCSF imposent le plafond d’endettement à 35 % et encadrent les durées, mais ne disent rien de l’apport. L’exigence d’apport est une pratique de gestion du risque : un client qui engage 10 % de sa poche partage la première perte en cas de revente forcée, et démontre sa capacité à épargner. Le 110 % transfère la totalité du risque de décote initiale au prêteur, frais de notaire compris, qui ne se récupèrent jamais à la revente.
La banque dit pourtant oui dans un cas précis : quand le zéro apport est un choix d’allocation et non un défaut d’épargne. Le dossier type qui passe : revenus stables et confortables, taux d’endettement restant sous le plafond après opération, et surtout une épargne bien réelle, laissée en face, sur des supports visibles. Le message est : « je peux apporter, je préfère garder mes liquidités en sécurité, prenez-les en garantie s’il le faut ». C’est l’argument rationnel du levier maximal, et les banquiers l’entendent, venant des bons profils.
Les arguments qui portent, ceux qui desservent
Portent : une épargne résiduelle supérieure aux frais qu’on refuse de payer comptant ; un premier investissement locatif déjà en rythme de croisière ; un cash-flow prévisionnel documenté, avec vacance et travaux provisionnés, plutôt qu’un tableur enthousiaste ; la domiciliation ou l’équipement en produits de la banque, monnaie d’échange classique ; et un dossier présenté en format bancaire, notre spécialité, compte de résultat et plan de financement compris, comme détaillé dans notre guide des conditions d’emprunt.
Desservent : le « sans apport parce que je n’ai rien », qui est exactement ce que la banque redoute ; les promesses de loyers de courte durée non démontrées ; et l’endettement déjà tendu que le nouveau projet fait déborder. Dans ce cas, la réponse honnête n’est pas de forcer le 110 %, mais de repasser par la case épargne, notre guide de l’apport personnel chiffre les paliers utiles.
Ce que coûte réellement le zéro apport
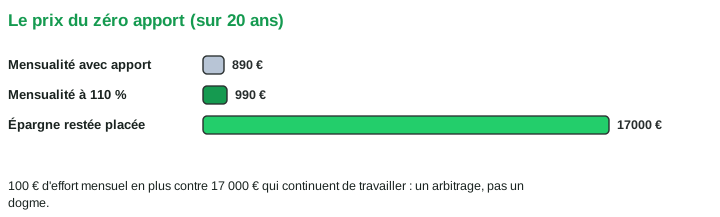
Le 110 % se paie trois fois, modérément. Un taux souvent majoré de 0,1 à 0,3 point, prime de risque du prêteur. Une mensualité plus lourde, mécaniquement, qui dégrade le cash-flow : sur 162 000 € tout compris à 3,7 % sur 20 ans, la mensualité assurance comprise approche 990 €, contre 890 € avec 10 % d’apport. Et une exigence de solidité accrue sur le reste du dossier : reste à vivre, stabilité professionnelle.
En face, l’avantage est réel : 17 000 € d’épargne conservée, disponible pour l’imprévu, un deuxième projet ou un placement, et un rendement des fonds propres théoriquement infini puisque la mise initiale tend vers zéro. L’arbitrage se chiffre : si votre épargne conservée rapporte ou sécurise plus que les 0,2 point de surcoût, le 110 % gagne. C’est un calcul, pas une posture.
Un cas chiffré : les 17 000 € qui restent dehors
Comparons les deux trajectoires sur dix ans pour le même T2 à 162 000 € tout compris. Scénario apport : 17 000 € injectés, mensualité 890 €, effort d’épargne mensuel contenu, mais matelas de précaution amputé d’autant. Scénario 110 % : mensualité 990 €, soit 100 € d’effort mensuel en plus et environ 3 800 € d’intérêts supplémentaires sur la durée, mais 17 000 € conservés.
Que deviennent ces 17 000 € ? Placés prudemment à 3 %, ils valent près de 22 800 € à dix ans : l’écart couvre le surcoût d’intérêts et laisse un coussin intact pour l’imprévu ou l’apport du deuxième bien. Utilisés en épargne de précaution, ils changent la nature du risque : le bailleur à 110 % avec 17 000 € de côté traverse dix-huit mois de vacance sans vendre ; le bailleur qui a tout mis dans l’apport est à la merci du premier chauffe-eau. Vu ainsi, le zéro apport bien construit n’est pas plus risqué que l’apport maximal : le risque a simplement changé de place, de la banque vers vous dans un cas, de vous vers la banque dans l’autre. Ce qui reste vrai dans les deux scénarios : l’opération doit produire son rendement indépendamment du montage.
Les alternatives au vrai 110 %
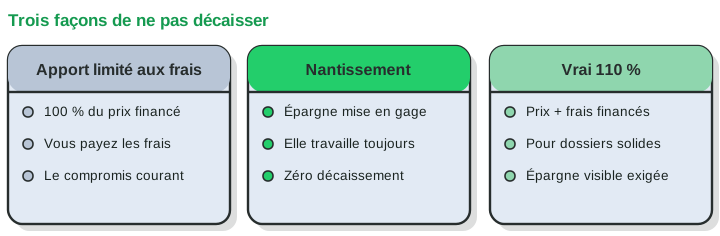
Trois voies intermédiaires méritent d’être connues. L’apport limité aux frais : vous financez 100 % du prix, la banque n’expose rien au-delà de la valeur du gage, compromis le plus fréquent. Le nantissement : plutôt que d’injecter votre assurance-vie ou votre portefeuille dans l’opération, vous le donnez en garantie ; l’épargne continue de travailler, la banque est couverte, aucun apport décaissé. Le prêt familial ou la donation en complément, enfin, à documenter proprement dans le plan de financement.
Et une évidence à rappeler : le sans-apport réussi suppose une opération qui tient debout toute seule. Un bien au rendement médiocre financé à 110 % cumule levier maximal et marge minimale, le cocktail exact du levier inversé.
Monter le dossier qui obtient le oui
La check-list du candidat au 110 % : un prévisionnel complet aux hypothèses défendables, vacance et travaux compris ; les trois derniers relevés d’épargne, pour prouver que le zéro apport est un choix ; le calcul du taux d’endettement après opération, loyers pondérés à 70 % ; un DSCR présenté sans maquillage, effort d’épargne assumé s’il existe ; et plusieurs banques mises en concurrence, car la doctrine varie fortement d’un établissement à l’autre, notre guide quelle banque pour votre investissement en dresse la carte.
C’est exactement le dossier que produit notre simulateur : plan de financement à 100 % ou 110 %, compte de résultat, capacité d’autofinancement et trésorerie mensuelle, au format qu’un comité de crédit attend, et le rapport se joint tel quel à votre demande de prêt.
Questions fréquentes
Le financement à 110 % existe-t-il encore ?
Oui, mais il se mérite. Les normes HCSF plafonnent l’endettement à 35 % et encadrent les durées, sans rien exiger en matière d’apport : l’exigence d’apport est une pratique de gestion du risque des banques, pas une règle.
Que coûte réellement l’absence d’apport ?
Un taux souvent majoré de 0,1 à 0,3 point, une mensualité plus lourde qui dégrade le cash-flow, et une exigence accrue sur le reste du dossier.
Qu’est-ce qui convainc une banque sans apport ?
Une épargne résiduelle visible, supérieure aux frais qu’on refuse de payer comptant, un prévisionnel documenté avec vacance et travaux provisionnés, et le cas échéant un premier investissement locatif déjà en rythme de croisière.
Références
- Décision du 29 juin 2023 relative aux conditions d’octroi de crédits immobiliers : aucune règle n’impose d’apport ; seuls le taux d’effort (35 %) et la durée (25 ans) sont normés, hcsf.economie.gouv.fr
- ACPR, « Le financement de l’habitat » : évolution des quotités supérieures à 100 % dans la production, acpr.banque-france.fr
- Code de la consommation, article L314-1 : le TAEG, base de comparaison réglementaire des offres, legifrance.gouv.fr
Textes consultables sur Légifrance et les sites institutionnels cités ; les pratiques bancaires évoluent, les textes font foi.