SCI à l’IR : la transparence fiscale, pour qui et pour quoi faire
En résumé
SCI à l'IR : pour quels projets ? Gestion à plusieurs, revenus fonciers, transmission et limites de la location meublée.
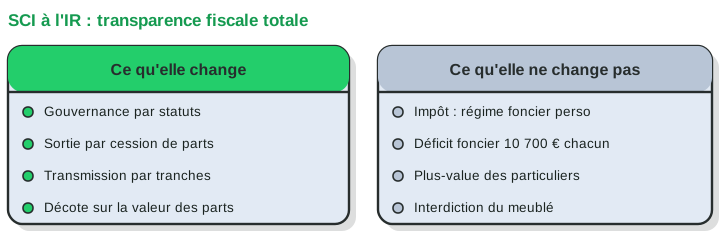
La SCI à l’impôt sur le revenu est probablement la structure la plus mal comprise de l’investissement locatif. On la crée souvent « pour payer moins d’impôts », alors qu’elle n’en fait rien : fiscalement, elle est transparente. Sa valeur est ailleurs, et elle est réelle, à condition de la créer pour les bonnes raisons.
La transparence : chaque associé imposé comme en direct
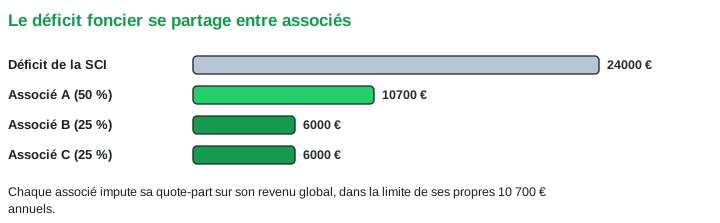
Dans le cas d’une SCI de location nue avec associés personnes physiques, le résultat est réparti entre eux et imposé selon leurs droits, même sans versement de trésorerie. Le micro-foncier n’est pas automatiquement accessible au seul détenteur de parts : ses conditions incluent, dans le cas habituel, la détention directe d’un bien loué nu. Au réel, la quote-part de déficit foncier suit les règles d’imputation et de report du foyer. La limite générale de 10 700 € s’apprécie au niveau de ce foyer, et non séparément pour chaque bien ou chaque part sociale.
À la revente, même transparence : chaque associé relève du régime des plus-values des particuliers, avec les abattements de durée et l’exonération au bout de 22 et 30 ans. La SCI à l’IR ne coûte fiscalement rien, elle ne rapporte fiscalement rien.
Une contrainte absolue : pas de meublé
Une SCI à l’IR ne peut pas louer en meublé, sauf de façon très marginale : la location meublée est une activité commerciale, incompatible avec l’objet civil de la société. Passé un seuil de tolérance étroit (environ 10 % des recettes), la SCI bascule automatiquement et irrévocablement à l’IS, avec les conséquences décrites dans notre comparatif SCI à l’IS ou LMNP au réel, à commencer par la plus-value professionnelle. C’est l’accident fiscal classique de la SCI familiale qui « met un studio sur Airbnb ». Si votre projet est meublé, la SCI à l’IR n’est pas votre structure.
Le vrai intérêt : détenir à plusieurs sans indivision
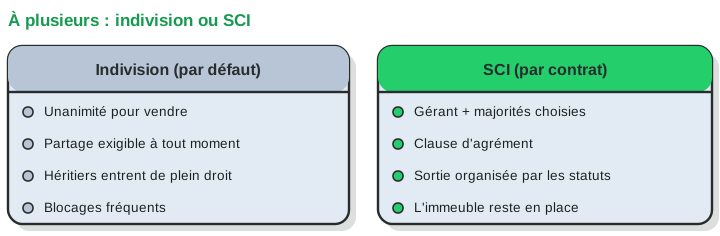
Acheter à plusieurs sans société, c’est l’indivision : un régime où les décisions importantes exigent l’accord des deux tiers, voire l’unanimité, où chacun peut exiger le partage à tout moment (« nul ne peut être contraint de demeurer dans l’indivision »), et où le décès d’un indivisaire fait entrer ses héritiers dans le tour de table. Solide pour un couple stable, fragile pour une fratrie, dangereux entre amis.
La SCI remplace ce régime par des statuts : un gérant qui administre au quotidien, des majorités choisies pour vendre ou emprunter, des clauses d’agrément qui filtrent l’entrée de nouveaux associés, et une sortie organisée par cession de parts plutôt que par licitation de l’immeuble. C’est un contrat de gouvernance bien plus qu’un véhicule fiscal. Pour un investissement à deux hors mariage, ou à trois et plus, c’est souvent la différence entre un projet qui survit aux désaccords et un projet qui finit au tribunal.
L’autre force : transmettre par parts
Un immeuble ne se donne pas par morceaux ; des parts sociales, si. La SCI permet d’utiliser, tous les quinze ans, les abattements de donation de 100 000 € par parent et par enfant, en donnant précisément le nombre de parts qui tient dans l’abattement. La valeur des parts se calcule après déduction de l’emprunt restant dû, et peut supporter une décote pour absence de liquidité. Le démembrement complète le dispositif : donner la nue-propriété des parts en conservant l’usufruit, donc les loyers, transmet le capital à valeur fiscale réduite tout en gardant la main.
Ce chantier de transmission fonctionne à l’IR comme à l’IS. La différence : à l’IR, les enfants héritent d’un actif au régime fiscal des particuliers, abattements de durée conservés ; c’est un argument sérieux pour les patrimoines destinés à être un jour vendus par la génération suivante.
Un exemple : trois frères, un immeuble
Trois frères achètent ensemble un immeuble de rapport de 360 000 € en location nue, financé à 80 %. En indivision, chaque décision de travaux importante requiert les deux tiers, une vente exige l’unanimité, et si l’un des trois divorce ou décède, son ex-conjoint ou ses enfants entrent au capital de fait. Dix ans plus tard, l’un veut vendre, les deux autres non : l’article 815 du code civil lui permet de forcer le partage, donc potentiellement la vente de l’immeuble entier.
La même opération en SCI à l’IR : les statuts confient la gestion courante à un gérant, fixent la majorité qualifiée pour vendre, et une clause d’agrément impose l’accord des associés pour toute cession de parts à un tiers. Le frère qui veut sortir cède ses parts aux deux autres, à un prix fixé selon la méthode prévue aux statuts, éventuellement financé par un emprunt de la société. L’immeuble, lui, ne bouge pas. Fiscalement, rien n’a changé : chacun a déclaré sa quote-part de revenus fonciers exactement comme en indivision, et son tiers de déficit foncier dans la limite de ses 10 700 € personnels.
Les pièges statutaires courants
L’outil ne vaut que par sa rédaction. Quatre pièges reviennent sans cesse : des statuts recopiés d’internet qui prévoient l’unanimité partout, recréant l’indivision qu’on voulait fuir ; un capital social élevé libéré en numéraire là où un capital faible avec apports en compte courant préserve la souplesse de récupération ; l’oubli de la clause d’agrément ou des règles de valorisation des parts, qui garantit des conflits à la première sortie ; et la gérance non organisée en cas d’incapacité ou de décès du gérant unique. Aucun de ces points n’est fiscal, tous font la valeur réelle de la structure : c’est très exactement le travail du professionnel qui rédige les statuts.
Emprunter en SCI à l’IR : ni bonus ni malus
Une SCI familiale peut obtenir un crédit, après analyse de la société, du projet et des associés. Des cautions personnelles peuvent être demandées ; le traitement des engagements dépend du montage. La société ne permet pas de contourner les règles de solvabilité. Comparez aussi les frais de constitution et les obligations annuelles : décisions sociales, suivi comptable et déclaration de résultat.
Pour qui, en résumé
La SCI à l’IR est le bon outil quand trois conditions se rejoignent : un projet en location nue, une détention à plusieurs (couple non marié, fratrie, amis, parents-enfants), et un horizon de transmission ou de gouvernance à organiser. Elle est inutile pour un célibataire qui achète seul un studio, contre-productive pour un projet meublé, et insuffisante pour une stratégie de capitalisation lourde, où l’IS reprend l’avantage.
Comme toujours, la structure se choisit en chiffrant : notre simulateur compare les six régimes, SCI à l’IR comprise, sur trente ans et jusqu’à la revente, et le rapport d’arbitrage motive la recommandation. La rédaction des statuts, elle, mérite un professionnel : c’est là que se joue la gouvernance qui fait tout l’intérêt de l’outil.
Questions fréquentes
Une SCI à l’IR peut-elle louer en meublé ?
Non, sauf de façon très marginale. La location meublée est une activité commerciale, incompatible avec l’objet civil de la société : au-delà d’un seuil de tolérance étroit, la SCI bascule d’office à l’impôt sur les sociétés.
Quel est l’intérêt d’une SCI à l’IR par rapport à l’indivision ?
Sortir des règles de l’indivision, où les décisions importantes exigent une majorité forte et où chacun peut provoquer le partage à tout moment. La société organise la gouvernance dans ses statuts et permet de céder des parts plutôt que le bien.
Les banques financent-elles les SCI familiales ?
Oui, sous réserve de l’analyse de la société et des associés. Des garanties personnelles peuvent être demandées ; les conditions ne sont pas identiques pour tous les montages.
Références
- Code général des impôts, art. 8 : imposition des associés des sociétés de personnes (translucidité de la SCI à l’IR)
- Code général des impôts, art. 206, 2 : bascule automatique à l’IS en cas d’activité commerciale (location meublée)
- Code général des impôts, art. 156, I-3° : imputation du déficit foncier, appréciée au niveau de chaque associé
- Code civil, art. 815 et suivants (indivision) et art. 1845 et suivants (sociétés civiles)
- Code général des impôts, art. 779 et 669 : abattements de donation et barème fiscal de l’usufruit
Textes cités en vigueur en 2025-2026 ; ils peuvent évoluer. Faites valider votre montage par un cabinet inscrit à l’Ordre.