Apporter à une SCI un bien que vous possédez déjà : ce que le transfert coûte vraiment
En résumé
Apport ou vente d'un bien détenu en propre à une SCI : droits, plus-value, crédit repris, abattements perdus. Le calcul avant de décider.
Le cas est fréquent : vous quittez votre résidence principale, vous décidez de la louer plutôt que de la vendre, et la question arrive vite : « faut-il la mettre en SCI ? ». L’intuition dit que c’est une formalité, puisque le bien vous appartient déjà. C’est l’inverse. Une société est une personne distincte de vous : lui transférer un bien, c’est le vendre ou l’apporter, par acte notarié, avec les droits, les frais et la fiscalité d’une mutation. Ce guide chiffre ce que cela coûte, ce que cela fait perdre, et les rares cas où l’opération se justifie.
Un apport est une vente : le changement de propriétaire
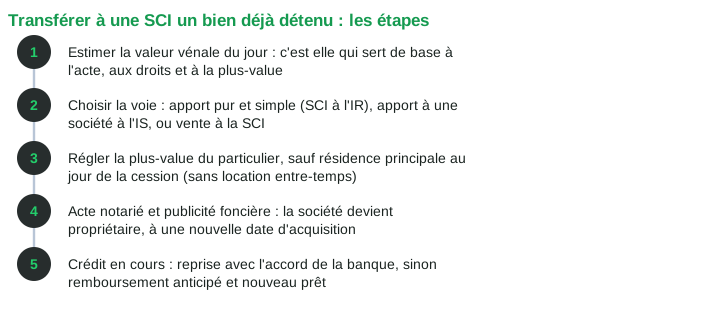
Que vous vendiez le bien à votre SCI ou que vous l’apportiez à son capital, le résultat juridique est le même : la société devient propriétaire, à la valeur retenue dans l’acte, et vous cessez de l’être. Cette valeur doit être la valeur vénale du jour, pas votre prix d’achat d’origine : une sous-évaluation expose à un redressement, une surévaluation gonfle inutilement les droits.
Trois conséquences en découlent, et elles s’additionnent. Des droits et frais sont dus sur cette valeur. La cession déclenche, pour vous, le régime des plus-values immobilières des particuliers, avec ses exonérations et ses abattements. Et la société acquiert le bien à une nouvelle date : le compteur des abattements pour durée de détention repart de zéro pour la revente future.
Trois voies, trois coûts
Le coût du transfert dépend du mode choisi et du régime fiscal de la société qui reçoit le bien. Pour un logement locatif isolé, les ordres de grandeur sont les suivants, sur la valeur du bien.
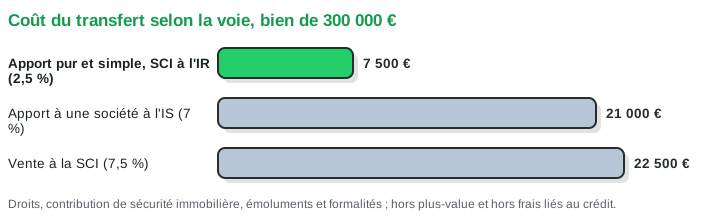
L’apport pur et simple à une SCI à l’impôt sur le revenu, sans reprise de dette, est enregistré gratuitement (article 810 du CGI). Restent les émoluments du notaire au barème des apports, la contribution de sécurité immobilière de 0,10 % et les formalités : comptez environ 2 à 2,5 %. C’est la voie la moins chère, et c’est celle que retient le montage familial classique.
L’apport à une société soumise à l’impôt sur les sociétés, par une personne physique, est traité comme une mutation à titre onéreux (article 809 I 3° du CGI) : droit de 5 % sur la valeur de l’immeuble, plus contribution de sécurité immobilière et émoluments, soit 6 à 7 %. L’exonération sous engagement de conservation de trois ans concerne l’apport d’une entreprise avec ses immeubles professionnels, pas un logement locatif isolé. Attention aussi à l’article 809 II : une SCI à l’IR qui reçoit le bien gratuitement puis opte pour l’IS rend ces droits exigibles.
La vente à la SCI supporte les droits de mutation classiques, 5,8 % à 6,3 % selon le département depuis la loi de finances pour 2025, plus contribution de sécurité immobilière et émoluments : 7 à 8 % au total, comme n’importe quel achat dans l’ancien. Elle a un avantage que l’apport n’a pas : la société vous paie, en général par un emprunt ; vous récupérez donc des liquidités, et la société déduit les intérêts du crédit.
Une subtilité change tout pour l’apport à une SCI à l’IR : si la société reprend votre crédit en cours, la fraction de la valeur qui correspond à la dette reprise est considérée comme vendue, pas apportée. Elle supporte les droits de mutation à titre onéreux. Un bien de 300 000 € apporté avec 120 000 € de capital restant dû est, fiscalement, apporté pour 180 000 € et vendu pour 120 000 €.
La plus-value du transfert : exonérée seulement tant que c’est votre résidence principale
C’est le point que les propriétaires découvrent le plus tard. L’apport ou la vente à votre propre société est une cession imposable au régime des particuliers : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux sur la plus-value, après abattements pour durée de détention, avec la surtaxe de 2 à 6 % au-delà de 50 000 € de plus-value imposable.
L’exonération de la résidence principale (article 150 U II 1° du CGI) s’applique au logement qui constitue votre résidence principale au jour de la cession. L’administration tolère une vente intervenant dans un délai normal après le départ, de l’ordre d’un an, à condition que le logement n’ait pas été loué ni occupé par un tiers entre-temps. Louer d’abord, puis apporter à la SCI l’année suivante, fait donc tomber l’exonération : le transfert est imposé comme une vente ordinaire.
Un exemple. Appartement acheté 180 000 € en 2012, valeur 300 000 € en 2026, apporté à une SCI après deux ans de location. Prix de revient : 180 000 € majorés de 7,5 % de frais forfaitaires et de 15 % de travaux forfaitaires, soit 220 500 €. Plus-value brute : 79 500 €. Après quatorze ans de détention, l’abattement d’impôt sur le revenu atteint 54 % et celui des prélèvements sociaux 14,85 % : l’impôt sur le revenu s’établit à 6 950 € environ, les prélèvements sociaux à 11 640 €, soit près de 18 600 € à régler l’année du transfert, avant même les droits. Le même apport, réalisé avant toute mise en location, aurait été exonéré.
Ce que la société perd au passage : les abattements repartent de zéro
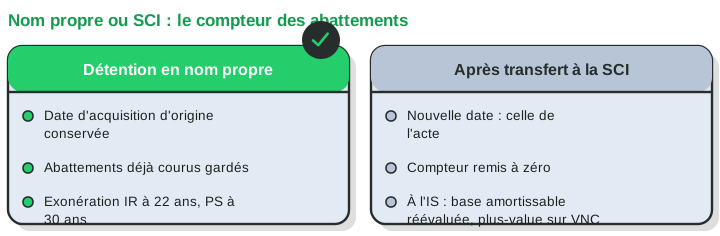
En nom propre, la revente future du bien loué bénéficie des abattements calculés depuis votre acquisition d’origine : exonération d’impôt sur le revenu après vingt-deux ans, de prélèvements sociaux après trente ans. Un bien acheté il y a quatorze ans est à huit années de l’exonération d’impôt sur le revenu.
Dans la SCI à l’IR, la société a acquis le bien à la date du transfert, à sa valeur vénale. Le compteur repart de zéro : si elle revend dans dix ans, la plus-value calculée depuis la valeur d’apport ne bénéficie que de cinq années d’abattement. Vous avez payé des droits pour perdre quatorze ans d’ancienneté. La transparence de la SCI à l’IR ne change rien à ce mécanisme : c’est la date d’acquisition par la société qui compte.
Dans la SCI à l’IS, le raisonnement est différent, et l’apport a un effet réel : la valeur vénale d’apport devient la base d’amortissement de la société. Un bien acheté 180 000 € et apporté 300 000 € s’amortit sur 300 000 €, terrain exclu, droits d’apport compris si la société les immobilise. C’est le seul argument fiscal sérieux du montage, et il se paie à la sortie : la plus-value de la société se calcule sur la valeur nette comptable, sans abattement de durée, puis les dividendes supportent la flat tax. Notre guide sur la plus-value en SCI à l’IS détaille cette double couche.
Le crédit en cours ne suit pas automatiquement
Votre prêt a été consenti à vous, sur ce bien. La société ne peut le reprendre qu’avec l’accord de la banque, par novation ou cession de contrat, ce qui est rarement accordé aux conditions d’origine. Dans le cas courant, le transfert oblige à rembourser le prêt par anticipation, avec les indemnités de remboursement anticipé plafonnées à six mois d’intérêts et 3 % du capital restant dû, puis à souscrire un nouveau prêt au nom de la société, au taux du jour, avec une nouvelle garantie et de nouveaux frais de dossier. Un crédit à 1,5 % obtenu en 2021 ne se transporte pas dans une SCI en 2026 à 3,3 % sans que le montage y perde plusieurs milliers d’euros par an.
Le risque d’abus de droit
Vendre son propre bien à sa propre société, pour en tirer un avantage fiscal, est une opération que l’administration connaît bien. La « vente à soi-même » n’est pas interdite, mais elle doit reposer sur un motif autre que fiscal : organiser une détention à plusieurs, préparer une transmission, isoler un patrimoine. Une opération dont le seul objet serait de créer une base d’amortissement à partir d’une plus-value exonérée, ou de faire déduire par la société des intérêts qui vous reviennent, s’expose à la procédure de l’abus de droit (article L. 64 du livre des procédures fiscales) ou, pour les montages à motif principalement fiscal, à celle de l’article L. 64 A.
Alors, quand l’apport a-t-il un sens ?
L’apport d’un bien déjà détenu se justifie par un projet patrimonial, jamais par l’économie d’impôt de l’année. Trois situations reviennent. Détenir à plusieurs sans indivision, typiquement après une séparation ou pour un bien de famille, avec des statuts qui organisent la gestion et la sortie de chacun. Transmettre par parts, en utilisant tous les quinze ans les abattements de donation de 100 000 € par parent et par enfant, éventuellement en démembrement, ce qu’un immeuble détenu en direct ne permet pas de faire par morceaux. Ou regrouper plusieurs biens dans une structure unique en vue d’une gestion de long terme à l’IS, pour un investisseur fortement imposé qui n’a pas besoin des loyers.
Dans tous les autres cas, et en particulier pour l’ancienne résidence principale que l’on met en location, la détention en nom propre fait mieux : rien à payer pour commencer à louer, les abattements courus sont conservés, et le LMNP au réel offre déjà l’amortissement sur la valeur vénale du bien à la date d’entrée dans l’activité, sans droits de mutation ni société. Si le bien n’est loué qu’en nu, le micro-foncier ou le réel s’appliquent sans formalité.
Le simulateur tient compte du bien que vous possédez déjà
Le simulateur Previmmo pose la question dès la première étape : possédez-vous déjà le bien ? Si oui, il retient sa valeur actuelle, votre prix et votre année d’achat d’origine, votre crédit en cours, et compare les régimes en nom propre en gardant vos abattements courus. Les deux régimes SCI restent affichés, transfert compris, droits, plus-value éventuelle et remise à zéro des abattements, mais ne sont pas retenus dans la recommandation : le comparatif vous montre ce que le changement de propriétaire coûterait, et vous laisse en juger avec votre notaire. Le rapport complet documente ensuite le régime retenu, plan de financement et bilan compris.
Questions fréquentes
Puis-je apporter ma résidence principale à une SCI sans payer de plus-value ?
Oui, si elle est encore votre résidence principale au jour de l’apport, ou dans le délai normal après votre départ, sans avoir été louée entre-temps. Une fois louée, l’apport est imposé comme une vente, avec les abattements pour durée de détention.
L’apport à une SCI est-il vraiment gratuit ?
L’enregistrement de l’apport pur et simple à une SCI à l’IR est gratuit, mais les émoluments du notaire, la publicité foncière et les formalités restent dus, environ 2 à 2,5 % de la valeur. Si la société reprend votre crédit, la part correspondante est traitée comme une vente et supporte les droits de mutation. L’apport à une société à l’IS supporte un droit de 5 %.
La SCI récupère-t-elle mes années de détention pour la plus-value ?
Non. La société acquiert le bien à la date du transfert et à sa valeur d’apport : les abattements pour durée de détention repartent de zéro. En nom propre, ils continuent de courir depuis votre achat d’origine.
Vaut-il mieux vendre le bien à ma SCI ou l’apporter ?
La vente coûte plus cher en droits mais vous rend des liquidités et donne à la société un emprunt dont les intérêts sont déductibles ; l’apport est moins coûteux mais immobilise votre capital dans les parts. Dans les deux cas, la plus-value du particulier est due si le bien n’est plus votre résidence principale. La réponse dépend de votre besoin de trésorerie et du régime fiscal de la société : à chiffrer avec votre notaire.
Références
- DGFiP — exonération de la résidence principale
- Service Public — apport d’un bien immobilier à une société
- Code général des impôts, art. 150 U II 1° : exonération de la plus-value de cession de la résidence principale, appréciée au jour de la cession
- Code général des impôts, art. 150 VB et 150 VC : prix d’acquisition, forfaits de 7,5 % et 15 %, abattements pour durée de détention
- Code général des impôts, art. 1609 nonies G : surtaxe sur les plus-values imposables supérieures à 50 000 €
- Code général des impôts, art. 809 I 3° et II : apports d’immeubles à une société passible de l’IS, exigibilité des droits en cas d’option ultérieure
- Code général des impôts, art. 810 : enregistrement gratuit des apports purs et simples aux sociétés non soumises à l’IS
- Code général des impôts, art. 683 et 1594 D : droits de mutation à titre onéreux sur les immeubles, taux départemental
- Code de la consommation, art. L. 313-47 : plafond des indemnités de remboursement anticipé
- Livre des procédures fiscales, art. L. 64 et L. 64 A : abus de droit et montages à motif principalement fiscal
- BOFiP, BOI-RFPI-PVI-10-40-10 : exonération de la résidence principale, délai normal de vente
- BOFiP, BOI-ENR-AVS-10-10-20 : droits d’enregistrement sur les apports en société
Textes cités en vigueur en 2025-2026 ; ils peuvent évoluer. Faites valider votre montage par un notaire et un cabinet inscrit à l’Ordre.