Comment choisir une banque pour votre investissement locatif ?
En résumé
Comment choisir une banque pour le locatif ? Comparez les offres, les garanties et les conditions selon votre dossier, en direct ou avec un courtier.
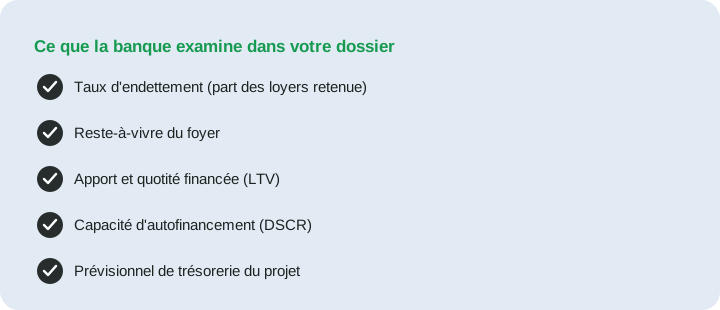
Comparez les banques sur le financement qu’elles proposent à votre dossier : montant, coût total, garanties et souplesse de remboursement. Une enseigne réputée favorable au locatif peut refuser votre montage ; une autre peut proposer une offre adaptée. Voici les questions qui permettent de comparer des propositions concrètes.
Ce que la banque regarde vraiment
Trois indicateurs structurent la décision du prêteur.
Le taux d’effort rapporte les charges d’emprunt, assurance comprise, aux revenus retenus. Les loyers sont appréciés avec prudence par la banque. La limite HCSF de 35 % et sa marge de flexibilité s’appliquent dans leur champ : le calcul différentiel ne constitue pas une méthode réglementaire alternative.
Le reste-à-vivre mesure ce qu’il vous reste une fois les échéances payées. Deux dossiers au même taux d’endettement ne se valent pas si l’un dispose de revenus confortables et l’autre non.
La quotité financée (le rapport entre le prêt et la valeur du bien) et votre apport rassurent la banque sur sa garantie. Un apport, même modeste, couvrant les frais de notaire, est souvent le minimum attendu ; certains profils obtiennent toutefois un financement à 110 %.
Comparer les propositions sur les mêmes critères
Les politiques varient selon les établissements, les dossiers et la période. Plutôt que de déduire la réponse de la catégorie de banque, faites préciser les points suivants.
| Point | Question à poser |
|---|---|
| Projet finançable | Acceptez-vous ce type de location et cette structure de détention ? |
| Montant | Quels frais, travaux et meubles entrent dans le prêt ? |
| Coût | Quel TAEG et quel coût total avec assurance et garantie ? |
| Trésorerie | Quel apport et quelle épargne résiduelle demandez-vous ? |
| Souplesse | Quelles conditions de modulation et de remboursement anticipé ? |
| Contreparties | Quels comptes, assurances ou placements sont demandés et à quel coût ? |
Les réponses écrites et l’offre de prêt priment sur une réputation générale. Pour examiner le taux seul dans son contexte, consultez le coût complet du crédit.
Le compte dédié
Pour une détention en nom propre, un compte bancaire dédié à l’activité locative n’est pas obligatoire, mais il simplifie considérablement le suivi et la comptabilité, surtout au régime réel. Pour une SCI, l’ouverture d’un compte au nom de la société est en pratique indispensable : les flux doivent être strictement séparés du patrimoine des associés, sous peine de fragiliser la structure.
La stratégie : présenter un dossier bancable
Présentez un financement complet, les loyers documentés, les charges et la trésorerie disponible. Le DSCR et le rendement net peuvent compléter l’analyse ; leur poids dans la décision dépend du dossier et du prêteur.
C’est exactement l’objet du rapport Previmmo : un prévisionnel au format prêt à déposer, compte de résultat, capacité d’autofinancement, plan de financement et trésorerie mensuelle compris, la liasse qu’un chargé d’affaires professionnels examine. Chiffrez d’abord votre projet, choisissez votre régime, puis présentez le tout à votre banque, dans cet ordre.
Passer par un courtier, ou démarcher soi-même
Un courtier peut rechercher les établissements susceptibles d’étudier votre montage et préparer sa présentation. Demandez son mandat, les établissements consultés et le détail des rémunérations à votre charge ou versées par la banque ; il n’existe pas de commission universelle de 1 %. Son intervention ne permet pas de contourner les règles HCSF.
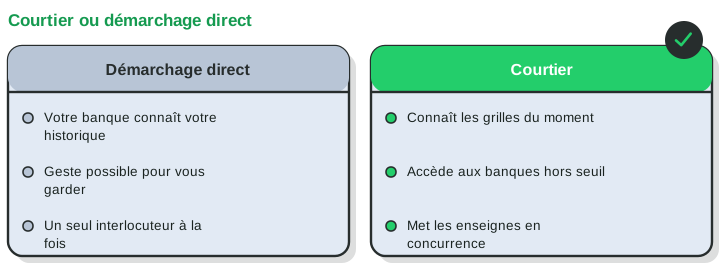
Le démarchage direct garde son intérêt auprès de votre banque principale, qui dispose de votre historique et peut consentir un geste pour conserver la relation. La combinaison la plus efficace consiste à mettre les deux en concurrence : une proposition de votre banque, plusieurs portées par un courtier, puis un dernier tour de table.
Construire une relation bancaire dans la durée
Consulter plusieurs établissements permet de comparer les offres et de préserver une marge de négociation. Tous doivent connaître l’ensemble de vos engagements : répartir les prêts ne réduit pas réglementairement votre endettement.
La relation se construit toutefois dans la durée. Une banque qui a financé une première opération menée sans incident accorde plus facilement la suivante, à condition que le compte ait vécu normalement et que les loyers aient bien été perçus. La qualité de la relation, entretenue par une gestion saine et un interlocuteur stable, finit par peser autant que les grilles internes.
Préparer le rendez-vous bancaire
Un rendez-vous bancaire se prépare comme la présentation d’un projet d’entreprise. Le dossier gagne à réunir les justificatifs de revenus et d’imposition, le détail des crédits en cours, une épargne résiduelle visible, et surtout une projection chiffrée de l’opération envisagée. Face à un conseiller qui instruit de nombreux dossiers, la clarté et l’anticipation font la différence.
Le prévisionnel montre les hypothèses, les flux attendus et les périodes d’effort d’épargne. Il doit aussi présenter un scénario moins favorable et la sortie à la revente. Sa clarté facilite l’instruction, mais ne transforme pas une projection en garantie de remboursement.
Questions fréquentes
Le prêt en SCI est-il plus difficile à obtenir ?
Pas nécessairement, mais la banque analyse la SCI et ses associés (garanties, cautions personnelles fréquentes). Un prévisionnel de la société, avec son plan de financement et son bilan, est ici particulièrement attendu.
Combien de biens peut-on financer ?
Il n’existe pas de plafond légal. La limite est la capacité d’endettement appréciée par chaque banque. Diversifier les établissements et documenter la rentabilité de chaque opération permet de poursuivre une stratégie multi-biens.
Références
- HCSF — méthode réglementaire de calcul
- Décision n° D-HCSF-2021-7 du 29 septembre 2021 : conditions d’octroi des crédits immobiliers rendues juridiquement contraignantes
- Code de la consommation, art. L. 313-1 et suivants : régime du crédit immobilier
- Code monétaire et financier, art. L. 631-2-1 : pouvoirs du Haut Conseil de stabilité financière
- ACPR, « Le financement de l’habitat » : panorama annuel des pratiques d’octroi, acpr.banque-france.fr
- Banque de France, Stat Info « Crédits aux particuliers » : production et taux moyens du crédit à l’habitat, banque-france.fr
Les politiques commerciales des établissements évoluent librement dans ce cadre ; les pratiques décrites sont celles constatées en 2025-2026.