Amortissement LMNP : calcul, report et fiscalité de revente depuis 2025
En résumé
Amortissement LMNP : composants, report et effet sur la plus-value depuis 2025. Un exemple chiffré pour comparer impôt annuel et revente.
L’amortissement réduit le résultat fiscal d’une location meublée au réel, dans la limite autorisée chaque année. Depuis la réforme de 2025, les amortissements concernés effectivement déduits interviennent aussi dans le calcul de la plus-value immobilière. Voici comment suivre ces deux effets sans confondre impôt, résultat et trésorerie.
Le principe : constater comptablement l’usure du bien
Un immeuble se déprécie, s’use, se démode. Le régime réel autorise le loueur en meublé à traduire cette dépréciation en charge déductible. Concrètement, le bien n’est pas amorti d’un bloc : il est décomposé en composants, chacun amorti sur sa durée d’usage propre. Le gros œuvre s’étale sur une cinquantaine d’années, les façades et l’étanchéité sur une trentaine, les installations techniques sur une vingtaine, les agencements sur une douzaine d’années. Le mobilier suit son propre rythme, généralement cinq à dix ans. Seul le terrain, qui ne s’use pas, reste exclu de l’amortissement : on lui affecte une quote-part du prix, souvent 10 à 20 % selon la localisation.
La somme de ces dotations annuelles vient s’ajouter aux charges réelles, intérêts d’emprunt, taxe foncière, copropriété, assurances, honoraires. Sur un appartement de 200 000 €, et davantage encore sur un grand logement exploité en colocation, la dotation dépasse fréquemment 5 000 € par an les premières années : c’est autant de loyers qui échappent à l’impôt sans qu’un seul euro ne sorte du compte.
Exemple : répartir la base et calculer la première annuité
Hypothèses pédagogiques : achat 200 000 €, frais d’acquisition de 15 000 € incorporés au coût, mobilier 8 000 €, mise en service au premier jour d’un exercice complet. Le terrain représente ici 15 % du coût immobilier, soit 32 250 €. Les 182 750 € restants sont ventilés ainsi ; ces proportions et durées doivent être justifiées pour chaque bien.
| Élément | Base | Durée | Annuité arrondie |
|---|---|---|---|
| Gros œuvre | 82 000 € | 50 ans | 1 640,00 € |
| Façades | 29 000 € | 30 ans | 966,67 € |
| Installations | 38 000 € | 20 ans | 1 900,00 € |
| Agencements | 33 750 € | 12 ans | 2 812,50 € |
| Mobilier | 8 000 € | 7 ans | 1 142,86 € |
La somme non arrondie des annuités atteint 8 462,02 € à deux décimales. Pour 10 200 € de loyers et 4 300 € de charges afférentes au bien, le plafond illustratif est de 5 900 € : 5 900 € d’amortissement sont déduits et 2 562,02 € différés. L’exemple isole ce mécanisme et ne comprend pas de frais généraux supplémentaires ni de report antérieur.
Au micro-BIC de longue durée, la base serait de 5 100 € après abattement de 50 %. À TMI constante de 30 %, la différence d’impôt sur le revenu de cette année serait de 1 530 €, avant prélèvements sociaux, frais comptables supplémentaires et fiscalité de sortie. Ce calcul annuel ne prouve pas à lui seul l’avantage global du réel.
Article 39 C : suivre séparément amortissements et déficits
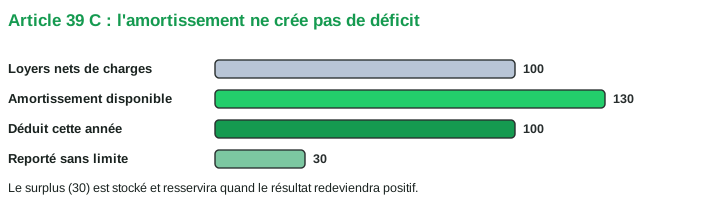
L’amortissement ne peut pas creuser de déficit fiscal : l’article 39 C du code général des impôts plafonne la déduction annuelle. Le plafond se calcule ainsi : loyers du bien, moins les charges afférentes à ce bien, intérêts d’emprunt, assurance emprunteur, taxe foncière, copropriété, assurance PNO, gestion, entretien. L’amortissement se déduit jusqu’à hauteur de ce montant, jamais au-delà : le résultat lié au bien tombe à zéro, pas en dessous.
Les charges propres à l’activité, sans lien direct avec le bien, comme les frais de comptabilité, restent hors de ce plafond selon le BOFiP. Il faut qualifier les dépenses selon leur objet : un frais bancaire de financement ou un honoraire directement lié à l’acquisition ne s’exclut pas automatiquement. Ces charges d’activité peuvent créer un déficit distinct, reportable en LMNP sur les bénéfices de même nature des dix années suivantes. Le stock d’amortissements non déduits suit un régime de report différent, sans limite de durée tant que ses conditions d’utilisation sont remplies.
Avec 10 200 € de loyers, 5 200 € de charges afférentes et 8 000 € de dotation, 5 000 € d’amortissement sont déduits et 3 000 € différés. Si 950 € de frais comptables propres à l’activité sont déduits par ailleurs, le résultat fiscal final est de −950 €. L’amortissement différé et le déficit doivent être suivis séparément : ni leur durée de report ni leur utilisation ne sont identiques.
Le suivi des amortissements doit permettre de distinguer ce qui a été comptabilisé, déduit et différé. Pour une même activité de location relevant du cas des personnes physiques, le BOFiP prévoit une appréciation globale des loyers et charges des biens concernés, et non un plafond isolé systématiquement bien par bien (§ 100). Les conséquences d’une cession sur les reports doivent être examinées avec le suivi comptable. Pour la plus-value immobilière, il faut identifier les seuls amortissements concernés effectivement déduits ; un amortissement resté différé ne correspond pas à une déduction obtenue.
Mobilier, travaux, frais d’acquisition : les accélérateurs du début
Trois postes méritent une attention particulière, car ils concentrent leurs effets sur les premières années, précisément quand les intérêts d’emprunt sont au plus haut.
Le mobilier et les équipements s’amortissent sur des durées courtes, cinq à dix ans : un investissement de 8 000 € en meubles et électroménager produit plus de 1 000 € de charge annuelle pendant sept ans, un rendement fiscal sans équivalent. Les travaux suivent la même logique dès lors qu’ils s’incorporent au bien : une salle de bains refaite s’amortit comme un agencement, sur une douzaine d’années, tandis que de simples réparations restent des charges déduites immédiatement, ce qui est encore plus favorable l’année où elles sont payées.
Les frais d’acquisition admissibles peuvent, selon l’option comptable applicable, être passés en charges ou incorporés au coût de l’immobilisation. Une dépense en charges n’est pas plafonnée comme un amortissement par le seul article 39 C. Le choix influe sur les déficits, les amortissements futurs et la sortie ; il doit être comparé avec les règles de cohérence de l’option, sans présenter l’incorporation comme toujours meilleure.
Ce que 2025 a changé : la réintégration à la revente
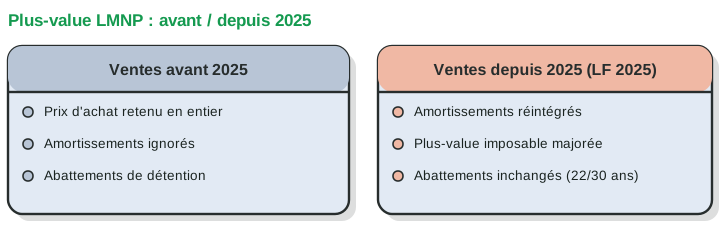
Jusqu’aux ventes réalisées en 2024, le LMNP cumulait deux avantages sans contrepartie : les amortissements réduisaient l’impôt pendant la détention, puis la plus-value se calculait sur le prix d’achat d’origine, comme si le bien n’avait jamais été amorti. La loi de finances pour 2025 a refermé cette asymétrie : les amortissements déduits sont désormais réintégrés dans le calcul de la plus-value imposable. Un bien acheté 200 000 €, amorti de 60 000 € et revendu 260 000 € dégage ainsi une plus-value fiscale de 120 000 €, et non plus de 60 000 €.
Le régime reste celui des plus-values des particuliers, avec ses abattements pour durée de détention : exonération d’impôt sur le revenu après 22 ans, de prélèvements sociaux après 30 ans. Ces abattements viennent atténuer, puis neutraliser, l’effet de la réintégration pour les détentions longues. Le mobilier et les frais d’acquisition conservent par ailleurs leur traitement propre. C’est un calcul différent de celui de la SCI à l’IS, où la revente se calcule depuis toujours sur la valeur nette comptable, sans aucun abattement de durée : notre analyse SCI à l’IS : le piège de la plus-value détaille ce mécanisme, et notre comparatif SCI à l’IS ou LMNP au réel met les deux structures face à face.
Exemple distinct de revente, après quinze années révolues : achat 200 000 €, vente immobilière 260 000 €, frais d’acquisition retenus 15 000 €, forfait travaux de 15 % supposé applicable, soit 30 000 €, aucun frais de cession. On suppose que 90 000 € d’amortissements doivent minorer le prix d’acquisition au sens de l’article 150 VB ; ce montant est une hypothèse de sortie, pas une extrapolation de la première annuité.
| Étape | Calcul | Résultat |
|---|---|---|
| Prix d’acquisition corrigé | 200 000 + 15 000 + 30 000 − 90 000 | 155 000 € |
| Plus-value brute | 260 000 − 155 000 | 105 000 € |
| Base IR après 60 % d’abattement | 105 000 × 40 % | 42 000 € |
| IR à 19 % | 42 000 × 19 % | 7 980 € |
| Base sociale après 16,5 % d’abattement | 105 000 × 83,5 % | 87 675 € |
| Prélèvements sociaux à 17,2 % | 87 675 × 17,2 % | 15 080,10 € |
| Total de la fiscalité de cession | IR + prélèvements sociaux | 23 060,10 € |
Dans cet exemple, la base IR reste sous le seuil de 50 000 € de la surtaxe. Il faut ensuite déduire la dette restante pour obtenir le produit net disponible et le comparer aux apports et flux annuels. Aucun avantage global n’est présumé.
Choisir le réel : comparer les économies et la sortie
L’intérêt dépend des charges, de l’amortissement effectivement utilisé, du coût comptable, des taux d’imposition et de l’horizon de détention. Les abattements à la revente peuvent atténuer le coût de sortie, mais ne prouvent pas que le réel gagne dans tous les cas. Comparez les flux de chaque régime jusqu’à la cession, même si vous envisagez une conservation longue ou une transmission.
Les erreurs qui coûtent cher
Quelques écueils reviennent régulièrement dans les dossiers. Amortir le terrain, ou retenir une quote-part terrain irréaliste, expose à un redressement : l’administration se réfère aux valeurs locales. Oublier de tenir le tableau des amortissements, y compris les années où l’article 39 C en bloque la déduction, fait perdre la trace du stock reportable, alors qu’il vaut de l’impôt futur. Basculer au réel sans comptabilité en bonne et due forme est illusoire : le régime exige un bilan, une liasse fiscale et l’inscription du bien à l’actif, d’où des honoraires comptables, eux-mêmes déductibles, à intégrer au calcul. Enfin, choisir le réel pour un bien détenu peu de temps et faiblement chargé peut se retourner : si l’horizon de revente est court, la réintégration récupère une partie de l’avantage à un moment où les abattements de détention n’ont pas encore joué.
Le vrai sujet n’est donc plus « réel ou pas », mais à quel horizon vous revendez, et sous quelle structure. Un investisseur qui projette une sortie à dix ans ne fait pas le même choix que celui qui construit un patrimoine de long terme. C’est précisément l’arbitrage que notre simulateur chiffre sur trente ans, régime par régime, revente comprise ; le rapport complet en tire une recommandation selon vos deux scénarios, conservation et revente.
Décision à valider avec un expert-comptable : les durées d’amortissement retenues, la quote-part terrain, le traitement des frais d’acquisition et la date de revente pèsent chacun plusieurs milliers d’euros dans le résultat final.
Questions fréquentes
L’amortissement peut-il créer un déficit ?
Non. L’article 39 C du code général des impôts plafonne la déduction annuelle aux loyers du bien diminués des charges qui s’y rapportent. La fraction non déduite n’est pas perdue : elle se reporte sans limite de durée et s’impute les années où la base le permet.
Peut-on amortir le terrain ?
Non, le terrain ne se déprécie pas et reste hors du champ de l’amortissement. Retenir une quote-part terrain irréaliste expose à un redressement : l’administration se réfère aux valeurs locales.
Références
- BOFiP — article 39 C, périmètre des charges et appréciation globale (§ 60 à 100)
- DGFiP — plus-values immobilières imposées
- Code général des impôts, art. 39 C : limitation de la déduction des amortissements des biens loués en meublé non professionnel
- BOFiP, BOI-BIC-AMT-20-40 : doctrine de la limitation des amortissements des biens donnés en location
- Plan comptable général, art. 214-9 : amortissement par composants
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025 : réintégration des amortissements déduits dans la plus-value (modification de l’art. 150 VB du CGI)
- Code général des impôts, art. 150 U à 150 VC : plus-values des particuliers et abattements de détention
Textes cités en vigueur en 2025-2026 ; ils peuvent évoluer. Faites valider votre situation par un cabinet inscrit à l’Ordre.