LMNP au réel ou micro-BIC : lequel choisir pour votre location meublée ?
En résumé
LMNP : comparez micro-BIC et réel en 2026. Abattement, charges, amortissement et revente pour choisir selon les chiffres de votre projet.
Le micro-BIC applique un abattement sur vos recettes ; le réel déduit les charges admissibles et l’amortissement dans ses limites fiscales. Pour choisir, comparez le coût de gestion, l’impôt pendant la location et le produit net de revente. Le régime qui réduit le plus l’impôt la première année n’est pas nécessairement celui qui laisse le meilleur gain final.
Le micro-BIC : la simplicité forfaitaire
Le régime micro-BIC applique un abattement forfaitaire de 50 % sur les loyers encaissés : vous n’êtes imposé que sur la moitié de vos recettes, sans avoir à justifier la moindre charge. Pour un meublé de longue durée, son seuil de recettes est de 83 600 € pour les revenus 2026, contre 77 700 € pour 2025. L’éligibilité s’apprécie selon les recettes des années de référence et les règles de franchissement du seuil ; un premier dépassement ne provoque pas toujours une sortie immédiate.
Sa force est sa simplicité : aucune comptabilité, une déclaration en quelques lignes, dont notre guide déclarer ses revenus locatifs donne le mode d’emploi case par case. Sa faiblesse est son caractère aveugle : l’abattement de 50 % est réputé couvrir toutes vos charges. Or, dès que vos charges réelles, intérêts d’emprunt, taxe foncière, copropriété, assurances, sans même parler de l’amortissement, dépassent la moitié de vos loyers, vous payez de l’impôt sur un bénéfice que vous ne réalisez pas vraiment.
Le régime réel : déduire, et surtout amortir
Au réel, vous ne subissez plus un forfait : vous déduisez vos charges pour leur montant exact. Intérêts d’emprunt, assurance emprunteur, taxe foncière, charges de copropriété, honoraires de gestion, cotisation foncière des entreprises, honoraires comptables, tout ce qui est engagé dans l’intérêt de la location vient en déduction de vos loyers.
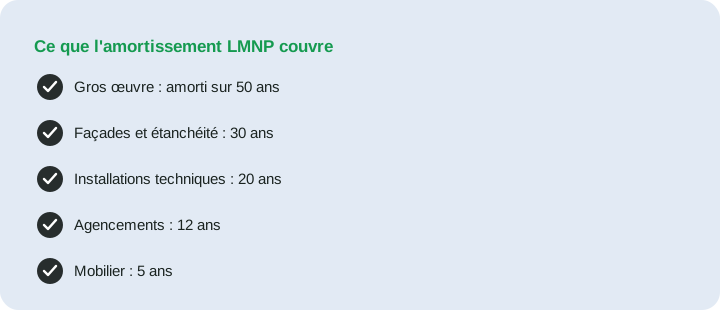
L’amortissement répartit le coût du bâtiment, hors terrain, et du mobilier sur leurs durées d’utilisation. Il réduit le résultat fiscal sans décaissement supplémentaire au moment de la dotation. Son montant dépend de la ventilation retenue et de la date de mise en service ; il n’existe pas de durée universelle pendant laquelle un LMNP ne paierait aucun impôt. Le détail et un exemple figurent dans notre guide de l’amortissement LMNP.
Article 39 C : une déduction annuelle limitée, avec report
L’amortissement ne peut pas creuser de déficit : la loi (article 39 C du code général des impôts) plafonne sa déduction au résultat calculé avant lui, à partir des loyers et des seules charges directement liées au bien (intérêts d’emprunt, assurance, taxe foncière, copropriété, entretien). Autrement dit, c’est l’amortissement, spécifiquement, qui peut ramener ce résultat à zéro, mais jamais en dessous.
Le plafonnement de l’amortissement, lui, n’est pas une perte : la fraction non déduite une année est reportée sans limite de durée et s’impute dès qu’un bénéfice réapparaît. C’est ce mécanisme qui explique qu’un LMNP au réel puisse ne payer aucun impôt pendant de longues années, tout en conservant un stock d’amortissements à consommer plus tard.
Comparer la base annuelle, puis le gain total
Sur une année, une déduction admissible supérieure à l’abattement de 50 % réduit davantage la base imposable au réel. Il faut toutefois intégrer le coût de la comptabilité et les règles de report, puis ajouter la fiscalité de revente pour conclure.
| Point à comparer | Micro-BIC longue durée | Réel LMNP |
|---|---|---|
| Base annuelle | Recettes diminuées de 50 % | Recettes moins charges et amortissements fiscalement déductibles |
| Charges effectivement payées | Couvertes par le forfait | Déduites sous conditions ; immobilisations traitées séparément |
| Suivi | Déclaration simplifiée | Comptabilité et suivi des reports |
| Revente | Plus-value des particuliers | Même régime, avec minoration du prix d’acquisition par les amortissements concernés effectivement déduits |
Un achat comptant peut aussi bénéficier du réel ; inversement, un crédit ne suffit pas à prouver son intérêt. Les chiffres du projet permettent de départager les deux options.
L’angle mort : la plus-value à la revente
Le calcul ne s’arrête pas à l’impôt annuel. Depuis la loi de finances 2025, les amortissements effectivement déduits en LMNP sont réintégrés dans le calcul de la plus-value à la revente (article 150 VB du code général des impôts modifié). Concrètement, plus vous avez amorti, plus votre plus-value imposable augmente le jour de la vente.
La fiscalité de sortie peut réduire ou inverser l’avantage annuel du réel. La durée de détention, les amortissements effectivement déduits, les majorations du prix d’achat et les exonérations applicables doivent figurer dans la même comparaison.
Comment trancher sur votre projet
Aucune règle générale ne remplace un chiffrage. L’écart entre micro-BIC et réel dépend de votre prix d’achat, de votre financement, de vos loyers, de vos travaux et de votre tranche d’imposition. Le simulateur Previmmo, développé avec le Cabinet Gras, expert-comptable à Bordeaux, compare les deux régimes, et quatre autres, sur trente ans, jusqu’à la revente, et vous indique lequel dégage le gain net le plus élevé sur votre opération.
Comment l’impôt peut évoluer
Les intérêts diminuent avec le remboursement du prêt et certains composants arrivent au terme de leur amortissement. La base imposable peut alors augmenter, mais les amortissements différés, les charges et les travaux futurs modifient cette trajectoire. Le réel ne devient pas automatiquement moins favorable que le micro.
Un impôt nul ne signifie pas que la trésorerie est positive : le capital remboursé à la banque constitue une sortie d’argent sans être une charge déductible. À l’inverse, engager une nouvelle dépense pour réduire l’impôt reste une dépense ; sa rentabilité doit se justifier indépendamment de sa déduction.
LMNP ou LMP : la frontière à connaître
Le statut de loueur en meublé non professionnel n’est pas acquis une fois pour toutes. Il bascule vers le statut de loueur en meublé professionnel dès lors que les recettes annuelles dépassent 23 000 € et excèdent les autres revenus d’activité du foyer. Ce passage n’est pas anodin : il fait entrer le bailleur dans un régime de cotisations sociales et modifie le traitement des déficits comme celui de la plus-value.
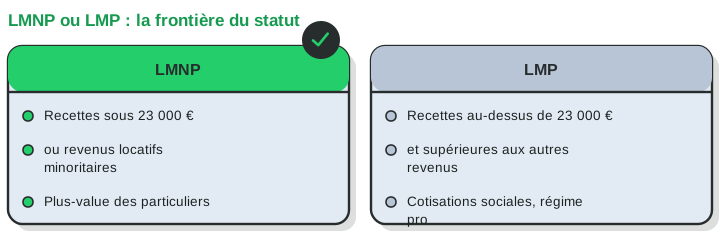
Pour un investisseur qui développe son patrimoine locatif meublé, cette frontière mérite d’être surveillée année après année, car elle peut se franchir sans décision volontaire, par le seul effet de l’accumulation des loyers. Le prévisionnel doit donc intégrer non seulement le régime d’imposition, micro ou réel, mais aussi le statut, non professionnel ou professionnel, dont dépendent les conséquences sociales de l’opération. Le détail des deux conditions cumulatives et de leurs conséquences est dans notre article LMP ou LMNP.
Questions fréquentes
Peut-on passer du micro-BIC au réel ?
Oui. L’option pour le régime réel se formule auprès de l’administration et s’applique pour une durée minimale ; elle est ensuite reconductible. Le sens inverse est également possible. Le choix se pilote donc dans le temps, en fonction de l’évolution de vos charges.
Le régime réel oblige-t-il à tenir une comptabilité ?
Oui : le réel suppose une comptabilité commerciale (bilan, compte de résultat, liasse fiscale). Ce coût doit être comparé à l’économie d’impôt réellement attendue. Les honoraires du comptable sont eux-mêmes déductibles.
Références
- DGFiP — règles du LMNP et report des déficits
- Service Public — plafonds selon l’année de revenus
- Code général des impôts, art. 50-0 : régime micro-BIC, abattements et plafonds de recettes
- Code général des impôts, art. 39 C : limitation de la déduction des amortissements des biens loués
- Code général des impôts, art. 150 U et 150 VB : plus-values immobilières des particuliers ; réintégration des amortissements déduits issue de la loi de finances pour 2025
- Loi n° 2024-1039 du 19 novembre 2024 : régime des meublés de tourisme
- BOI-BIC-CHAMP-40-20 : champ de la location meublée
Textes cités en vigueur en 2025-2026 ; ils peuvent évoluer. Faites valider votre situation par un cabinet inscrit à l’Ordre.