Changer d’assurance emprunteur : des milliers d’euros d’économies, sans toucher au crédit
En résumé
Changer d'assurance emprunteur : démarches, équivalence des garanties et calcul des économies sur la durée restante de votre prêt locatif.
Une substitution d’assurance peut réduire le coût du prêt si une offre à garanties équivalentes est moins chère. Comparez les primes sur la durée restante, les quotités et les exclusions avant de demander le changement à la banque.
Ce que la loi Lemoine a changé
Jusqu’en 2022, changer d’assurance de prêt supposait de respecter des fenêtres précises : la première année pour l’un, la date anniversaire pour l’autre. La loi Lemoine a tout simplifié : la résiliation est désormais possible à tout moment, dès le lendemain de la signature et pendant toute la vie du prêt, sans frais ni pénalité. La banque dispose de dix jours ouvrés pour accepter un contrat de remplacement présentant des garanties équivalentes, et doit motiver tout refus de manière exhaustive.
La même loi a supprimé le questionnaire médical pour les parts assurées n’excédant pas 200 000 € par emprunteur, en tenant compte de l’encours cumulé des contrats de crédit concernés, soldées avant 60 ans, et renforcé le droit à l’oubli pour les anciens malades, levant deux obstacles fréquents.
D’où vient l’économie
Le contrat groupe de la banque mutualise tous les profils : jeunes et moins jeunes, fumeurs et non-fumeurs, cadres sédentaires et métiers exposés paient un tarif proche. Un contrat individuel en délégation tarife votre profil réel. Pour un emprunteur en bonne santé de trente à quarante-cinq ans, l’écart est structurel : le contrat bancaire coûte fréquemment deux à trois fois le prix d’une délégation à garanties égales.
Pour une assiette assurée fixe de 200 000 € sur quinze ans, à quotité identique, passer d’un taux annuel de cotisation de 0,34 % à 0,12 % donne 200 000 × (0,34 % − 0,12 %) × 15 = 6 600 € d’économie brute. Ce calcul suppose des primes constantes ; pour un tarif sur capital restant dû ou variable avec l’âge, utilisez les échéanciers. L’économie nette de fiscalité peut être moindre si les primes étaient déduites au réel.
La condition : l’équivalence de garanties
La banque ne peut refuser que si le nouveau contrat couvre moins bien que l’ancien. L’équivalence s’apprécie sur des critères publics et limitativement énumérés : garanties exigées (décès, PTIA, le cas échéant incapacité et invalidité), quotités identiques, franchises et modes d’indemnisation comparables. Un courtier ou l’assureur délégataire monte le dossier d’équivalence ; c’est leur métier, et le refus abusif expose la banque à des sanctions.
Pour le locatif, les banques n’exigent le plus souvent que le socle décès et PTIA sur un bien de rapport, ce qui rend l’équivalence plus facile à établir. Nous détaillons les garanties dans notre article sur l’assurance emprunteur.
La marche à suivre, en quatre temps
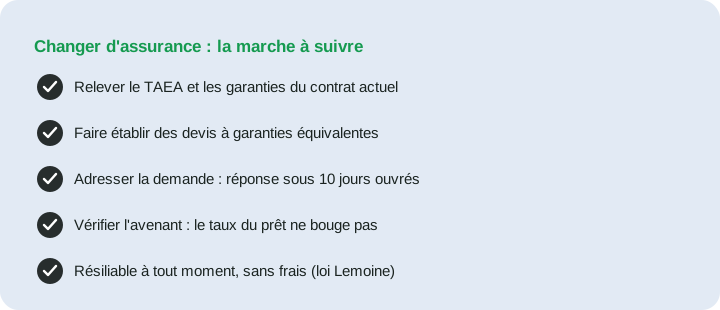
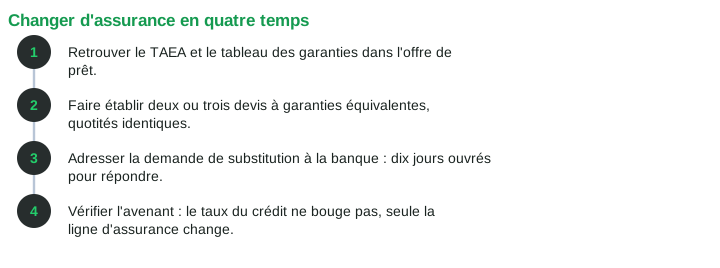
D’abord, retrouvez votre TAEA et le tableau des garanties dans votre offre de prêt. Ensuite, faites établir deux ou trois devis à garanties équivalentes, à quotités identiques. Puis adressez la demande de substitution à votre banque, nouveau contrat à l’appui : elle a dix jours ouvrés pour répondre. Enfin, vérifiez l’avenant : le taux du crédit et ses conditions ne bougent pas, seule la ligne d’assurance change.
L’effet sur votre prévisionnel
L’assurance emprunteur pèse dans le taux d’endettement au moment d’emprunter, puis dans la rentabilité pendant toute la détention : au régime réel, la prime est déductible, mais une prime plus basse reste toujours préférable à une déduction plus grosse. Le simulateur Previmmo permet de saisir l’assurance en pourcentage ou en euros par mois : testez votre contrat actuel, puis un devis en délégation, et mesurez l’écart de gain net sur la durée. C’est souvent l’optimisation au meilleur rapport effort sur rendement de tout l’investissement.
Un exemple chiffré, du contrat groupe à la délégation
Hypothèse de calcul, sans valeur de devis : deux emprunteurs assurés chacun à 100 %, une assiette fixe de 220 000 € par personne sur dix-huit ans, et des taux annuels de cotisation constants de 0,36 % ou 0,11 % par personne. Il ne s’agit pas des TAEA.
| Contrat groupe | Délégation | Écart | |
|---|---|---|---|
| Taux annuel de cotisation par personne | 0,36 % | 0,11 % | |
| Coût mensuel du couple | environ 132 € | 40,33 € | 91,67 € |
| Coût sur la durée restante | 28 512 € | 8 712 € | 19 800 € |
L’écart brut de 19 800 € découle des hypothèses ci-dessus. Le temps nécessaire à la démarche, l’offre proposée et l’effet fiscal dépendent du dossier. À garanties identiques, une prime plus faible améliore la trésorerie avant fiscalité ; la baisse de charge déductible peut réduire l’économie nette.
Outil gratuit
Comparateur du coût global de deux assurances
La mensualité seule ne dit rien : comparez le coût total sur toute la durée du prêt.
Offre A
Offre B
Coût total assurance A
—
Coût total assurance B
—
Estimation indicative. Le calcul sur capital restant dû suppose un amortissement linéaire simplifié (coût total ≈ capital × taux × durée ÷ 2). Le coût réel dépend du tableau d’amortissement exact de votre offre de prêt ; comparez toujours sur le TAEA affiché par chaque assureur.
Les erreurs qui font capoter une substitution
Trois écueils reviennent. Le premier : proposer un contrat aux garanties inférieures, ce qui donne à la banque un motif légitime de refus. Vérifiez l'équivalence sur chaque garantie exigée, à quotités identiques. Le deuxième : laisser un trou de couverture entre l'ancien et le nouveau contrat ; la date d'effet de la délégation doit coïncider avec la résiliation. Le troisième : renoncer devant un premier refus non motivé. La banque doit répondre sous dix jours ouvrés et justifier tout rejet point par point ; un silence ou un refus vague est irrégulier et se conteste, au besoin avec l'appui de l'assureur délégataire.
Quand la substitution ne vaut plus la peine
La démarche n'a pas le même intérêt à tout moment de la vie du crédit. L'économie porte sur le capital restant dû et sur la durée restante : elle est maximale les premières années, quand le capital est élevé et l'horizon long, et s'amenuise à mesure que le prêt approche de son terme.
En fin de crédit, lorsque le capital assuré est faible et la durée courte, le gain devient marginal et ne justifie plus toujours la démarche. L'âge et l'état de santé entrent aussi en compte : un profil qui s'est dégradé depuis la souscription peut se voir proposer une délégation moins avantageuse que le contrat groupe d'origine. Un devis nominatif, établi en quelques minutes, tranche la question sans engagement.
Questions fréquentes
Changer d'assurance peut-il modifier mon taux de crédit ?
Non. La loi interdit à la banque de modifier le taux, la durée ou les conditions du prêt en contrepartie d'une substitution d'assurance, comme de facturer des frais d'avenant. Seule la ligne assurance change.
Mon banquier peut-il refuser la substitution ?
Uniquement si le contrat proposé ne présente pas l'équivalence de garanties, et il doit motiver son refus point par point sous dix jours ouvrés. Un refus non motivé ou dilatoire est sanctionnable.
Références
- Loi n° 2022-270 du 28 février 2022 : résiliation possible à tout moment, sans frais
- Code des assurances, art. L. 113-12-2 : modalités de résiliation et délai de réponse du prêteur
- Code de la consommation, art. L. 313-30 et suivants : équivalence de garanties et interdiction de modifier les conditions du prêt
- Lois n° 2014-344 du 17 mars 2014 (Hamon) et n° 2017-203 du 21 février 2017 (amendement Bourquin) : étapes antérieures du droit de substitution
Les économies citées sont des ordres de grandeur ; seuls des devis nominatifs à garanties équivalentes permettent de chiffrer votre cas.