Prêt immobilier locatif : les conditions pour être finançable
En résumé
Prêt locatif : taux d'effort, revenus, apport et justificatifs. Préparez votre dossier en distinguant règles HCSF et critères de la banque.
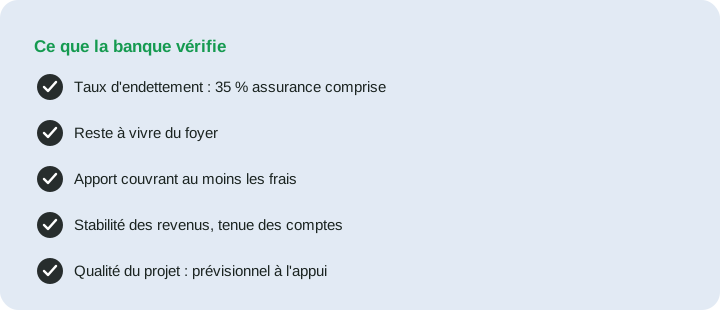
La banque examine vos revenus, les échéances de vos crédits, votre apport, l’épargne restante et le projet locatif. Préparer ces éléments permet d’identifier ce qui manque au dossier. Il faut distinguer les règles HCSF des exigences propres à chaque prêteur.
Le taux d’endettement : la règle des 35 %
Première condition, la plus connue : vos charges d’emprunt, assurance comprise, ne doivent pas dépasser 35 % de vos revenus. Cette limite, fixée par les autorités de supervision bancaire, s’impose aux banques pour l’essentiel de leur production de crédit.
Les loyers attendus peuvent être retenus dans les revenus avec une pondération prudente, qui n’est pas fixée universellement à 70 %. Le calcul différentiel ne remplace pas le ratio HCSF : une dérogation éventuelle relève de la marge de flexibilité du prêteur. Voir l’exemple de taux d’effort.
Le reste à vivre : ce que le taux ne dit pas
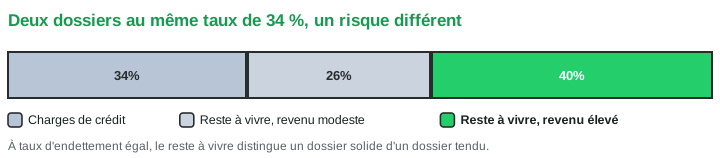
Deux foyers au même taux d’endettement ne présentent pas le même risque. La banque examine donc le reste à vivre : ce qui demeure chaque mois une fois toutes les échéances payées, rapporté à la composition du foyer. Un couple avec deux enfants et 2 500 € de reste à vivre ne sera pas lu comme un célibataire disposant du même montant. Un reste à vivre confortable peut soutenir l’analyse d’un dossier dérogatoire ; il ne dispense pas automatiquement des règles HCSF.
L’apport : au minimum les frais
Le financement intégral, dit à 110 %, n’a pas disparu, mais il est devenu l’exception réservée aux dossiers solides. La norme attendue : un apport couvrant les frais de notaire et de garantie, soit environ 10 % du prix dans l’ancien. Au-delà du montant, l’apport raconte quelque chose de vous : une épargne constituée régulièrement rassure davantage qu’une somme apparue récemment. Nous détaillons la question dans notre article sur l’apport personnel en investissement locatif.
La stabilité des revenus et la tenue des comptes
CDI confirmé, fonction publique, indépendant avec trois bilans réguliers : la stabilité prime sur le niveau. La banque relit également vos trois derniers relevés de compte ; découverts répétés, jeux d’argent et incidents de paiement pèsent plus lourd qu’on ne l’imagine. Six mois de comptes irréprochables avant la demande constituent une préparation rentable.
L’assurance emprunteur : une condition à part entière
La banque demande généralement une assurance couvrant notamment le décès et la perte totale et irréversible d’autonomie ; les garanties exigées dépendent de l’offre. Son coût entre dans le taux d’endettement, son acceptation dépend de votre état de santé, et son choix vous appartient : la délégation d’assurance permet souvent de réduire nettement la facture, et il reste possible d’en changer après coup.
Le projet lui-même : votre meilleur argument
Un dossier locatif n’est pas qu’un profil d’emprunteur, c’est aussi une opération. Un bien correctement acheté, un loyer réaliste justifié par des références de marché, et surtout un prévisionnel de trésorerie faisant apparaître la capacité de l’opération à s’autofinancer changent la perception du banquier : vous ne demandez plus un crédit, vous présentez un investissement chiffré. C’est précisément le rôle du prévisionnel Previmmo, compte de résultat, capacité d’autofinancement et plan de financement compris, la liasse qu’un chargé d’affaires professionnels examine. Le choix de la banque à solliciter fait le reste.
Les pièces à réunir
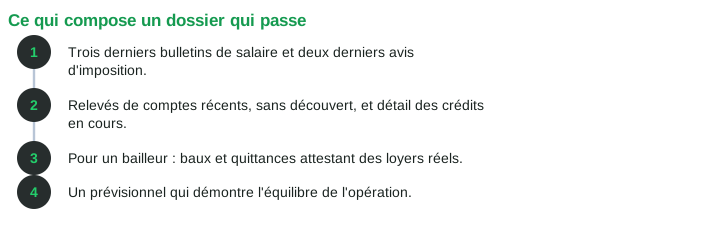
Au-delà des chiffres, la forme compte. Un dossier convaincant réunit les trois derniers bulletins de salaire, les deux derniers avis d’imposition, les relevés de comptes récents sans découvert, le détail des crédits en cours, et, pour un investisseur déjà bailleur, les baux et quittances qui attestent des loyers réels. Y joindre un prévisionnel démontrant l’équilibre de l’opération transforme la lecture : la banque ne finance plus un pari, mais une projection documentée.
Les ratios ne disent pas tout d’un dossier : la banque examine aussi la nature et l’ancienneté des revenus, un contrat stable pesant davantage qu’un revenu élevé mais irrégulier, ainsi que la tenue des comptes sur plusieurs mois. C’est ce faisceau d’indices, plus qu’un chiffre isolé, qui emporte la décision. Un investisseur qui présente un projet documenté, une épargne résiduelle et une gestion irréprochable obtient des financements que les seuls ratios ne laisseraient pas prévoir, tandis qu’un dossier tendu sur la forme peine à convaincre même sous le seuil réglementaire.
Financer un deuxième, puis un troisième bien
La première acquisition est la plus simple à financer ; les suivantes appellent une préparation plus fine. La banque considère alors l’ensemble du patrimoine, la façon dont les crédits existants s’amortissent et la performance réelle des biens déjà détenus. Un premier investissement mené sans incident, dont les loyers ont bien été perçus et déclarés, constitue le meilleur argument pour le deuxième.
Documentez les loyers existants et la dette de chaque bien. La qualité des opérations antérieures aide l’analyse, mais une diversification des banques ne remet pas les compteurs d’endettement à zéro.
Questions fréquentes
Peut-on emprunter pour du locatif sans CDI ?
Oui, mais la démonstration de stabilité change de forme : trois exercices réguliers pour un indépendant, une ancienneté significative pour un contractuel. L’apport et le reste à vivre pèsent alors davantage dans la décision.
Les loyers futurs comptent-ils dans mes revenus ?
Oui, partiellement : la plupart des banques retiennent environ 70 % du loyer attendu, justifié par une estimation locative sérieuse. C’est l’une des raisons pour lesquelles un prévisionnel documenté renforce le dossier.
Combien de temps faut-il pour obtenir un accord ?
Comptez de deux à six semaines entre le dépôt du dossier complet et l’édition de l’offre, selon les établissements et la période. Un dossier préparé, pièces et prévisionnel à l’appui, raccourcit sensiblement le délai.
Références
- HCSF — règles d’octroi et flexibilité
- Décision n° D-HCSF-2021-7 du 29 septembre 2021 : taux d’effort maximal et maturité des crédits immobiliers
- Code de la consommation, art. L. 313-16 : obligation d’évaluation de la solvabilité de l’emprunteur
- Code de la consommation, art. L. 313-1 et suivants : régime du crédit immobilier
- Code de la consommation, art. L. 314-1 et L. 314-6 : TAEG et taux d’usure, dont les seuils sont publiés chaque trimestre par la Banque de France
Textes en vigueur en 2025-2026 ; les modalités d’application varient selon les établissements.