Location nue : micro-foncier, régime réel et déficit foncier, le vrai match
En résumé
Micro-foncier ou réel : comparez l'abattement de 30 % aux charges déductibles. Exemple de déficit foncier et distinction des travaux.
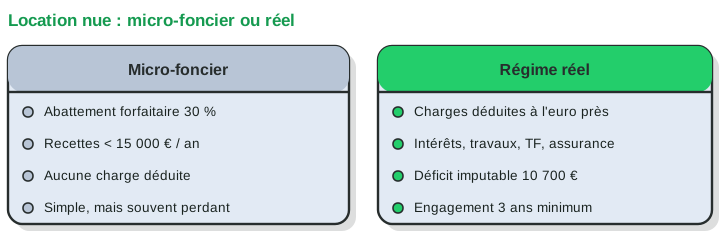
La location nue passe pour la voie simple de l’investissement locatif : pas de mobilier, des baux longs, une gestion apaisée. Fiscalement, elle offre pourtant un choix structurant, micro-foncier ou régime réel, et un outil que le meublé n’a pas sous cette forme : le déficit foncier, capable de réduire l’impôt du foyer bien au-delà des seuls loyers.
Le micro-foncier : 30 % d’abattement, pas un de plus
Si vos recettes de location nue ne dépassent pas 15 000 € par an, le micro-foncier s’applique par défaut : un abattement forfaitaire de 30 %, et l’imposition des 70 % restants à votre tranche marginale plus 17,2 % de prélèvements sociaux. Aucune comptabilité, une seule ligne sur la déclaration.
Le forfait de 30 % doit être comparé aux charges déductibles réelles. Un crédit ou des travaux peuvent rendre le réel intéressant, mais le résultat dépend de leur montant et de l’engagement de trois ans lié à l’option. Le même principe de comparaison existe en LMNP, avec des règles différentes.
Le point de bascule, chiffres à l’appui
Prenons un T3 loué 750 € par mois, soit 9 000 € de recettes. Au micro-foncier, la base imposable est de 6 300 € ; pour une TMI à 30 %, l’addition atteint environ 2 974 € entre impôt et prélèvements sociaux, chaque année, quelles que soient vos charges réelles.
Le même bien financé à crédit supporte, les premières années, autour de 4 200 € d’intérêts et d’assurance emprunteur, 950 € de taxe foncière, 700 € de copropriété non récupérable, 200 € de PNO et 300 € d’entretien courant : 6 350 € de charges réelles, soit 71 % des loyers. Au réel, la base tombe à 2 650 € et l’addition à environ 1 251 € : 1 700 € d’économie par an, sans aucun travaux. La règle pratique est simple : dès que vos charges déductibles dépassent durablement 30 % des loyers, ce qui est presque toujours le cas d’un bien à crédit, le réel gagne. Le micro-foncier reprend l’avantage en fin de crédit, quand les intérêts s’éteignent et que le bien ne réclame plus de travaux.
Le régime réel : déduire à l’euro près, sans amortissement
Sur option, ou de plein droit au-delà de 15 000 € de recettes, le régime réel remplace le forfait par les charges réelles : intérêts d’emprunt et frais de dossier, primes d’assurance, taxe foncière, charges de copropriété non récupérables, frais de gestion, et surtout les travaux. La différence majeure avec le meublé : pas d’amortissement du bien en location nue. Le réel foncier vit donc des charges effectivement décaissées, ce qui le rend surtout intéressant les années de travaux ou de forte charge d’intérêts.
L’option pour le réel engage pour trois ans minimum : on ne zigzague pas chaque année entre forfait et réel au gré des travaux. Le bon calendrier se construit avant l’acquisition.
Travaux déductibles ou non : la ligne de partage
Tout l’intérêt du réel repose sur la nature des travaux, et c’est le terrain de contrôle favori de l’administration. Sont déductibles les travaux de réparation et d’entretien, remise en état de la toiture, remplacement de la chaudière, ravalement, et les travaux d’amélioration d’un logement, création d’une salle d’eau, isolation, remplacement des menuiseries. Ne sont jamais déductibles les travaux de construction, de reconstruction ou d’agrandissement : surélévation, extension, transformation lourde qui accroît la surface ou restructure le gros œuvre. Ils s’ajoutent au prix de revient et ne serviront qu’au calcul de la plus-value.
Pour un chantier mixte, les devis et factures doivent permettre d’identifier les postes et de justifier les travaux réellement dissociables. La ventilation documentaire ne décide pas, à elle seule, de leur déductibilité.
Une séparation des factures ne suffit pas : des travaux d’amélioration indissociables d’une reconstruction suivent le traitement de cette reconstruction. La qualification dépend de la nature et de l’ampleur réelles du chantier, pas seulement de l’absence de modification d’un mur porteur.
Le déficit foncier : quand les charges dépassent les loyers
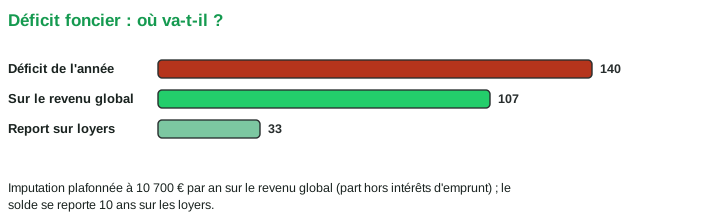
Quand les charges déductibles excèdent les loyers, le régime réel produit un déficit foncier, et c’est là que la location nue prend l’avantage. La part du déficit qui ne provient pas des intérêts d’emprunt s’impute directement sur votre revenu global, salaires compris, dans la limite de 10 700 € par an. Pour un foyer dans la tranche à 41 %, c’est jusqu’à 4 400 € d’impôt effacés l’année des travaux, sans compter l’économie de prélèvements sociaux sur les loyers neutralisés.
Le surplus ne se perd pas : la fraction liée aux intérêts, et tout ce qui dépasse 10 700 €, se reporte sur les revenus fonciers des dix années suivantes. Une condition à respecter : le bien doit rester loué jusqu’au 31 décembre de la troisième année qui suit l’imputation, sous peine de reprise.
Prenons 9 000 € de loyers, 5 000 € de charges courantes dont 4 000 € d’intérêts, et 25 000 € de travaux d’amélioration entièrement déductibles payés la même année. On suppose qu’il n’existe aucun autre revenu foncier ni report antérieur.
| Étape | Montant |
|---|---|
| Loyers après intérêts | 9 000 − 4 000 = 5 000 € |
| Autres charges, travaux compris | 1 000 + 25 000 = 26 000 € |
| Déficit provenant des autres charges | 26 000 − 5 000 = 21 000 € |
| Imputation sur le revenu global, sous conditions | 10 700 € |
| Report sur les revenus fonciers des dix années suivantes | 10 300 € |
Les loyers couvrent tous les intérêts : il n’y a donc aucun déficit provenant des intérêts dans cet exemple. À TMI constante de 41 %, l’imputation de 10 700 € représente 4 387 € d’impôt sur le revenu économisé. Si la déduction fait changer de tranche, l’économie exacte diffère ; la vitesse d’utilisation du report dépend des revenus fonciers futurs.
La stratégie : faire du calendrier un levier
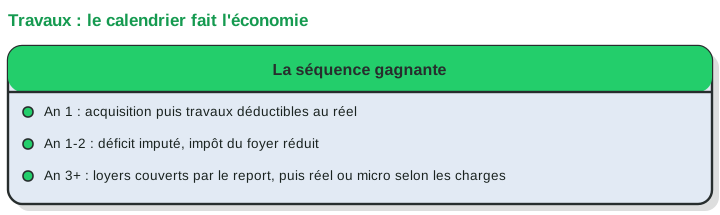
Le calendrier des travaux peut modifier l’année de déduction et l’utilisation des reports. Il doit tenir compte du besoin réel du logement, des paiements, de la durée d’engagement de location et des autres revenus fonciers du foyer. Acheter un bien à rénover ne garantit ni une imputation immédiate ni un rendement supérieur.
Reste à financer ces travaux : les banques les intègrent volontiers au prêt, dans les conditions décrites dans notre guide des conditions d’emprunt pour le locatif, ce qui rend les intérêts correspondants eux-mêmes déductibles. Étaler un gros chantier sur deux exercices peut aussi doubler l’imputation sur le revenu global, 10 700 € chaque année : un point de calendrier qui se décide avec l’entreprise et l’expert-comptable.
Trois profils, trois choix
Comparez les charges prévues aux 30 % d’abattement sur plusieurs années. L’absence de crédit ne rend pas automatiquement le micro préférable, et la présence d’intérêts ne suffit pas toujours à justifier le réel. Les travaux admissibles, les reports et la durée de l’option peuvent changer l’arbitrage.
Nu ou meublé : la vraie comparaison se fait sur la durée
À loyer égal, le meublé au réel bat souvent le nu grâce à l’amortissement. Mais le loyer n’est pas égal, un logement nu se loue un peu moins cher, la rotation des locataires est plus faible, et le déficit foncier peut, certaines années, faire mieux que l’amortissement. La hiérarchie dépend de vos travaux, de votre tranche d’imposition et de votre horizon. Notre simulateur compare les six régimes, location nue au micro et au réel comprises, sur trente ans et jusqu’à la revente ; le rapport complet transforme ce comparatif en recommandation argumentée, à faire valider par votre expert-comptable avant d’opter.
Questions fréquentes
Quels travaux sont déductibles en location nue ?
Les travaux de réparation, d’entretien et d’amélioration. Les travaux de construction, reconstruction ou agrandissement ne le sont pas : c’est la ligne de partage, et le terrain de contrôle favori de l’administration.
Comment fonctionne l’imputation du déficit foncier ?
La part du déficit qui ne provient pas des intérêts d’emprunt s’impute sur le revenu global, dans la limite annuelle prévue par la loi ; le surplus et la part liée aux intérêts se reportent sur les revenus fonciers des années suivantes.
Références
- DGFiP — travaux déductibles des revenus fonciers
- BOFiP — travaux indissociables d’une reconstruction
- Code général des impôts, art. 32 : régime micro-foncier (abattement de 30 %, plafond de 15 000 €, option triennale pour le réel)
- Code général des impôts, art. 31 : charges déductibles des revenus fonciers au régime réel
- Code général des impôts, art. 156, I-3° : imputation du déficit foncier sur le revenu global (10 700 €) et reports
- BOFiP, BOI-RFPI-BASE-20-30 : dépenses de réparation, d’entretien et d’amélioration déductibles
Textes cités en vigueur en 2025-2026 ; ils peuvent évoluer. Faites valider votre situation par un cabinet inscrit à l’Ordre.