SCI à l’IS ou LMNP au réel : deux logiques pour le même immeuble
En résumé
SCI à l'IS ou LMNP réel : comparez impôt annuel, trésorerie personnelle, transmission et fiscalité de revente avant de choisir.
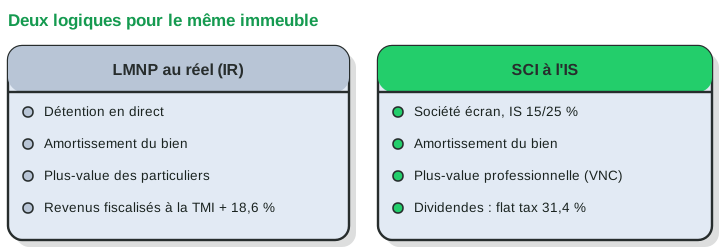
À première vue, la SCI à l’impôt sur les sociétés et le LMNP au réel se ressemblent : tous deux amortissent le bien, tous deux effacent l’essentiel de l’impôt sur les loyers pendant les premières années. La ressemblance s’arrête là. Derrière la même mécanique comptable, ce sont deux logiques patrimoniales opposées, et le mauvais choix se paie, parfois très cher, au moment de sortir.
Pendant la détention : deux fiscalités qui n’ont rien à voir
En LMNP, vous détenez le bien en direct. Le résultat, après charges et amortissement, est un bénéfice industriel et commercial imposé entre vos mains : tranche marginale d’imposition plus prélèvements sociaux (18,6 % pour le loueur en meublé depuis la LFSS 2026). Tant que l’amortissement neutralise le résultat, l’addition est nulle ; ensuite, elle grimpe vite pour une TMI à 30 % ou 41 %. Le fonctionnement détaillé de cet amortissement, et sa réintégration à la revente depuis 2025, sont décrits dans notre guide de l’amortissement LMNP.
En SCI à l’IS, la société fait écran. Le résultat est imposé à l’impôt sur les sociétés, 15 % jusqu’à 42 500 € de bénéfice, 25 % au-delà : des taux nettement inférieurs à la fiscalité personnelle d’un contribuable moyennement imposé. Tant que l’argent reste dans la société, pour rembourser le crédit ou réinvestir, aucune fiscalité personnelle ne s’ajoute. C’est l’outil rêvé de la capitalisation.
Sortir l’argent : le double étage de la SCI
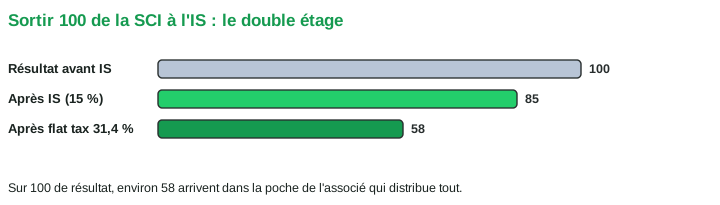
Le revers apparaît dès que l’associé veut vivre de ses loyers. Un remboursement du principal d’un compte courant d’associé suit le régime d’un remboursement de dette. Pour percevoir des bénéfices distribuables, en revanche, la distribution subit la flat tax de 31,4 % (prélèvement forfaitaire unique, taux 2026) après que le résultat a déjà supporté l’IS. Sur 100 € de bénéfice, il reste environ 85 € après IS à 15 %, puis 58 € nets dans la poche de l’associé qui distribue tout. Le LMNP, lui, n’a qu’un seul étage : le cash-flow appartient directement à l’exploitant.
Une nuance importante tempère ce constat : les apports en compte courant d’associé. Tout ce que vous avez injecté dans la société, apport initial hors capital social, apports de trésorerie en cours de route, se récupère sans aucune fiscalité, avant toute distribution imposable. Dans un montage bien construit, capital social réduit et compte courant élevé, les premières années de « sortie » sont en réalité des remboursements non fiscalisés. Sur un projet où l’associé a injecté 30 000 € d’apport, ce sont des années de prélèvements nets d’impôt avant la première distribution taxée.
Un exemple chiffré sur vingt ans
Soit un immeuble de 250 000 € générant 15 000 € de loyers, financé sur 20 ans, détenu par un contribuable à TMI 30 %. Pendant la phase d’amortissement, les deux structures paient peu ou pas d’impôt : match nul apparent. La divergence se construit ensuite.
Entre l’année 12 et l’année 20, quand l’amortissement du bâti ne couvre plus le résultat, le LMNP supporte environ 48,6 % de fiscalité marginale (30 % + 18,6 %) sur un résultat croissant, quand la SCI reste à 15 % tant que le bénéfice ne dépasse pas 42 500 €. Si les excédents sont réinvestis, la SCI accumule environ un tiers de trésorerie de plus sur la période. Si au contraire l’associé distribue chaque année, la flat tax reprend l’avantage : le taux combiné IS puis PFU, environ 41,7 % au taux réduit d’IS, se rapproche de la fiscalité LMNP sans ses prélèvements sociaux récupérables. La conclusion tient en une phrase : la SCI à l’IS gagne quand l’argent reste dedans, elle perd son avance quand tout en sort chaque année.
La revente : l’écart le plus spectaculaire
C’est à la revente que les deux mondes divergent vraiment. Le LMNP relève des plus-values des particuliers : abattements progressifs, exonération d’impôt après 22 ans de détention, de prélèvements sociaux après 30 ans. Même après la réintégration des amortissements instaurée par la loi de finances 2025, la détention longue reste puissamment récompensée.
La SCI à l’IS calcule au contraire une plus-value professionnelle : prix de vente moins valeur nette comptable. Or la valeur nette comptable baisse chaque année sous l’effet des amortissements ; après vingt ans, elle peut être proche de la seule valeur du terrain. La plus-value taxable est alors presque égale au prix de vente, à l’IS, sans le moindre abattement de durée, puis la flat tax s’applique encore pour distribuer le produit. Notre analyse dédiée, SCI à l’IS : le piège de la plus-value, chiffre ce scénario.
Transmission : l’intérêt de l’organisation en parts
La SCI facilite l’organisation de donations successives de parts et la gestion à plusieurs. L’abattement de 100 000 € par parent et par enfant, renouvelable tous les quinze ans sous conditions, n’est toutefois pas réservé aux parts sociales : un immeuble détenu en direct peut aussi faire l’objet de donations de droits indivis ou de nue-propriété. Pour valoriser les parts, on examine l’actif et le passif réels ; une décote éventuelle doit être justifiée. Une donation de parts ne fait pas disparaître la fiscalité latente sur l’immeuble si la SCI à l’IS le revend ensuite.
Rien de tout cela n’est réservé à l’IS, une SCI à l’IR transmet aussi bien ; mais l’association capitalisation à l’IS pendant la vie et transmission par parts est le schéma classique du patrimoine qui ne se revend pas.
Les coûts de structure qu’on oublie
La SCI a un coût d’entrée et un coût de fonctionnement : rédaction des statuts, immatriculation et annonce légale, comptez 1 500 à 4 000 € selon l’accompagnement, puis une comptabilité d’engagement avec liasse fiscale chaque année, des assemblées à tenir, un registre à jour. Le LMNP au réel exige aussi une comptabilité, mais plus légère, autour de 500 à 900 € d’honoraires annuels. Sur un petit projet, un studio à 90 000 €, ces frais fixes mangent une part sensible de l’avantage fiscal de la société ; sur un immeuble de rapport, ils deviennent négligeables. La taille du projet fait donc partie de l’équation, au même titre que la fiscalité.
Deux points de vigilance complètent le tableau. D’abord la location meublée en SCI est un choix définitif : une SCI qui loue meublé bascule automatiquement à l’IS, sans retour possible à l’IR. Ensuite le financement : les banques prêtent volontiers aux SCI, mais analysent le dossier avec les mêmes ratios que pour un particulier, comme l’explique notre guide du taux d’endettement à 35 %, et exigent presque toujours la caution personnelle des associés.
Commencer en LMNP, basculer plus tard ?
L’idée séduit : profiter du LMNP tant qu’on exploite, puis loger le bien en société quand le patrimoine grossit. En pratique, le passage a un prix : apporter ou vendre le bien à sa propre SCI est fiscalement une cession, qui déclenche l’imposition de la plus-value (avec, depuis 2025, la réintégration des amortissements), plus les droits de mutation d’environ 5 % supportés par la société. Le transfert ne se justifie que si l’économie future, transmission comprise, dépasse ce péage d’entrée. Mieux vaut choisir la bonne structure dès l’acquisition : c’est l’erreur la plus coûteuse à corriger après coup.
Alors, lequel choisir ?
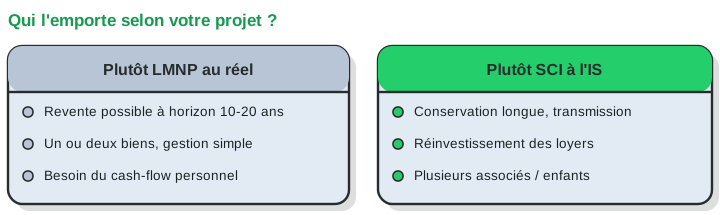
Il n’existe pas de meilleur régime dans l’absolu, seulement un régime adapté à un projet. Le LMNP au réel s’impose le plus souvent quand une revente à horizon dix ou vingt ans fait partie du plan, quand le patrimoine se limite à quelques biens, ou quand l’investisseur veut disposer personnellement du cash-flow. La SCI à l’IS prend l’avantage dans une logique de conservation longue et de capitalisation : loyers réinvestis, patrimoine à plusieurs, transmission préparée par donation de parts, indifférence à la plus-value parce qu’on ne vend pas.
Le bon réflexe est de chiffrer les deux trajectoires sur la durée réelle de votre projet, revente comprise. C’est ce que fait notre simulateur en comparant les six régimes sur trente ans ; le rapport d’arbitrage recommande ensuite une structure pour chacun de vos deux scénarios, et le montage final se valide avec un expert-comptable, notamment pour la rédaction des statuts et le calibrage capital social / compte courant.
Questions fréquentes
Pourquoi la SCI à l’IS est-elle pénalisée à la revente ?
Parce que la plus-value professionnelle se calcule sur la valeur nette comptable, c’est-à-dire le prix de revient diminué de tous les amortissements pratiqués. Plus la société a amorti, plus la plus-value taxable est élevée, sans abattement de durée.
Peut-on commencer en LMNP puis basculer en SCI ?
C’est possible mais coûteux : apporter ou vendre le bien à sa propre société est fiscalement une cession, qui déclenche l’imposition de la plus-value et des droits d’enregistrement. La bascule se décide donc avant l’achat, pas en cours de route.
Dans quel cas la SCI à l’IS l’emporte-t-elle ?
Elle peut convenir à une capitalisation en société et à une gestion à plusieurs. Les donations de parts facilitent certaines organisations familiales, mais les abattements et le démembrement existent aussi en détention directe. Comparez également une revente, même si elle n’est pas votre projet immédiat.
Références
- Service Public — calcul des droits de donation
- DGFiP — imposition des dividendes en 2026
- Code général des impôts, art. 206, 2 : assujettissement à l’IS des sociétés civiles exerçant une activité commerciale, dont la location meublée
- Code général des impôts, art. 219, I-b : taux réduit d’IS de 15 % jusqu’à 42 500 € de bénéfice
- Code général des impôts, art. 200 A et 117 quater : prélèvement forfaitaire unique sur les distributions
- Code général des impôts, art. 155, IV et 39 C : régime du loueur en meublé non professionnel
- Code général des impôts, art. 150 U et suivants : plus-values des particuliers applicables au LMNP à la revente
Textes cités en vigueur en 2025-2026 ; ils peuvent évoluer. Faites valider votre situation par un cabinet inscrit à l’Ordre.