Assurance emprunteur : ce que la banque exige vraiment pour un prêt locatif
En résumé
Assurance d'un prêt locatif : garanties, quotité, coût total et délégation. Les points à comparer avant de choisir votre contrat.
On négocie le taux du crédit à la décimale, puis l’on signe l’assurance proposée par la banque sans la lire. C’est une erreur coûteuse : sur un prêt locatif de vingt ou vingt-cinq ans, l’assurance représente fréquemment plusieurs milliers d’euros, et son contenu se choisit bien plus librement qu’on ne le croit.
À quoi sert l’assurance emprunteur
Elle prend en charge le remboursement du crédit lorsque l’emprunteur ne le peut plus : décès, invalidité, incapacité de travail. Pour la banque, c’est la garantie que le prêt sera soldé quoi qu’il arrive ; pour votre famille, c’est l’assurance de ne pas hériter d’une dette. Juridiquement facultative, elle est en pratique exigée pour tout crédit immobilier.
Les garanties, du socle à l’étendu
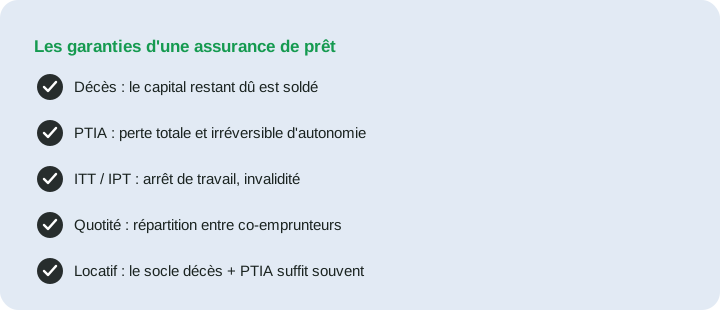
Le vocabulaire appelle quelques précisions. La garantie décès solde le capital restant dû. La PTIA, perte totale et irréversible d’autonomie, couvre la situation où l’assuré ne peut plus exercer aucune activité et requiert l’assistance d’un tiers. Viennent ensuite les garanties d’arrêt de travail : l’ITT (incapacité temporaire totale) prend en charge les échéances pendant un arrêt, l’IPT et l’IPP couvrent l’invalidité permanente, totale ou partielle.
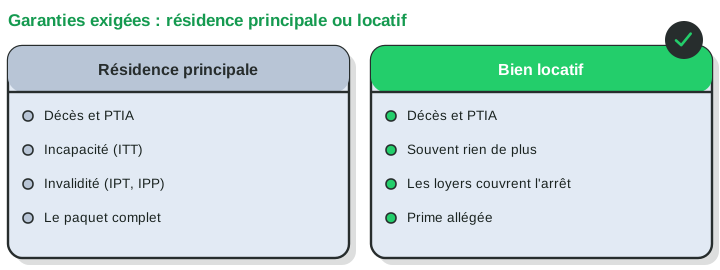
Point important pour l’investisseur : pour un bien locatif, la plupart des banques n’exigent que le socle décès et PTIA. La logique est simple : les loyers continuent de tomber même si vous êtes en arrêt de travail. Renoncer aux garanties d’incapacité sur un prêt locatif, lorsque la banque l’accepte, allège sensiblement la prime. À l’inverse, sur une résidence principale, le paquet complet est la norme.
La quotité : qui est couvert, à quelle hauteur
Lorsque le prêt est souscrit à deux, la quotité répartit la couverture entre co-emprunteurs : 100 % sur chaque tête offre la sécurité maximale, une répartition 50/50 divise la prime mais ne solde que la moitié du prêt au décès d’un emprunteur. Pour un investissement locatif porté par un couple, une répartition proportionnelle aux revenus constitue souvent l’équilibre raisonnable, le loyer assurant l’essentiel du remboursement, tandis qu’une couverture à 100 % sur chaque tête sécurise entièrement le prêt en contrepartie d’une prime presque doublée.
Pour un emprunt souscrit par une SCI, l’assurance couvre généralement les associés emprunteurs à hauteur de leur engagement. Le sujet mérite d’être traité à la constitution, car il conditionne la transmission des parts et la solidité du montage en cas de disparition d’un associé. Un prévisionnel qui intègre le coût réel de l’assurance, souscription initiale comprise, évite les mauvaises surprises sur la rentabilité de long terme.
| Élément | Point à vérifier |
|---|---|
| Quotité | Part couverte pour chaque emprunteur |
| Garantie | Événement couvert et conditions d’indemnisation |
| Franchise | Délai avant prise en charge |
| Exclusions | Risques ou situations non couverts |
| Prix | TAEA, primes en euros et assiette du taux de cotisation |
Le coût : TAEA, primes et garanties
Le TAEA mesure l’effet de l’assurance sur le taux effectif du crédit ; il ne se confond pas avec le taux de cotisation appliqué au capital assuré. Comparez aussi le coût total en euros, l’échéancier des primes, la quotité et les garanties. Deux cotisations proches peuvent correspondre à des franchises et exclusions très différentes.
Le TAEA ne dit toutefois que le coût, pas la protection : trois points méritent une lecture attentive de la grille des garanties. D’abord le mode d’indemnisation de l’incapacité, forfaitaire, l’assureur verse l’échéance quels que soient vos autres revenus, ou indemnitaire, il déduit ce que vous percevez par ailleurs, ce qui vide parfois la garantie de son intérêt. Ensuite la durée de franchise, souvent de quatre-vingt-dix jours, pendant laquelle rien n’est pris en charge. Enfin les exclusions, notamment sur le dos et le psychisme, fréquentes et lourdes de conséquences. Un contrat un peu plus cher mais mieux garanti vaut souvent mieux qu’une offre affichée moins chère mais amputée de ses protections utiles : le bon arbitrage se fait au regard du couple coût et couverture, jamais du prix seul.
Outil gratuit
Comparateur du coût global de deux assurances
La mensualité seule ne dit rien : comparez le coût total sur toute la durée du prêt.
Offre A
Offre B
Coût total assurance A
—
Coût total assurance B
—
Estimation indicative. Le calcul sur capital restant dû suppose un amortissement linéaire simplifié (coût total ≈ capital × taux × durée ÷ 2). Le coût réel dépend du tableau d’amortissement exact de votre offre de prêt ; comparez toujours sur le TAEA affiché par chaque assureur.
Ce que la banque ne peut pas vous imposer
Depuis la loi Lagarde, vous pouvez souscrire l'assurance ailleurs qu'à la banque : c'est la délégation. L'établissement ne peut la refuser que si le contrat externe ne présente pas une équivalence de garanties, appréciée sur une liste de critères publics ; il ne peut ni modifier le taux du crédit ni facturer des frais en représailles. Et si vous avez déjà signé, rien n'est perdu : la loi permet désormais de changer d'assurance à tout moment, sans frais ni pénalité.
L'assurance pèse dans votre taux d'endettement et donc dans votre capacité à être financé ; elle pèse aussi, année après année, dans le cash-flow de l'opération. Le simulateur Previmmo l'intègre au choix en pourcentage du capital ou en montant fixe, pour que votre prévisionnel colle à votre contrat réel.
Profils à risque aggravé : des solutions existent
Un antécédent médical, un métier exposé ou un sport à risque peuvent entraîner une surprime, une exclusion de garantie, voire un refus. La convention AERAS organise l'accès à l'assurance et au crédit pour ces situations, avec un examen à plusieurs niveaux et un plafonnement des surprimes sous conditions de ressources. Le droit à l'oubli, renforcé récemment, permet de ne plus déclarer certaines pathologies, dont les cancers et l'hépatite C, cinq ans après la fin du protocole. Pour un profil concerné, la délégation externe ouvre souvent des grilles plus fines que le contrat groupe, en jouant sur les exclusions plutôt que sur un refus global.
Questions fréquentes
Le questionnaire médical est-il toujours obligatoire ?
Non. Pour les prêts immobiliers dont la part assurée n'excède pas 200 000 € par emprunteur et qui seront soldés avant les 60 ans de l'assuré, le questionnaire de santé est supprimé. Le droit à l'oubli permet par ailleurs de ne plus déclarer certains antécédents, notamment de cancer, cinq ans après la fin des traitements.
L'assurance d'un prêt locatif est-elle déductible ?
Oui, dans les régimes au réel : les primes d'assurance emprunteur constituent une charge déductible des loyers, en location nue comme en meublé. C'est un poste que votre prévisionnel doit intégrer.
Faut-il assurer 100 % sur chaque co-emprunteur ?
C'est la couverture maximale, pas une obligation. Pour un bien locatif dont le loyer couvre l'essentiel de l'échéance, une quotité répartie selon les revenus des co-emprunteurs est fréquemment retenue ; l'arbitrage se fait entre prime et niveau de protection.
Références
- Loi n° 2010-737 du 1er juillet 2010 : libre choix de l'assurance emprunteur (délégation)
- Loi n° 2022-270 du 28 février 2022 : résiliation à tout moment, suppression du questionnaire médical sous conditions, droit à l'oubli
- Code des assurances, art. L. 113-12-2 : résiliation de l'assurance emprunteur
- Code de la consommation, art. L. 313-30 et suivants : substitution d'assurance et équivalence de garanties
- Avis du Comité consultatif du secteur financier : liste des critères d'équivalence des garanties
- Convention AERAS (s'Assurer et Emprunter avec un Risque Aggravé de Santé), aeras-infos.fr
Textes en vigueur en 2025-2026 ; les exigences de garanties restent propres à chaque établissement.