Déclarer ses revenus locatifs : 2044, 2042-C-PRO, liasse, le bon formulaire pour chaque régime
En résumé
Revenus locatifs : quels formulaires utiliser en location nue, LMNP ou SCI ? Les distinctions à connaître pour préparer votre déclaration.
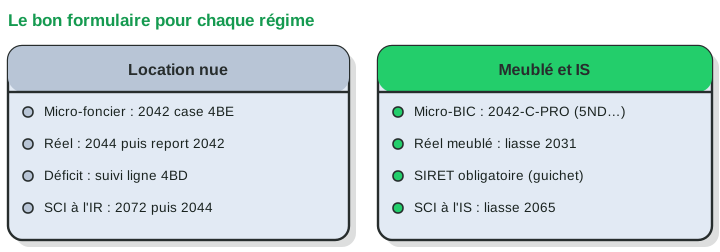
Chaque printemps, la même question revient : où déclarer les loyers ? La réponse dépend entièrement du régime fiscal, et une erreur d’aiguillage coûte au mieux un redressement de cases, au pire la perte d’un avantage, un déficit oublié, un amortissement non suivi. Voici la carte complète, régime par régime, avec les pièges signalés.
Location nue au micro-foncier : une seule case
Si vos recettes de location nue restent sous 15 000 € et que vous n’avez pas opté pour le réel, tout tient dans la déclaration principale 2042 : le montant brut des loyers encaissés, case 4BE. L’administration applique elle-même l’abattement de 30 % ; n’inscrivez jamais le montant net, c’est l’erreur la plus fréquente du micro, elle applique à tort l’abattement une seconde fois et sous-déclare la base imposable. Le détail du régime, et ses limites pour un investisseur endetté, sont dans notre guide du micro-foncier.
Location nue au réel : la 2044 et ses reports
Au réel, place à la déclaration 2044 : loyers encaissés, puis la litanie des charges déductibles ligne par ligne, frais d’administration, primes d’assurance, taxe foncière, provisions de copropriété avec leur régularisation N-1, travaux déductibles, intérêts d’emprunt. Le résultat, bénéfice ou déficit, se reporte ensuite sur la 2042 (cases 4BA à 4BD).
Deux subtilités font la différence. Le déficit foncier se ventile : la part hors intérêts s’impute sur le revenu global à hauteur de 10 700 €, le surplus se stocke ligne 4BD et se suit d’année en année pendant dix ans ; perdre ce fil, c’est perdre de l’impôt futur. Et les provisions de copropriété demandent la double écriture, déduction l’année du versement puis réintégration de la part non déductible l’année suivante, l’oubli favori des déclarations faites à la hâte.
Meublé au micro-BIC : la 2042-C-PRO
Le meublé ne passe jamais par la 2044 : c’est du BIC. Au micro, les recettes brutes, loyers charges comprises, se déclarent sur la 2042-C-PRO, cases 5ND/5OD/5PD pour la longue durée, avec l’abattement de 50 % appliqué par l’administration ; le tourisme classé et non classé ont leurs propres cases et leurs propres taux depuis la loi Le Meur. Condition d’accès et bascule au réel : notre guide LMNP au réel ou micro-BIC.
Prérequis souvent découvert trop tard : l’activité de loueur en meublé doit être immatriculée, formalité en ligne sur le guichet des formalités des entreprises dans les quinze jours du début d’activité, qui déclenche l’attribution d’un SIRET, attendu sur la déclaration, et l’assujettissement à la CFE.
Meublé au réel : la liasse 2031, le vrai changement de monde
Au réel meublé, vous ne remplissez plus une annexe : vous produisez une liasse fiscale d’entreprise, la 2031 avec ses tableaux, bilan, compte de résultat, et le tableau des immobilisations et amortissements, transmise par voie dématérialisée en mai, avant la déclaration personnelle. Le résultat, souvent nul grâce à l’amortissement, se reporte ensuite sur la 2042-C-PRO dans les rubriques du millésime correspondant à votre statut et à votre situation sociale ; ne réutilisez pas les anciennes distinctions fondées sur l’adhésion à un organisme de gestion.
Le suivi des composants, des reports et des cessions impose une comptabilité cohérente et les obligations de transmission correspondantes. Le choix d’un logiciel ou l’accompagnement d’un professionnel doit permettre de les respecter ; l’utilisation d’un tableur ne prouve pas à elle seule une irrégularité.
SCI : la déclaration de la société, puis celle des associés
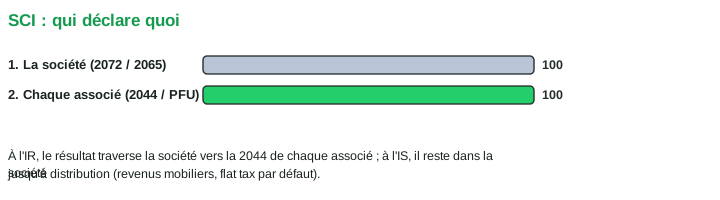
La SCI à l’IR dépose sa propre déclaration de résultat, la 2072, qui ventile le résultat entre associés ; chaque associé déclare sa quote-part selon sa situation, avec une 2044 lorsque nécessaire ou un report direct dans les cas de dispense, mécanique détaillée dans notre guide de la SCI à l’IR. La SCI à l’IS change de registre : liasse 2065 en comptabilité commerciale, IS payé par la société, et rien chez l’associé tant qu’aucune distribution n’intervient ; les dividendes éventuels se déclarent en revenus mobiliers, flat tax par défaut, comme expliqué dans SCI à l’IS ou LMNP.
Le calendrier et les erreurs qui coûtent
Les dates dépendent du formulaire, de l’année et, pour certaines sociétés, de la clôture de l’exercice. Utilisez le calendrier fiscal correspondant plutôt que de supposer que toutes les liasses sont dues en mai. Pour les revenus 2025 déclarés en 2026, vérifiez les formulaires 2026 ; ceux de la campagne 2027 ne doivent pas être anticipés à l’identique.
Le florilège des erreurs vues en pratique : déclarer le net au lieu du brut au micro ; oublier l’immatriculation du meublé et découvrir la CFE avec pénalités ; déduire deux fois les mêmes travaux, en charges puis dans la plus-value à la revente ; laisser mourir un report de déficit faute de l’avoir reporté chaque année ; et mélanger les mondes, des loyers meublés sur une 2044 ou des loyers nus en BIC, l’erreur d’aiguillage qui invalide le régime choisi.
Ce que l’administration recoupe déjà toute seule
Dernier motif de rigueur : la déclaration des revenus locatifs est l’une des plus faciles à contrôler par recoupement automatique. L’administration connaît vos biens par les actes notariés et le service « Gérer mes biens immobiliers », impose depuis 2023 la déclaration d’occupation qui lui dit qui habite quoi, reçoit les loyers versés par les plateformes de location, transmis automatiquement chaque année, et croise le tout avec vos déclarations. Un meublé touristique encaissé via plateforme et absent de la 2042-C-PRO se détecte sans qu’aucun contrôleur n’ouvre le dossier.
Le droit de reprise court sur trois ans, dix en cas d’activité occulte, un meublé jamais immatriculé peut y basculer. À l’inverse, l’erreur de bonne foi se répare bien : la déclaration rectificative en ligne, ou la régularisation spontanée avant tout contrôle, réduit fortement les intérêts de retard et évite les majorations. La règle pratique : au premier doute sur une année passée, corriger soi-même vaut toujours mieux qu’attendre le courrier.
Anticiper la déclaration dès l’acquisition
La déclaration n’est que la traduction annuelle d’un choix de régime fait, ou subi, à l’acquisition. Choisir en connaissance de cause, c’est comparer les six régimes sur la durée réelle du projet, ce que fait notre simulateur ; le rapport complet inclut pour chaque régime les obligations déclaratives correspondantes, et l’accompagnement d’un expert-comptable prend le relais pour les liasses, précisément là où l’à-peu-près coûte le plus cher.
Questions fréquentes
Quel formulaire pour quel régime ?
Location nue au micro-foncier : case 4BE de la 2042. Location nue au réel : déclaration 2044. Meublé au micro-BIC : 2042-C-PRO. Meublé au réel : liasse 2031. SCI à l’IR : déclaration 2072 de la société, puis quote-part sur la 2044 de chaque associé.
Le meublé passe-t-il par la déclaration 2044 ?
Jamais. Le meublé relève des bénéfices industriels et commerciaux, la 2044 étant réservée aux revenus fonciers de la location nue.
L’administration peut-elle recouper les revenus locatifs ?
Oui, facilement : elle connaît vos biens par les actes notariés et dispose de recoupements automatiques. C’est l’une des déclarations les plus simples à contrôler.
Références
- DGFiP — déclaration des locations
- DGFiP — obligations des SCI
- Formulaires 2042, 2044, 2042-C-PRO, 2031, 2072 et 2065 et leurs notices, impots.gouv.fr
- Code général des impôts, art. 32 et 50-0 : seuils des régimes micro (foncier et BIC)
- Livre des procédures fiscales, art. L169 : droit de reprise de trois ans, porté à dix ans en cas d’activité occulte
- Code général des impôts, art. 1418 : déclaration d’occupation des locaux d’habitation (service « Gérer mes biens immobiliers »)
Textes consultables sur Légifrance et bofip.impots.gouv.fr ; l’état du droit évolue, vérifiez les versions en vigueur et faites valider votre situation par un professionnel.