SCI à l’IS : le vrai coût de la plus-value à la revente
En résumé
SCI à l'IS : calculez l'effet de l'amortissement sur la revente et distinguez IS, remboursement du compte courant et dividendes.
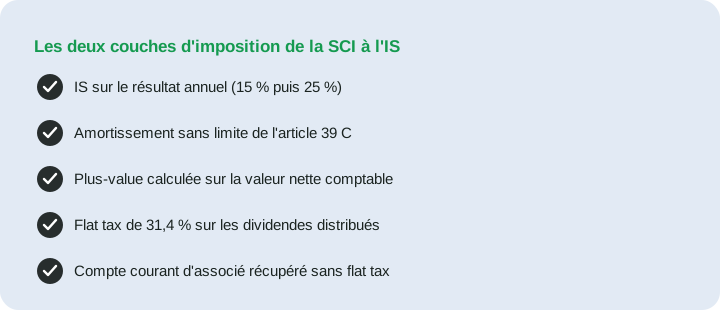
La SCI à l’impôt sur les sociétés fascine autant qu’elle inquiète. Pendant la détention, elle offre des atouts réels ; à la sortie, elle réserve une addition que beaucoup d’investisseurs découvrent trop tard. Séparer les faits des idées reçues est indispensable avant de s’engager.
SCI à l’IR ou à l’IS : deux logiques opposées
Le choix du régime fiscal d’une société civile n’oppose pas un bon et un mauvais régime, mais deux logiques qui servent des objectifs différents. La SCI à l’impôt sur le revenu est transparente : chaque associé déclare sa quote-part de résultat foncier, sans amortissement, mais avec le bénéfice du régime des plus-values des particuliers à la revente. La SCI à l’impôt sur les sociétés amortit le bien et lisse l’imposition pendant la détention, au prix d’une plus-value calculée sur la valeur nette comptable.
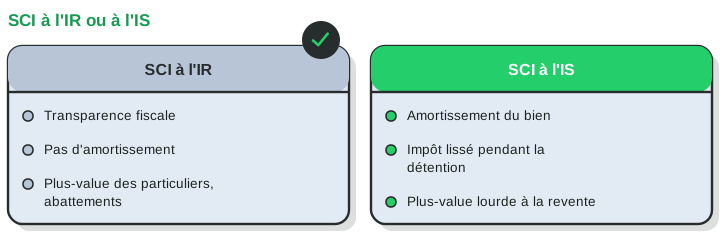
La première convient à une détention longue orientée vers la transmission ou la revente ; la seconde à une logique de capitalisation et de réinvestissement des loyers dans la société. Le paramètre décisif reste l’horizon de sortie.
Ce que la SCI à l’IS apporte pendant la détention
La SCI à l’IS qui détient directement le bien peut déduire un amortissement créant un déficit, avec report en avant sans limite de durée. Le taux normal d’IS est de 25 % ; le taux réduit de 15 % sur les premiers 42 500 € de bénéfice d’un exercice de douze mois suppose notamment un chiffre d’affaires n’excédant pas 10 M€, un capital entièrement libéré et la condition de détention requise. Ce taux réduit n’est pas acquis par la seule forme SCI.
Surtout, la SCI à l’IS capitalise : le bénéfice net d’IS, s’il n’est pas distribué, reste dans la société sous forme de trésorerie disponible pour de nouveaux projets, sans que les associés ne subissent l’impôt sur le revenu ou la flat tax tant qu’ils ne se versent pas de dividendes. Pour un investisseur en tranche marginale élevée qui n’a pas besoin de percevoir ces sommes, l’effet est puissant.
Le piège de la revente : la plus-value sur la valeur nette comptable
Le revers apparaît le jour de la vente. En SCI à l’IS, la plus-value professionnelle ne se calcule pas sur le prix d’achat, mais sur la valeur nette comptable du bien, c’est-à-dire le prix de revient diminué de tous les amortissements pratiqués.
La VNC dépend du prix de revient, du terrain non amortissable, des composants et des amortissements cumulés : elle n’est pas automatiquement proche de la seule valeur du terrain après vingt ans. Le résultat de cession entre dans le résultat imposable à l’IS, sans abattement de durée propre aux particuliers. Dans ce dernier régime, l’exonération d’impôt sur le revenu intervient après vingt-deux ans et celle des prélèvements sociaux après trente ans.
Un même bien, revendu au même prix après vingt-deux ans, peut ainsi être exonéré d’impôt sur le revenu au régime des particuliers et lourdement taxé à l’IS : plus vous avez amorti longtemps, plus la plus-value enfle, quand elle s’efface au contraire pour un propriétaire particulier. C’est la raison pour laquelle l’option se raisonne dès l’origine, sur un prévisionnel intégrant la cession, et non au fil des exercices.
La seconde couche : la sortie des fonds
Pour un associé personne physique dans le cas courant, les dividendes sont soumis par défaut au PFU de 31,4 % en 2026, avec possibilité d’option globale pour le barème dans les conditions légales. Le remboursement du principal d’un compte courant ne constitue pas un dividende. Un remboursement de capital ou un boni de liquidation requiert une analyse distincte : la totalité du solde bancaire n’est pas automatiquement distribuable sous la même qualification.
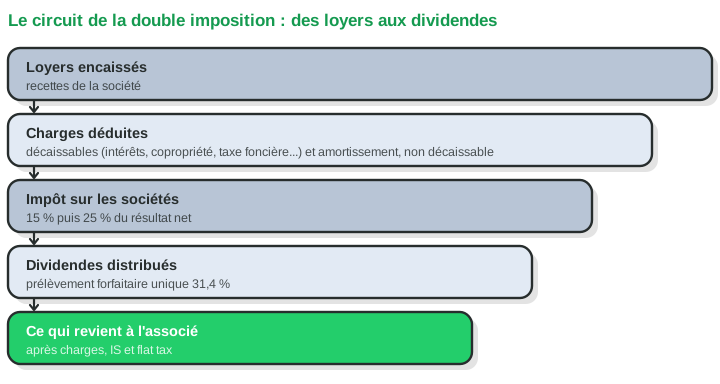
Le compte courant d’associé, la soupape qui atténue la double imposition
Les avances effectivement inscrites au compte courant constituent une dette de la société envers l’associé. Le remboursement de leur principal ne constitue pas un dividende. En revanche, l’apport au capital social n’est pas un compte courant : il suit un traitement distinct, notamment en cas de réduction de capital ou de liquidation. Les intérêts éventuellement servis au compte courant suivent également leur propre fiscalité.
Le montant distribuable ne se confond pas avec le solde bancaire. Avant de chiffrer la somme revenant à l’associé, il faut identifier les dettes, les avances encore dues, les bénéfices distribuables et l’opération juridique retenue. Les remboursements antérieurs réduisent le compte courant disponible ; un même apport ne peut pas être remboursé deux fois.
Le passage de l’IR à l’IS doit être chiffré
L’option peut entraîner l’imposition immédiate des plus-values latentes. Pour une SCI de location nue relevant du II de l’article 202 ter, l’absence d’imposition immédiate suppose notamment, sans création d’une personne morale nouvelle, un bilan d’ouverture faisant apparaître les valeurs d’origine et les amortissements qui auraient été admis si la société avait été soumise à l’IS depuis sa création. Ces amortissements reconstitués ne deviennent pas une nouvelle charge déductible de l’exercice. Il s’agit d’un report d’imposition sous conditions, pas d’une exonération définitive.
Le bilan d’ouverture, les valeurs retenues, les amortissements à reconstituer et les déductions futures doivent être établis à partir de l’historique réel du bien. On ne peut pas annoncer un stock d’amortissement de 320 000 € contre 60 000 €, ni une économie de 40 000 €, sans prix, ventilation et durées justifiés. Chiffrez le coût immédiat, l’exploitation future et la cession dans chaque traitement admissible, avec l’expert-comptable.
L’option comporte un délai légal de renonciation avant de devenir irrévocable. Une renonciation peut elle-même entraîner des conséquences fiscales ; ce n’est pas un aller-retour gratuit entre les régimes.
Les obligations d’une SCI à l’IS
La SCI à l’IR doit conserver un suivi permettant de rendre compte de sa gestion et d’établir ses déclarations ; les obligations peuvent varier selon les associés, l’activité et les statuts. La SCI à l’IS tient une comptabilité d’engagement et dépose une déclaration 2065 accompagnée des tableaux correspondants, notamment la série 2033 au réel simplifié ou 2050 et suivants au réel normal. Les frais de gestion doivent figurer dans la comparaison des régimes.
Ces obligations justifient le recours à un expert-comptable, dont les honoraires ont un coût réel à intégrer dans le calcul de rentabilité, plus sensible pour un patrimoine modeste.
En contrepartie, cette comptabilité rend possibles l’amortissement et le pilotage fin du résultat, qui font l’intérêt du régime. L’arbitrage se pose donc en termes clairs : le gain fiscal attendu pendant la détention doit dépasser à la fois le coût de gestion annuel et la charge de plus-value à la sortie. C’est un calcul qui se fait sur toute la durée du projet, et qu’un prévisionnel chiffré permet de poser sans approximation.
SCI à l’IS : dans quels cas l’envisager
La SCI à l’IS n’est ni un miracle ni un piège : c’est un outil de capitalisation de long terme, pertinent pour l’investisseur fortement imposé qui vise la constitution d’un patrimoine sur plusieurs décennies et n’envisage pas de revendre à court terme. Elle se prête aussi à une logique de constitution de patrimoine en vue d’une transmission organisée par démembrement des parts sociales, donation de la nue-propriété aux enfants avec conservation de l’usufruit, qui allège les droits de donation, l’assiette étant limitée à la valeur de la nue-propriété selon le barème de l’article 669 du CGI, sans déclencher la plus-value professionnelle : celle-ci ne se joue qu’au jour où la société vend le bien, pas à la donation des parts. Pour une revente rapide, ou pour un investisseur qui a besoin des loyers, le LMNP au réel ou la détention en location nue s’avèrent souvent plus efficaces.
La seule façon de trancher est de comparer, sur votre projet et jusqu’à l’année de revente que vous envisagez, le gain net de chaque régime. Le simulateur Previmmo calcule la plus-value sur valeur nette comptable, récupère votre compte courant d’associé avant la flat tax, et met la SCI à l’IS en face des cinq autres régimes ; le rapport complet documente ensuite le montage retenu, plan de financement et bilan compris, au format que votre banque ou votre notaire attend : c’est un moyen d’obtenir une première réponse chiffrée. Mais un montage en SCI à l’IS engage sur le long terme, et la consultation d’un expert-comptable, pour le valider au regard de votre situation patrimoniale d’ensemble, reste précieuse. Vous n’en connaissez pas ? Le Cabinet Gras, expert-comptable à Bordeaux, partenaire de Previmmo, peut vous accompagner.
Questions fréquentes
La double imposition annule-t-elle l’avantage de la SCI à l’IS ?
Non, pas systématiquement. L’économie réalisée pendant la détention (impôt nul grâce à l’amortissement, capitalisation) peut dépasser le surcoût de la sortie, surtout sur une longue durée et pour une tranche marginale élevée. Tout dépend de l’horizon de revente.
Peut-on éviter la plus-value sur valeur nette comptable ?
Une stratégie consiste à ne pas revendre le bien, mais à conserver la société et à transmettre les parts. La question de la plus-value se déplace alors vers celle de la transmission, qui relève d’une ingénierie patrimoniale dédiée.
Le compte courant d’associé est-il récupérable à tout moment ?
Les conditions de remboursement dépendent notamment de la convention et d’un éventuel blocage. Le principal d’une avance réelle n’est pas un dividende ; la présence de trésorerie ne suffit pas à écarter les engagements contractuels ou les droits des autres créanciers.
Références
- BOFiP — changement de régime, article 202 ter II
- Service Public — compte courant d’associé
- DGFiP — imposition des dividendes
- Code général des impôts, art. 206, 3 et 239 : option des sociétés civiles pour l’impôt sur les sociétés
- Code général des impôts, art. 219 : taux de l’impôt sur les sociétés
- Code général des impôts, art. 39 : déduction des amortissements en régime IS
- Code général des impôts, art. 202 ter : conséquences fiscales du changement de régime d’imposition d’une société, régime de principe et régime d’exception
- Code général des impôts, art. 112 : remboursements d’apports aux associés
- Code général des impôts, art. 200 A : prélèvement forfaitaire unique sur les dividendes
- Code général des impôts, art. 669 : barème fiscal de l’usufruit et de la nue-propriété, base des droits de donation en cas de démembrement
Textes cités en vigueur en 2025-2026 ; ils peuvent évoluer. Faites valider votre montage par un cabinet inscrit à l’Ordre.